

COMENTARIO BOLSAS:
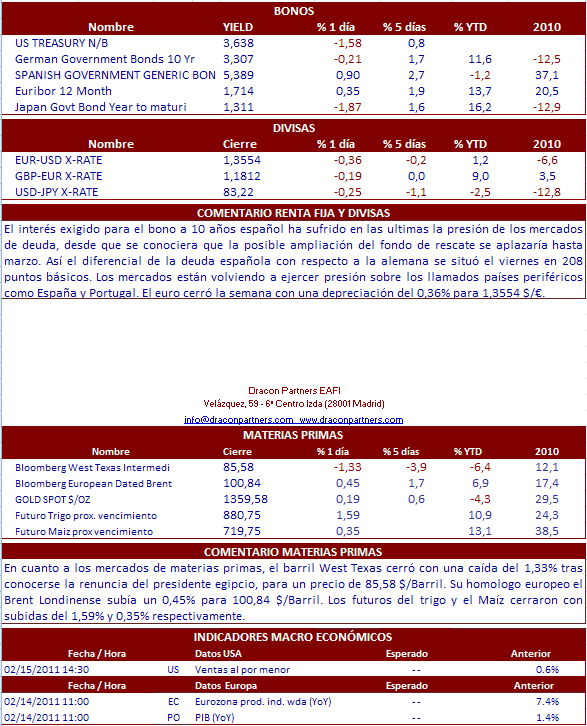
La última jornada de la semana pasada se caracterizó por las subidas generalizadas en la mayoría de las plazas bursátiles, si bien los avances no llegaron en ningún caso al punto porcentual. Así, las bolsas celebraron el final de la dictadura en Egipto, donde su presidente Mubarak ha terminado por dimitir, después de 18 días de protestas, con lo que se podría reiniciar la actividad económica en el país. En la bolsa española, Inditex fue el peor valor, con un recorte del 2,56%, seguido de Amadeus, que perdió un 2,07%, y de la banca mediana, mientras que los dos grandes bancos, Santander y BBVA, terminaron con avances. Los índices continúan preocupados por la delicada situación de Portugal, dado que el interés que los inversores exigen para invertir en bonos lusos a diez años, que supera el 7,3%, está poniendo en precio la posibilidad de un rescate, como sucedió con Grecia e Irlanda. Ante esta situación, la renta variable española se muestra más vulnerable. La prima de riesgo de la deuda española subió ligeramente hasta el 2,08%, dado que el interés del bono a diez años subió hasta el 5,37%, frente a la rentabilidad del 3,29% que se exige por la deuda alemana a ese mismo plazo. También la cotización del CDS (seguro contra el impago) de España registró una ligera subida hasta los 240 puntos. En el plano macro, el viernes conocimos el IPC alemán de enero, que se situó en -0.4%, una décima menos de lo esperado, pero la tasa interanual se situó en el 2%, una décima más de lo previsto. En EEUU, positivo fue el dato preliminar de Confianza del consumidor de la Universidad de Michigan, que subió hasta los 75.1 puntos, por encima de los 74.2 puntos esperados, y que fue, junto con la noticia de Mubarak, el combustible para que las bolsas terminaran en verde.
NOTICIAS RELEVANTES:
*CONOCOPHILIPS: La petrolera anunció el viernes aumentó el dividendo trimestral un +20% hasta 0.66 USD/acc. Además, la compañía amplió su programa de recompra de acciones en 10.000 M$. Por otro lado Conoco informó que espera invertir en el ejercicio 2011 cerca de 13.500 M$ (+21% yoy) en construir plataformas, reparar refinerías y actividades de exploración.
*GENERAL ELECTRIC: Según informó ayer la compañía, GE planea comprar la división de well suport de la británica John Wood por cerca de 2.8 bn$. La compañía norteamericana busca aumentar su presencia en servicios petrolíferos.
*HILTON: Según vemos en prensa española, la cadena hotelera tendría pensado doblar su presencia en España con cinco nuevos hoteles previstos para 2011.
*CREDIT SUISSE: El banco suizo anunció la emisión de 6,2 bn$ en CoCo bonds. Qatar Holdings y Olayan Group acudirán a la colocación. El bono será convertible en acciones de Credit Suisse si el ratio Tier One queda por debajo del 7%.
*SANOFI-AVENTIS: Según Les Echos, el grupo planea realizar en los próximos 3 años un desembolso de 1 bnE para reforzarse en oftalmología a través de 4 adquisiciones (3 en EE.UU. y 1 en Israel). Por otro lado, según The Wall Street Journal, el grupo podría haber finalizado la Due Diligence de Genzyme aunque todavía no habría un acuerdo sobre el precio definitivo. Os recordamos que la oferta de Sanofi expira el martes.
*DAIMLER: El grupo ha desmentido los rumores aparecidos en Der Spiegel que hablaban sobre la posible adquisición de una participación en Fiat Industrial.
*BHP BILLITON: Según informa Sunday Times, el grupo podría estar estudiando recomprar de 5 a 6 bn$ en acciones, lo que llevaría su programa de recompra hasta 10 bn$. Según el rotativo, el grupo podría publicar el próximo día 16 de febrero un beneficio neto en 6 meses de 10.2 bn$.
*DEUTSCHE BORSE: Se rumorea que este martes o el miércoles podría tenerse cerrado un acuerdo de fusión con NYSE EURONEXT. El nuevo grupo podría llamarse DB Nyse Group.
*HOCHTIEF: La constructora alemana participada por ACS dijo que anunciará unos resultados de 2010 “muy por encima” de los del año anterior, incluso después de que su filial australiana Leigthon rebajara sus expectativas de beneficios.
*SIEMENS: En una entrevista en Financial Times, el CFO del grupo ha declarado que Siemens planea hacer adquisiciones significativas para desarrollar su actividad en las redes eléctricas y en automatización. El grupo dispone de una gran capacidad financiera para realizar adquisiciones (9 bnE).
*ACS / ACCIONA / FCC / OHL: Dichas constructoras acaban de presentar sus respectivas solicitudes para hacerse con el mayor proyecto en juego en Nueva York: la concesión del Goethals Bridge, uno de los puentes que enlazan la ciudad con Nueva Jersey. El contrato está valorado en 1.300 M$.
*CAJAS DE AHORROS: El Banco de España viaja a Londres para “vender” el buen hacer en el proceso de saneamiento de las cajas de ahorros. El supervisor financiero convoca de urgencia a inversores y analistas internacionales para explicar la reforma del sector y animar la entrada de capital privado en las entidades de ahorro. Por su parte, la CECA pide más tiempo para recapitalizar las cajas. Mientras tanto, el secretario de Estado de Economía, José Manuel Campa, ha admitido en una entrevista con el diario británico Daily Telegraph que algunas cajas no serán capaces de atraer capital privado para sanearse.
*SECTOR FINANCIERO: Se ha admitido a trámite la mayor demanda colectiva contra 45 entidades financieras (bancos y cajas) por las llamadas “cláusulas de suelo”. Según el Banco de España, en nuestro país hay más de 3,8 millones de personas sujetas a este tipo de contrato.
*CAJA ESPAÑA-DUERO: Caja España-Duero ha iniciado conversaciones con la andaluza UNICAJA para llevar a cabo una posible fusión que le permita alcanzar el 10% de core capital y evitar así la bancarización, según publica este sábado el Diario de León.

