

COMENTARIO BOLSAS:
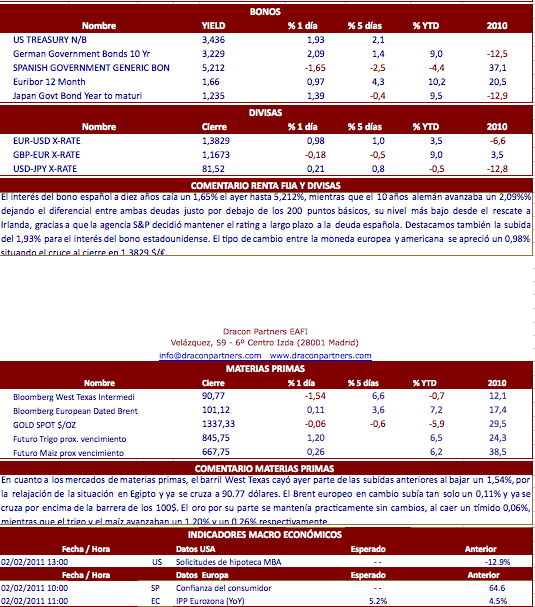
La jornada bursátil de ayer terminó con importantes subidas en prácticamente todas las plazas, tanto en Europa como en EE.UU., dejando los índices en resistencias claves, como los 3.000 puntos del Eurostoxx, los 11.000 de Ibex o los 1.300 del mini S&P pero, de nuevo, sin atreverse a superarlos por el momento, excepto en el caso del Dow Jones que si superó su particular nivel clave de los 12,000 puntos, aunque por poco, al cerrar en los 12.040.16 puntos, un 1.25% más. Parece que la tensión generada en Egipto comienza a disiparse, o al menos el mercado ya no le presta tanta atención, a excepción la cotización del barril de petróleo, que sigue con las fuertes alzas de los últimos días, y que en el caso del bBrent, ya ha superado la barrera de los 100 dólares por barril, lo que beneficia a las compañías petroleras. El sector de la energía fue el que más subió de todos, con un avance del 2.6%, no solo por la subida de petróleo, sino por las buenas cifras publicadas de Exxon. Acompañaron los datos macro, tanto en a uno como a otro lado del Atlántico, lo que ayudó que el mercado no encontrara motivos para recorta en ningún momento de la sesión, lo que propició que los índices cerraran en la parte alta del día. También fue un factor positivo que la deuda periférica se encuentra mucho más relajada. En este sentido, el diferencial de la deuda a diez años entre España y Alemania se situó ayer por debajo de los 200 puntos básicos, y ya está a niveles de antes del rescate a Irlanda. Mucho tuvo que ver en esta relajación el hecho de la agencia de calificación Standard and Poor’s decidiera mantener la calificación de la deuda española a largo plazo sin variación. Así el Ibex terminó subiendo un 1.50%, cerrando en los 10.967.90 puntos, en línea con el resto de plazas bursátiles que también subieron a proximadamente en la misma proporción.
NOTICIAS RELEVANTES:
*PFIZER: Anunció ayer resultados 4T10 ligeramente por encima de las previsiones y dio guías para 2011 aunque recortó las del ejercicio 2012. Los ingresos aumentaron un +6.2% hasta 17.56 bn$ vs 16.99 bn$ e cons. Por otro lado, la farmacéutica norteamericana anunció un nuevo plan de recompra de acciones por valor de 5 bn$.
*UPS: Presentó ayer resultados 4T10 ligeramente por encima de las previsiones del consenso y dio guías respecto al BPA 2011. Los ingresos aumentaron un +40% hasta 13.4 bn$ en línea con el consenso, beneficio neto +44% hasta 1.119 M$.
*CITIGROUP: El banco informó ayer haber logrado el control de la discográfica británica EMI. Citi tomará el 100% del capital de EMI a través de un intercambio de deuda por acciones. Dicha operación reducirá la deuda de la discográfica en un 65% hasta 1.2 bnL. Por otro lado, se rumorea que la discográfica podría ser vendida a sus rivales Warner Music o BMG.
*SECTOR AUTOS: Ayer se desvelaron las cifras de ventas de vehículos en EE.UU. en el mes de enero. En general, las ventas aumentaron un +17%. Por compañías, Porsche +40%, Chrysler +23%, GM +22%, BMW +21%, Nissan +15%, Daimler +14%, Ford +13.3% y Volkswagen +7%.
*RESEARCH IN MOTION: El Gobierno indio podría estar amenazando con prohibir el uso de terminales BlackBerry en el país. OS recordamos que hay cerca de 1.1 M de usuarios de BlackBerry en India. Por otro lado, las autoridades pakistaníes habrían solicitado a los operadores que interrumpan los servicios de dichos terminales a los ciudadanos extranjeros dentro del país.
*GENERAL MOTORS: Según informaba The New York Times, el fabricante de automóviles está estudiando abrir nuevas tiendas en China.
*FORD: El fabricante de automóviles informó ayer haber llamado a revisión en EE.UU. 425.288 unidades de su monovolumen Windstar por un defecto que puede provocar la pérdida del control de la dirección del automóvil.
*SANOFI-AVENTIS Según fuentes de mercado, la farma francesa podría elevar su oferta por la biotecnológica norteamericana Genzyme desde los 69 $/acc actuales (18,5 bn$) hasta algo más de 70 $/acc. + royalties sobre un fármaco experimental. Anteriormente, Bloomberg comentaba que la oferta podría ser de 76-77 $/acción (incluyendo royalties). Finalmente, Wall Street Journal indica que la oferta sería de 74 $/acción + royalties de 2 $ (que podrían llegar a 5-6 $).
*IMPERIAL TOBACCO: Ha realizado un trading statement. La compañía indica que ha comenzado de manera favorable el año fiscal (desde octubre). Afirma que las tendencias operativas del cierre del anterior año fiscal quedaron en línea. Imperial Tobacco tiene previsto aumentar el dividendo.
*HSBC: Ha elevado los salarios fijos de sus banqueros de inversión a cambio de reducir el importe de los bonus. Como en el caso de Goldman Sachs y de Citigroup, se trata de sortear el aumento de impuestos a la retribución variable.
*DEUTSCHE TELEKOM La operadora alemana informó ayer haber llegado a un acuerdo extrajudicial sobre el caso de espionaje a empleados y sindicalistas entre otros. La empresa desvelará los datos de dicho acuerdo en la próxima junta que se celebrará en mayo.
*BBVA Ha presentado sus resultados 4T10 / 2010 en línea, con menores márgenes y mayores provisiones en el mercado doméstico español, compensados con unas sólidas cifras en México.
*BANCO SABADELL: Cayó ayer un -4,06% tras ampliar capital por 410 ME. El banco emitió 126,3 M de acciones nuevas a 3,25 EUR/acción (descuento del -7% respecto al cierre del lunes). Como comunicó ayer el banco, los fondos procedentes de la ampliación de capital serán empleados para reforzar el core capital y para realizar una oferta de recompra de preferentes y obligaciones subordinadas.
*SANTANDER Anunció ayer que el 86,74% de los accionistas optaron por recibir el 3er dividendo a cuenta 2010 en acciones.

