
COMENTARIO BOLSAS:
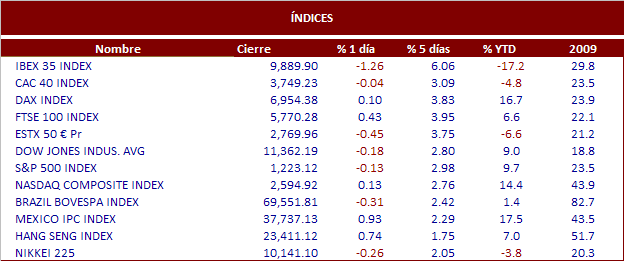
Una jornada más las dudas invaden los mercados europeos. Los ministros de Finanzas de la zona euro discutirían por la noche sobre la adopción de nuevas medidas para reducir la presión contra la deuda de la zona euro. Se barajaba la posibilidad de incrementar el volumen del fondo de rescate, el FMI y el BCE son partidarios de su ampliación, pero los gobiernos no están de acuerdo en este particular. Otra de las posibles medidas consistía en la creación de una agencia emisora de deuda del conjunto de la zona euro pero parece estar también lejos de hacerse realidad ante la oposición de algunos países. Como viene siendo habitual, el selectivo español, el Ibex 35, fue el más vulnerable y cerraba la jornada con las mayores pérdidas entre las principales plazas europeas perdiendo los 10.000 puntos alcanzados el viernes. Al selectivo español le pesaron los bancos, el BBVA perdía un 2,91%, Santander -2,23%, Banesto y Bankinter perdían ambos más de un 1,75%. Wall Street cerró ayer con resultados mixtos para permanecer prácticamente plano en una jornada que estuvo marcada por el anuncio realizado por Ben Bernanke, en el que aseguro estar barajando la posibilidad de un aumento en la compra de bonos por parte de la Fed. El presidente de la Reserva Federal también avisó de que la economía sigue muy débil, y que de seguir así la tasa de paro no volverá a niveles más “normales” hasta dentro de 4 o 5 años. Desde el punto de vista macro el viernes conocimos en Europa los datos de las Ventas al por Menor YoY de octubre en la eurozona 1,8% vs 1% esperado y el PMI Composite de Noviembre 55,5 vs 55,4 esperado. En EEUU conocimos los datos del Composite ISM no Manufacturero de Noviembre 55 vs 54.8 y los Pedidos de Fábrica del mes de octubre -0.9% vs -1.2%. Hoy estaremos atentos al Índice IBD/TIPP de Optimismo Económico.
NOTICIAS RELEVANTES:
*PFIZER: La acción cerró con un alza del +0.54% después de que se conociera que el hasta ahora CEO, Jeffrey Kindler, se retira y será sustituido por el veterano Ian Read, director global de farma en la compañía. Kindler afimaba en un comunicado que el puesto había sido “extremadamente exigente” y que quería “recargar baterías”. No obstante, la prensa especula con que Kindler había estado bajo presión por la floja evolución de la acción.
*AOL / YAHOO: Según Reuters, AOL podría estar estudiando la posibilidad de escindir la compañía en una operación que supondría una serie de transacciones complejas y que podría llevar a una fusión con Yahoo. Las fuentes citadas por Reuters afirman que la operación estaría aún en una fase preliminar y que aún o habría habido contactos con Yahoo.
*CELGENE: Sus acciones cayeron ayer un -8.17% después de que anunciara que los datos mostraban un potencial aumento de efectos secundarios en los pacientes tomando su medicamento Revlimid en periodos largos de tiempo.
*METLIFE: La aseguradora norteamericana dio ayer guías para el 4T10 y para los ejercicios 2010 y 2011. Para el próximo trimestre, espera un BPA de 1.04-1.14 USD/acc vs 1.04 USD/acc e cons mientras que para el conjunto del ejercicio espera lograr un BPA de 4.36 USD/acc vs 4.28 USD/acc e cons. Finalmente, Metlife espera para el ejercicio 2011 un beneficio operativo de 5.1-5.5 bn$ y un BPA de 4.75-5.15 USD/acc vs 5.03 USD/acc e cons.
*BARNES&NOBLE: El gestor del hedge fund Pershing Square Capital Management anunció ayer que está dispuesto a financiar una OPA por la rival de la compañía Borders Group. Dicha oferta sería de unos 16 USD/acc. Os recordamos que el hedge fun tiene una participación del 37% del capital de Barnes&Noble.
*TESCO: Ha publicado sus trading statement 3T fiscal. Ventas LFL en UK +1,5% (incluyendo IVA), con mejoras hacia el final del trimestre. Las ventas totales se incrementaron en +8,8%. El LFL en la división internacional fue del +4,1% ex petróleo, con buen comportamiento en Asia y EE.UU. La compañía afirma que el negocio va en línea con las expectativas financieras del mercado.
*L’OREAL: Finalmente, el conflicto en la familia Bettencourt parece haber terminado de manera amistosa. Liliane Bettencourt y su hija, Françoise Bettencourt-Meers anunciaron que habían llegado a un acuerdo que resolvía la disputa. Los términos de dicho acuerdo no se han desvelado. Se mantiene el pacto de accionistas con Nestlé que estipula que ambas partes tendrán derecho de tanteo sobre las respectivas participaciones y la compañía suiza podrá lanzar una OPA sobre la francesa 6 meses después del fallecimiento de Liliana Bettencourt.
*SIEMENS: Ha recibido la aprobación por parte de las autoridades financieras alemanas para iniciar actividades financieras en Alemania, aunque no con clientes privados. El plan incluye conceder créditos y garantías para financiar las ventas así como ofrecer depósitos a sus filiales y a terceras partes. Según Boersen-Zeitung, la compañía espera alcanzar un volumen de negocio de hasta 2 bnE en los primeros 1 a 3 años.
*ACS: En plena opa sobre HOCHTIEF, el fondo soberano Qatar Holdings ha anunciado que ostenta algo más del 9% del capital de la constructora alemana. ACS, que no descarta iniciar acciones legales, ya ha comunicado que seguirá adelante con su oferta por Hochtief a pesar de que el fondo qatarí se convierta en “caballero blanco” (white knight) de la operación tras suscribir una ampliación de capital de 400 ME de Hochtief.
*GAS NATURAL: La compañía española ha firmado un acuerdo de suministro de gas en Estados Unidos con CHENIERE. Con este acuerdo, Gas Natural tendrá una reserva de capacidad de gas de hasta 1.000 millones de metros cúbicos. Gas Natural disminuiría su dependencia de SONATRACH.
*REPSOL: La petrolera argentina YPF suspendió por tiempo indefinido su producción de hidrocarburos en la provincia meridional de Santa Cruz después de denunciar un episodio de violencia contra trabajadores de parte de un sindicato.

