

COMENTARIO BOLSAS:
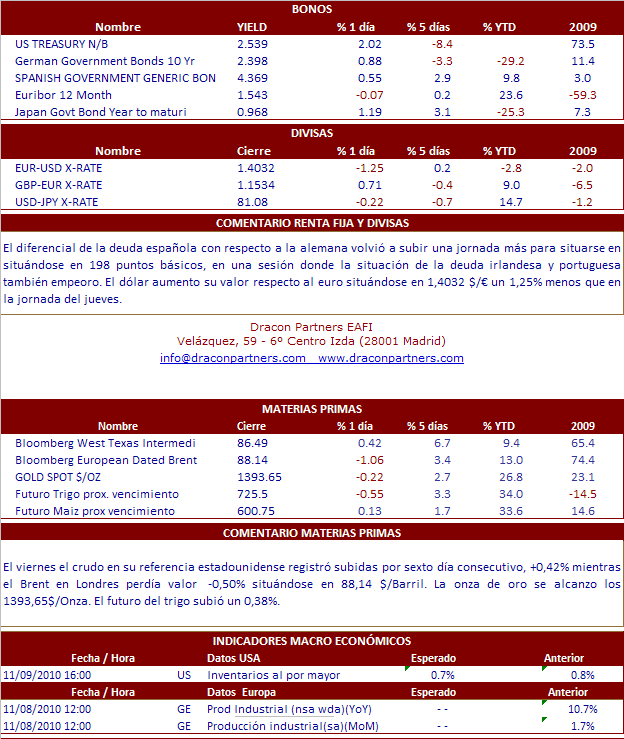
La jornada del viernes confirmo que el Ibex 35 se desligo de la tendencia del resto de selectivos y cerró la jornada con pérdidas del -1,68% para un total de -3,6% a lo largo de la semana debido al aumento de la prima de riesgo de la deuda, situada por encima de los 200 puntos básicos. Los temores a que las dificultades de Irlanda desencadenen una nueva crisis en la deuda soberana de la periferia del euro han vuelto a subir el diferencial. Desde el punto de vista macro en Europa acabamos de conocer los datos de la Balanza Comercial alemana 16.800 millones vs 12.000 millones estimados. La Bolsa de Nueva York cerró el viernes en sus niveles más altos en dos años después de que sus principales índices cerraran con avances semanales de alrededor del 3%. El principal indicador de Wall Street, el Dow Jones acabo la semana con una subida del 0.08% aferrándose a los niveles anteriores a la quiebra de Lehman Brothers en 2008. Buenos datos macroeconómicos en EE.UU con la creación de 151.000 puestos de trabajo pese a mantenerse el paro en 9,6%. En Asia la bolsa japonesa cerraba el viernes su mejor semana en los últimos 11 meses. El Banco de Japón que adelanto su reunión para responder a las medidas de la FED, decidía mantener los tipos prácticamente en el 0% sin introducir cambios en su programa de compra de activos.
*AIG: Anunció el viernes resultados 3T10 por debajo de las previsiones. Los resultados se vieron impactados por la venta de la participación mayoritaria de AIG en American General Finance. La pérdida neta fue de -2.4 bn$ vs beneficios de 455 M$ yoy.
*BERKSHIRE HATHAWAY: Publicó el viernes resultados 3T10. Los ingresos aumentaron un +21.3% hasta 36.3 bn$, beneficio neto -7.7% hasta 2.99 bn$ y BPA de 1.81 USD/acc.
*BOEING: Según informaba la publicación Aviation Week, la compañía podría haber informado a varios de sus clientes sobre nuevos retrasos en la entrega del avión 787 Dreamliner. Boeing desmintió dichos rumores el pasado viernes.
*KRAFT FOODS / STARBUCKS: La cadena de cafeterías anunció el viernes que planea cerrar pronto un acuerdo de comercialización exclusivo con Kraft.
*SIEMENS: Según Financial Times, que cita fuentes cercanas a la compañía, Siemens pagará un dividendo 2010 significativamente superior a lo esperado. El artículo afirma que el crecimiento del dividendo será muy superior al +13%.
*HSBC: Realizó el viernes un trading update sobre el 3T10. El banco comunicó que el BAI en los 9M10 supera claramente al logrado en el mismo periodo del 2009, aunque el ritmo de mejora ha decelerado en el 3T vs el 1S10. Afirmó que Personal Financial Services continuó logrando cifras mejores de lo esperado gracias a menores impairments, que lograron niveles mínimos desde inicios del 2007. El comportamiento de Global Banking and Markets fue robusto a pesar de una menor actividad de trading. El core Tier1 se incrementó hasta el 10.5% (vs 9.9% anteriormente).
*BP: Según The Sunday Times, que cita al CEO de BP, Robert Dudley, la compañía está considerndo recortar el dividendo (de 10 bn$ anual). Según el artículo la compañía está considerando recortar el dividendo a la mitad.
*EADS: Airbus ha llamado a revisión a todos los aviones A380 equipados con las mismas turbinas que el aparato que sufrió un fallo de motor la semana pasada. El fabricante de los motores es ROLLS ROYCE. Según informa esta mañana Reuters, la aerolínea Qantas ha decidido mantener en tierra como mínimo durante 3 días más su flota de A380. Según el rotativo, una posible fuga de aceite podría haber causado la explosión del motor.
*BBVA: El viernes pasado se estrenaba la ampliación de capital de BBVA. Por otro lado, la entidad confirmó que acudirá a l emisión de nuevas acciones del banco chino CITIC. Dicho banco, participado por BBVA (15%), lanzó una emisión de 26.000 M yuan (unos 2.750 ME). BBVA invertirá entorno a 420 ME.
*ACS: Finalmente el lobby de Hochtief para paralizar la opa de ACS no ha dado resultado. La petición para endurecer la ley de adquisiciones no ha obtenido el apoyo político suficiente en Alemania, según informa Expansión.
*FCC: El grupo constructor avanza en su plan estratégico 2011-2013 de cara a potenciar las actividades de energías renovables. De hecho FCC ha firmado un acuerdo de colaboración con la japonesa MITSUI. El objetivo es que FCC obtenga en 2013 un 20% de su Ebitda de las energías renovables gracias a los 2.000 MW de potencia instalada.
*TELEFÓNICA: Hoy abona dividendo de 0,65 euros/acción.

