
A la espera del desenlace de la grave situación nuclear en Japón que pensamos puede implicar importantes repercusiones, dando volatilidad a su moneda, proponemos una estrategia bidireccional.
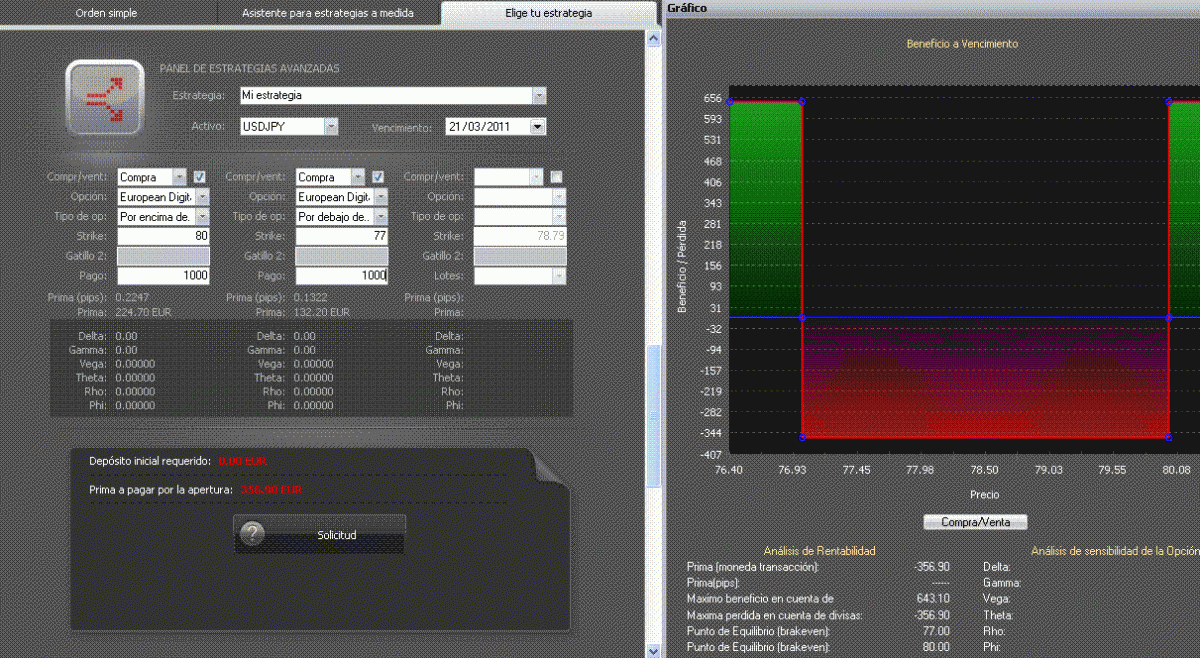
Aprovechando las posibilidades operativas de las opciones vamos a proponer una estrategia en la que, con un riesgo limitado a 356 €, obtendremos 1.000€ si este activo cumple nuestro pronóstico. Vamos a plantear una estrategia de movimiento, es decir, tanto si el USDJPY se mueve a la baja y cotiza por debajo de 77 el próximo día 21 de Marzo, como si sube, por encima de 80, en la misma fecha, recibiremos 1.000€. El coste total de esta estrategia será de 356€ y para plantearla se deberá realizar la siguiente operativa con nuestra plataforma OPTION TRADER:
• Compra de una opción “European digital” sobre el USDJPY, con vencimiento 23 de Marzo de 2011, por encima de 80, escogiendo la cantidad a recibir “pago” 1000€. Por esta opción se pagará una prima de 224€
• Compra de una opción “European digital” sobre el USDJPY, con vencimiento 23 de Marzo de 2011, por debajo de 77, escogiendo la cantidad a recibir “pago” 1000€. Por esta opción se pagará una prima de 132€
El pago total será de 356 euros y si alguno de estos dos pronósticos se cumplen, recibiremos 1000€
Próximos seminarios “espress” sobre proposición y seguimiento de estrategias con opciones con opciones: Martes 22 a las 16:00
Para saber utilizar las opciones así como la plataforma de negociación descárguese el manual de opciones XTB
Javier Santiago
X-Trade Brokers
e-mail: javier.santiago@xtb.es
tel: +34 915 706 705
http://www.xtb.es
Cada Cliente es responsable de su operativa en el Mercado. Este informe es exclusivamente orientativo y refleja únicamente la visión que su autor tiene de la situación actual del Mercado. Las consecuencias derivadas de la operativa del inversor, serán exclusivamente de éste, que deberá actuar a la luz de la Declaración del Riesgo de Inversión

