En las últimas semanas BBVA ha sufrido un cúmulo de noticias negativas, destacando la potencial eliminación de las cláusulas suelo, que finalmente se ha materializado. Sin embargo, con una caída del 11,2% desde que la sentencia se hizo pública, el impacto parece descontado, mientras que la cotización actual permite invertir a múltiplos atractivos en una compañía con buena parte de sus incertidumbres ya despejadas. Esto, unido a un potencial del 22% frente a nuestro valor teórico revisado de 8,19 EUR/acc., nos hace seguir confiando en las posibilidades de BBVA.
- Azotado por un cúmulo de noticias negativas… En las últimas semanas BBVA ha vivido un período de incertidumbre marcado por:
- El potencial impacto de la reclasificación de créditos refinanciados.
- Las protestas sociales en Turquía que han afectado la cotización de Garanti, banco donde posee una participación del 25%.
- Pero sobre todo la sentencia del Tribunal Supremo en contra de las cláusulas suelo en sus créditos hipotecarios en España.
- … de las que las cláusulas suelo es la única con un impacto material… Estimamos unas provisiones extraordinarias y no recurrentes de 885M EUR (frente al 500-700M EUR de la compañía) en 2013 por la reclasificación de créditos refinanciados, que además deberían mitigar la cifra de provisiones de 2014-15e. La caída del 12% de Garanti, representa una pérdida de valor implícita en BBVA de 576M EUR o solamente un 1,5% de su capitalización. Sin embargo la eliminación de las cláusulas suelo sobre 44.720M EUR en créditos hipotecarios en España aprox. con un tipo medio del 2,65% estimamos que se traduce en un impacto negativo de 1,0 euro por acción o un 11% de nuestra valoración.
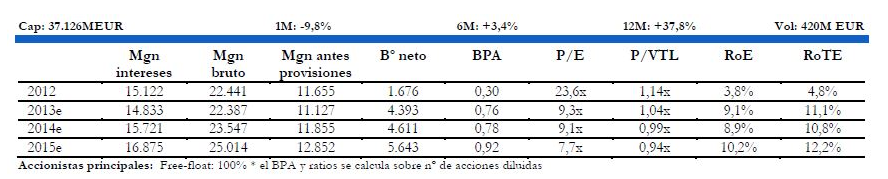
- …, pero parece descontada. Nuestra valoración actualizada por los impactos comentados anteriormente es de 8,20 EUR por acción (frente al 9,40EUR anterior) con un potencial del +22% sobre la cotización actual. Además, desde que la sentencia se hizo pública el 9 de mayo la acción ha caído un 11,2% ó 0,85 euros por acción, una caída cercana a nuestro impacto estimado de 1,0 euro por acción; cotizando a un P/BV de 0,80x frente a un ROE del 8,9% en 2014e y 10,2% 2015e y una rentabilidad por dividendo del 6,0% 2014e y 7,8% 2015e.
Por todo ello, seguimos considerando BBVA una atractiva historia de inversión a largo plazo y vemos la reciente debilidad del valor como una oportunidad de entrada en una compañía donde buena parte de las incertidumbres ya se han despejado.
 Análisis efectuado por el equipo de Interdin Análisis