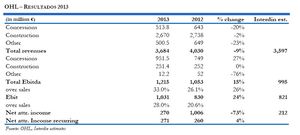
OHL ha publicado los resultados correspondientes al primer trimestre de 2013. Las cifras son bastante satisfactorias, estando impulsados por el crecimiento de las concesiones mejicanas. Las ventas se situaron un 10% por debajo de las estimaciones de consenso pero se mantuvieron en línea las partidas de EBITDA, EBIT y beneficio neto.

- La caída en ventas se produce en las áreas de construcción y concesiones. Las ventas en concesiones sorprendieron a la baja por dos motivos: (i) la menor actividad constructora realizada en las concesiones mejicanas y (ii) el cambio de método de consolidación dela autopista Poetas-Luis Cabrera Quepsa de consolidación proporcional a puesta en equivalencia. Excluyendo ambos efectos, las ventas comparables habrían crecido un 72%. Las ventas por peaje ascendieron un 12.5% impulsadas por el fuerte crecimiento del tráfico en Mexico y el aumento de tarifas en todas las autopistas del grupo. Por otro lado, las ventas de construcción cayeron un 12% lastradas por la fuerte caída de la producción en España (-49%). La construcción internacional creció a un ritmo del 6,2% interanual.
- Fuerte crecimiento del beneficio operativo. EBITDA y EBIT crecieron un 30% y un 25% respectivamente durante el período. De nuevo, son las autopistas mejicanas quienes explican este buen comportamiento. Así la mayor contribución de Mexico, permitió aumentar el EBITDA de concesiones un 42%. El negocio concesional represente el 83% del EBITDA consolidado.
- Construcción: el crecimiento en internacional debe esperar aún. La puesta en marcha de grandes y complejos proyectos de construcción internacionales sigue su curso atravesando la fase de diseño en muchos de los casos. El inicio de los trabajos llevará aún un tiempo –entre 3 y seis meses- para hacerse plenamente visibles en la cuenta de resultados.
- Crecimiento de la deuda con recurso. Aumentó hasta los 1.350M EUR desde los 590M EUR a diciembre de 2012. Ello fue debido a: (i) el carácter estacional del consumo de capital circulante propio del primer trimestre del año y (ii) la adquisición de un 8.69% de Abertis durante el período que ha sido financiada parcialmente (50%) con 436M EUR procedentes de la sociedad matriz hacia OHL Concesiones como devolución de un préstamo inter-grupo previamente concedido por ésta a la matriz. El ratio actual de“deuda neta con recurso/EBITDA” se sitúa en 3.8x según nuestros cálculos. Nuestra estimación, en línea con la compañía, establece una relación <3.0x a finales de 2013 (2.8x estimación Interdin, lo que implica una estimación de deuda neta con recurso de 950M EUR).
 Análisis efectuado por el equipo de Interdin Análisis