Fluidra ofrece un sólido crecimiento en resultados (+4,7% TACC 2012-16e a nivel operativo) gracias a un modelo de negocio más recurrente (con mucha menor exposición al sector construcción en el Sur de Europa) y a una mayor diversificación geográfica. Además, actualmente cotiza a múltiplos atractivos y a un FCF yield del 11,2%. Esto, unido a un potencial de revalorización del +34%, nos lleva a observar este valor como uno de nuestros favoritos.
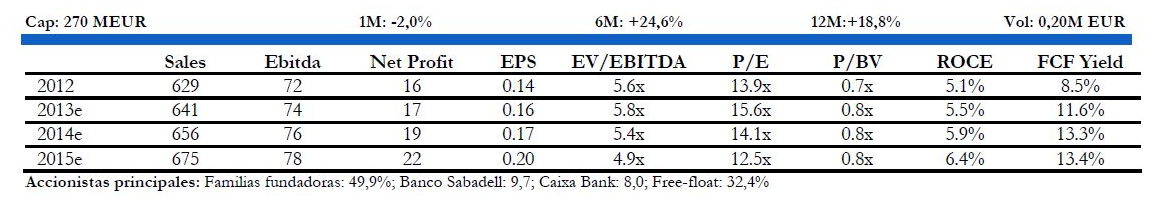
- Un modelo de negocio más recurrente. Fluidra disfruta de un fuerte posicionamiento: es líder en el suministro de piezas para piscinas en 7 países que conjuntamente representan el 65% de los ingresos 2012. Además, su exposición al sector construcción en el sur de Europa ha descendido significativamente en los últimos años –ahora su principal fuente de ingresos en esa región es el mantenimiento de piscinas (c.80% de ventas 2012 frente a un c.30% en 2007). Esto, unido a: i) las oportunidades de crecimiento tanto en el segmento de conducción de fluidos como en el de piscinas en emergentes y a ii) una cartera de proyectos industriales adjudicados que empezarán a contribuir en 2013-14e (aportando un total de 35M EUR en ventas), se traduce en un modelo de negocio cada vez más recurrente.
- Ebit creciendo a una TACC del +4,7% en 2012-16e. Más aún, su diversificación geográfica (80% ventas2012) debería permitirle crecer a nivel operativo a un ritmo del +4,7% al año en 2012-16e, a pesar de los descensos que esperamos en el sur de Europa. Así, estimamos que los ingresos se incrementen un +2,3% al año impulsados por los negocios en Europa del Este, Asia y America. Destacan Brasil y China como principales motores de crecimiento porque: i) son mercados muy relevantes (Brasil en piscinas y China en conducción de fluidos), ii) son mercados fragmentados y iii) el grado de penetración actual de Fluidra es muy bajo. Más aún, estimamos que el incremento en ingresos se expandirá hasta el 4,7% (TACC 2012-16e) a nivel Ebit gracias a los programas de eficiencia que está llevando a cabo la compañía para mejorar su rentabilidad.
- Sólida evolución de los negocios principales. En lo que se refiere a los negocios, esperamos:
- Una evolución estable en sus dos principales divisiones: piscinas (70% de ventas 2012) y tratamiento de agua (18% de ventas 2012) debido al potencial de crecimiento que vemos en Brasil (especialmente en piscinas) y a los proyectos industriales ya adjudicados para los próximos años. Estimamos que todo esto compense el débil comportamiento en el sur de Europa.
- Un fuerte incremento en el negocio de conducción de fluidos (8% de ventas 2012). Así, estimamos que este segmento pase a representar un 18% de ventas en el ejercicio 2015, principalmente por las oportunidades de crecimiento en China.
- Por último, esperamos caídas en la división de riego (5% de ventas 2012) debido a la desaceleración económica en los países donde opera la compañía.
- Cómoda posición financiera y capacidad de generación de caja. La compañía posee una estructura financiera cómoda (con un ratio de deuda neta/Ebitda2013e de 2,3x), especialmente si tenemos en cuenta su capacidad de generación de caja (esperamos que genere 142 M EUR de caja libre en el periodo 2013-16e frente a una deuda neta estimada de 158,9M EUR a cierre de 2013e). En este contexto, esperamos que Fluidra mantenga un nivel de pay-out del 50%.
A los precios actuales la acción cotiza a 15,6x P/E13e; 0,7x P/BV13e y 5,8x EV/Ebitda13e, múltiplos que consideramos atractivos, teniendo en cuenta que: i) están por debajo de la media de los últimos 6 años (17,4x; 0,90x y 7,3x respectivamente) y que ii) ofrecen un descuento frente a sus comparables. Además, estimamos un FCF yield normalizado del 11,2%. Esto, unido a un potencial de revalorización del 34% frente a nuestro valor teórico de 3,3EUR/acc. nos lleva a observar este valor como uno de nuestros favoritos.
 Análisis efectuado por el equipo de Interdin Análisis