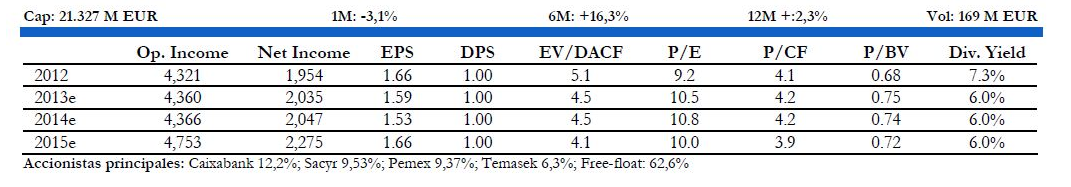
Las acciones de Repsol ofrecen un potencial de revalorización del 35% hasta nuestro valor teórico (22,5 EUR/acc.), y un perfil de riesgo que ha mejorado sustancialmente en los últimos meses. Tras el acuerdo alcanzado con Shell para la venta de activos de GNL y la posterior venta de la autocartera restante (5%), la compañía fortalece de manera significativa su balance y su posición de liquidez –estimamos un ratio DNAj./CF de 1,96x en 2013 vs. 3,41x en 2012. Según nuestras estimaciones, a pesar del impacto que ha supuesto la expropiación de YPF, Repsol continuará ofreciendo crecimiento en resultados: +5,6% en beneficio neto (TACC 2011-16), +2,4% en BPA.
- La compañía avanza en el objetivo de reforzar sus ratings. Las mencionadas desinversiones, unido a unas sólidas expectativas de generación de caja, deberían ser suficiente para que, una vez se haya completado la venta de activos a Shell (pendiente de la obtención de las autorizaciones correspondientes), veamos una mejora en los ratings de la compañía –por el momento, todas las agencias crediticias han situado el rating de Repsol en perspectiva estable.
- El plan estratégico del grupo evoluciona de acuerdo a lo previsto. En nuestra opinión, la compañía no debería tener problemas para cumplir con el objetivo de generación de caja previsto en el plan. Además, los fondos obtenidos de las desinversiones realizadas hasta el momento, ya superan el objetivo de 4.000-4.500 M EUR fijado para el periodo 2012-16. Con todo, pensamos que, la caja disponible para reducir deuda y pagar dividendos podría exceder en 1.500-2.000 M EUR los 8.100-8.600 M EUR previstos en el plan.
- Se modera el riesgo de una venta desordenada del 9,5% del capital propiedad de Sacyr. En el contexto actual, vemos a Repsol en disposición de continuar pagando un dividendo anual de c.1 EUR/acc., cantidad que debería ser suficiente para que Sacyr siga financiando por esta vía su participación en la compañía –en todo caso, es preciso recordar que Sacyr ha manifestado ya en múltiples ocasiones que a niveles de c.19 EUR/acc. comenzaría a considerar la opción de reducir su participación (9,5%) en Repsol.
 Análisis efectuado por el equipo de Interdin Análisis