El consejero delegado de FCC, presentó el pasado 20 de marzo el contenido del Plan Estratégico 2013-15. El plan tiene dos ejes de ejecución:
- Reducción de deuda: adaptar su volumen a la capacidad de generación de EBITDA.
- Prioridad a la generación de caja de los negocios core. Con vistas a 2015, FCC plantea desinversiones por 2.200M EUR para situar la deuda neta en torno a 5.200M EUR (4.3x Ebitda15). Infraestructuras, gestión y tratamiento de residuos y agua se convierten en las áreas core de la “nueva” FCC.
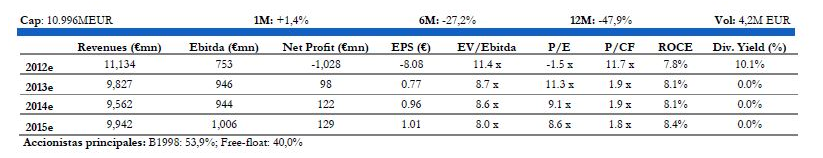
- Dos ejes fundamentales del Plan: la reducción de la deuda, adaptándola a la capacidad de generación de EBITDA del grupo y el enfoque en la generación de caja. FCC apunta a una reducción de deuda de 2.700M de aquí a 2015.
- Desinversiones previstas por importe de 2.200M EUR. Activos no estratégicos como los de energía renovable y servicios urbanos, entidades participadas como Realia y Proactiva y las concesiones fuera del perímetro de Globalvía forman parte de la cartera de activos en venta. Las áreas de negocio core serán tres: la gestión y tratamiento de residuos urbanos, el ciclo integral del agua y la construcción de infraestructuras.
- Un entorno complicado para la ejecución del Plan. (i) La ausencia de recuperación económica, capex de mantenimiento alto y gastos financieros relativamente estables, continuarán limitando la generación neta de caja. (ii) La evolución del capital circulante ofrece escasa visibilidad. Hemos asumido un ligero impacto negativo en caja con tensiones en los plazos de cobro compensadas por un probable ingreso a través del segundo plan de pago a proveedores actualmente en marcha. (iii) Según nuestros cálculos, casi el 40% de las desinversiones previstas corresponden a activos de energía renovable en España. Consideramos que el riesgo de ejecución de esta desinversión es alto habida cuenta del inestable marco regulatorio. (iv) Importantes refinanciaciones pendientes en 2013. FCC debe atender vencimientos por 4.100M en 2013 si bien los préstamos más importantes se limitan a unos 2.400M EUR (950M EUR de WRG y 643M EUR de un sindicado y 625M EUR de Alpine, esta última próxima a ejecutarse). Obviamente, la ejecución temprana de alguna de las desinversiones propuestas actualizaría de catalizador al tiempo que en nuestra opinión, facilitaría el avance en determinadas refinanciaciones.
Calculamos un Valor Teórico para la acción de FCC de 7,98 euros por acción, que incorpora un descuento medio del 25% a la inversión en activos renovables. Servicios: 6.4x Ebitda13 para medioambientales y 5.0x para urbanos.
 Análisis efectuado por el equipo de Interdin Análisis