
El mercado ha premiado el fortalecimiento de la división de autopistas con la incorporación de activos brasileños y chilenos. Seguimos pensando que el margen de creación de valor en los activos Brasileños (que aportarán ~€460mn de nuevo EBITDA en 2013) es significativo. En nuestra opinión, el mercado ha reaccionado con mayor rapidez de la esperada, en tanto que las medidas de creación de valor en Brasil se percibirán de manera gradual en el medio plazo. Creemos que la cotización actual necesita un respiro.
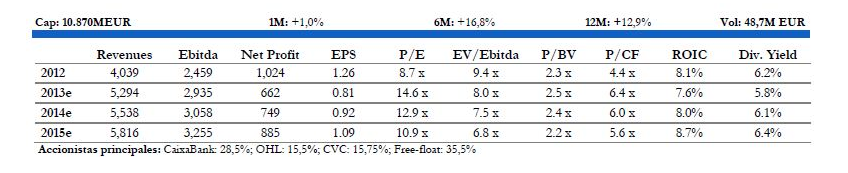
- Buen comportamiento relativo de la acción. La acción de Abertis ha ganado un 8,5% en lo que va de año frente al 5.2% del IBEX35. En los últimos seis meses la brecha se amplía (+16,8% frente al +5,6% del índice). La operación de canje de activos con OHL en virtud de la cual la compañía consolidará 9 autopistas brasileñas y 3 chilenas en 2013 ha sido bien recibida por el mercado.
- El tráfico en España continuará cayendo en 2013. Y con este ejercicio serán ya seis años consecutivos de descenso. Creemos que 2013 ha comenzado con caídas medias en tráfico similares a las que se vieron en el conjunto de 2012 (entre -10% y -12%). Aunque la visibilidad continúa siendo escasa, esperamos una moderación de las caídas en la segunda mitad del año. Por ahora, y en España, situamos la caída entre el 5.0%-5.5% en 2013. En Francia, esperamos caídas de tráfico mucho más moderadas, entre 1.5%-2% repitiendo el comportamiento del año pasado. El tráfico pesado en Francia podría incluso caer un 4%/5% este año habida cuenta de un comportamiento plano del PIB.
- Brasil y Chile compensarán la situación en Europa. Los crecimientos de tráfico esperados para Brasil (+4.0%) y Chile (+5.0%) deberían permitir un comportamiento prácticamente plano del tráfico en la nueva red de Abertis en 2013. Recordamos que el impacto del tráfico en España será menor pues la ponderación de las concesiones españolas en el EBITDA consolidado pasará del 45% al 37% en 2013.
- Nuestro valor teórico desciende de 14,39EUR a 13,51EUR/acc. principalmente como consecuencia de: (i) Empeoramiento de nuestras hipótesis de tráfico en España en 2013 (del – 4% al -5.5% en términos medios) y 2014 (de +1% al -2.5%) y (ii) mayor deuda neta a finales de 2013 respecto de nuestra estimación anterior debido a la mayor deuda asumida por Arteris (ex -OHL Brasil) asociada a la ejecución de los proyectos de construcción de las cinco autopistas federales. El buen comportamiento de la acción en los últimos meses (+26% desde mediados de noviembre de 2012) y el menor valor teórico, ha eliminado el potencial alcista que tenía anteriormente.
 Análisis efectuado por el equipo de Interdin Análisis


