A pesar de su baja exposición inmobiliaria, la buena calidad de su cartera crediticia y de un saludable ratio core capital, en 2013 la amenaza es cierta presión en el margen de intereses por la continua caída de la media móvil 12 meses del Euribor 12M. Después de una subida del 49% en 2013, Bankinter queda con unos múltiplos poco atractivos y un potencial de caída del 7,8% respecto a nuestro precio objetivo.
Sus fortalezas siguen intactas
Los resultados de 2012 resaltaron las cualidades de Bankinter a lo largo de la crisis:
- Una baja exposición inmobiliaria (2,3%) y buena calidad de su cartera crediticia que se traduce en la mora más baja del sector (4,3% vs 10,4% sector), incluido el segmento hipotecario (2,2% vs 3,5% sector).
- Un saludable ratio core capital EBA del 10,2% que, gracias a su baja exposición a Basilea III(la entidad estima un impacto de 20-30pb), seguirá reforzándose mientras mantiene un pay-out del 50% en metálico.
Pero hay algunos nubarrones en el margen de intereses
Bankinter ha capeado bien la caída de 64pb de la media móvil 12 meses del Euribor 12M en 2012 gracias a la continua mejora de los Spreads (+84pb) en nuevos créditos y el buen comportamiento de la financiación mayorista ayudada por la caída de 129pb de la media móvil trimestral del Euribor 3M. Pero 2013 será otro año complicado con una caída estimada de 74pb en la media móvil 12 meses del Euribor 12M agravada por un aplanamiento de la curva de rendimientos (Euribor12M – 3M), que estimamos no se podrá compensar con la mejora que esperamos en el coste de financiación vía depósitos a plazo, spread de la cartera de crédito y los menores costes de financiación mayorista hasta 2014.
Revisamos al alza nuestro valor teórico desde 3,28 hasta 4,3 EUR/acc básicamente por:
- Una mejora del margen de intereses a partir de 2014 por caída del coste de los depósitos.
- Una significativa reducción de las provisiones 2013-14e dado el buen comportamiento de la mora hipotecaria del banco.
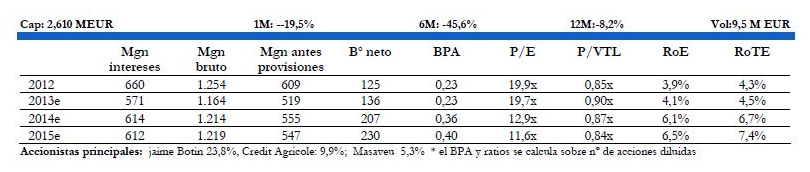
Pero, tras una subida del 49% en 2013, Bankinter cotiza a unos múltiplos PER 11,6x15e y P/Valor tangible en libros (VTL) de 0,84x15e que encontramos poco atractivos frente a un retorno sobre VTL estimado del 7,4% en 2015, significativamente por debajo del coste de capital estimado para el grupo del 10,8%.
 Análisis efectuado por el equipo de Interdin Análisis