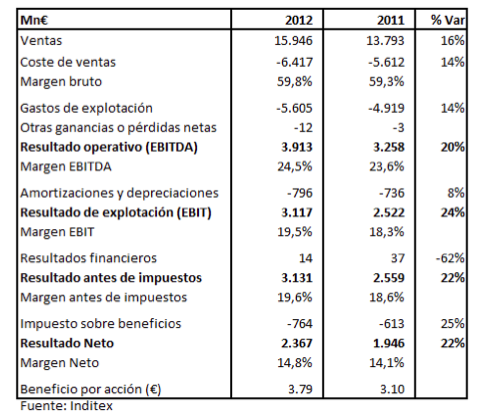
Las ventas durante el ejercicio 2012 se situaron en 15.946 Mn€, un 16% más YoY, mientras que las de tipo de cambio constante aumentaron un 14%.
La superficie de venta aumentó un 14% en 2012, mientras la de venta ajustada por calendario en función de fecha de apertura aumentó un 10,6%. La superficie total de venta se situó en 3.161.448 metros cuadrados al cierre del ejercicio.
El margen bruto ascendió hasta 9.529 Mn€, lo que supone un incremento del 16% con respecto al año anterior.
Los gastos operativos se han mantenido controlados durante el período, creciendo un 14% (por debajo del incremento del 16% YoY de su cifra de ventas) como consecuencia de la nueva superficie comercial abierta e incluyen todos los gastos de lanzamiento de nuevas tiendas.
El resultado operativo (EBITDA) ha marcado un registro de 3.913 Mn€, superando generosamente los 3.258 Mn€ registrados a cierre de 2012.
Su resultado antes de intereses e impuestos (EBIT), alcanzaba los 3.117 Mn€, lo que suponía un incremento del 24% con respecto al año precedente.
El resultado financiero disminuyó un 62% hasta 14 Mn€ y su montante de impuestos ascendió un 25% hasta 764 Mn€.
Su beneficio neto ascendió hasta 2.367 Mn€ frente a los 1.946 Mn€ reportados en el mismo período del año precedente, lo que suponía un incremento del 22% YoY, situando su margen neto en el 14,8% desde 14,1% de 2011.
El Consejo de Administración ha acordado proponer a la Junta General de Accionistas un dividendo de 2,20€ por acción, que supone un incremento del 22%., en línea con el incremento del beneficio neto.
Comentario bursátil:
La compañía textil volvía a presentar un fuerte incremento de su beneficio neto anual (22%) hasta 2.367 Mn€, con cifra de ventas de 15.946 Mn€ (+16% YoY). Sin embargo, a pesar de las buenas cifras, éstas quedaban ligeramente por debajo de las previsiones de 2.390 Mn€ de beneficio, con ingresos de 15.970 Mn€, que esperaban el conjunto de analistas de Bloomberg.
Las cifras anuales se han visto penalizadas en gran medida por el comportamiento en el 4T, donde su beneficio neto se volvía a situar por debajo de las expectativas (705 Mn€ vs. 716 Mn€ est), lo que suponía el segundo trimestre consecutivo que no superaban al consenso de mercado, después de tres años batiéndolo. Aunque al menos sus ingresos sí se situaban en línea con las previsiones (4.580 Mn€).
Por otra parte, valoramos de manera positiva su posición de efectivo y equivalente, que se ha incrementado desde 3.467 Mn€ hasta 3.843 Mn€ a cierre de 31 de enero de 2013.
Otro elemento que invita al optimismo es el arranque de la firma en 2013, donde sus ventas a tipos de cambio constantes, corregidas por el efecto calendario han aumentado un 12% en el período desde el 1 de febrero hasta el 11 de marzo de 2013.
Por tanto, a pesar de la ligera desaceleración del ritmo de crecimiento de los últimos trimestres, mantendríamos el valor, ya que ha presentado un balance sólido: beneficio neto de más de doble dígito, con márgenes impecables (mayores al 20%), que justifica su ligera sobrevaloración sobre comparables (24,7 vs. 20,6). Además, sus resultados se podrían ver beneficiados en los próximos meses, ya que la cifra de inversiones prevista para 2013 será de alrededor de 1250 Mn€, que destinará fundamentalmente a nuevas aperturas (440-480 tiendas).
Otro factor que podría contribuir positivamente sería el lanzamiento de ventas por internet en Rusia en la temporada Otoño-Invierno y la optimización de su superficie comercial mediante la ampliación de tiendas bandera. La conjunción de estos elementos podrían situar al BpA en el 2013 en 4,33€ con unas ventas esperadas de alrededor de 17.500 Mn€.
Por Victoria Torre Pérez
Análisis y Gestión de Carteras en Self Bank