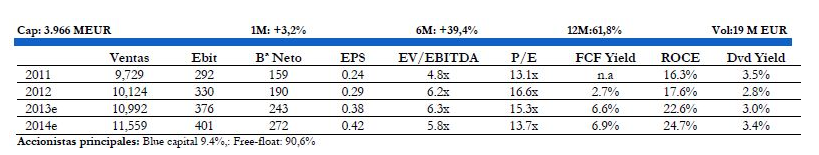
Las cualidades de DIA son ya conocidas: perfil defensivo (distribución de alimentos a precios competitivos), fuerte posicionamiento (líder en 4 países que conjuntamente representan el 73% de ventas13e), sólida estructura financiera (deuda neta/Ebitda13e 0,8x), capacidad de generación de caja (266 M EUR/año de media).
Además, creemos que DIA puede seguir expandiéndose de manera rentable a un ritmo de 300 aperturas anuales en los próximos dos años (desde un total de 6.914 tiendas en 2012). Las apuestas a nivel regional son:
- Iberia (150 aperturas) donde esperamos que se consolide el nuevo formato comercial “DIA Fresh”.
- Emergentes (Brasil, Argentina y China) con otras 150 aperturas netas (que incluyen 75 cierres en Turquía en 2013).
Todo ello resulta en una gran visibilidad en resultados. Esperamos una TACC del +8,4% en Ebit en 2012-15e que se incrementa en beneficio neto hasta el +13,4% debido a menores gastos financieros (por generación de caja) y una normalización en la tasa fiscal. Esta ovolución a nivel operativo se debe:
- A un +6,1% medio anual en ventas, gracias al fuerte posicionamiento de DIA en el segmento de proximidad (elemento diferencial frente a otros hard discount).
- A una sostenida mejora de márgenes de +20p.b anuales, especialmente en Emergentes (donde la rentabilidad es extraordinariamente baja por Turquía) y en Francia (por la constante reducción de costes en esa región).
Destacamos que nuestras estimaciones incorporan la adquisición de Schlecker, que empezó a consolidarse en febrero 2013 (ex-Schlecker, estimamos TACC 2012-15e del +7,3% en Ebit y del +12,5% en beneficio neto).
Después de los resultados 2012, hemos revisado al alza nuestro valor teórico un 7% hasta los 6,0 EUR/acc. Nuestra valoración está basada en un DFC, en el que aplicamos un coste de capital del 8,1% y un crecimiento terminal del +1,5%.
Tras una revalorización del +62% en los últimos 12 meses (vs. +4% IBEX35), creemos que la mayoría los atractivos de DIA ya están en precio y los múltiplos a los que cotiza están en línea con su sector (EV/EBITDA13e 6,5x y P/E13e 15,8x).
 Análisis efectuado por el equipo de Interdin Análisis