OHL
OHL publicará los resultados correspondientes al ejercicio 2012 el miércoles día 27 de febrero de 2013 antes de la apertura. La compañía realizará una presentación en Madrid a las 12:00 CET.
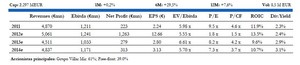
- Los resultados estarán marcados por la desconsolidación durante el 4T 2012 de los activos concesionales de Brasil y Chile que se contabilizarán en ese período como actividades discontinuadas. Ello explica la caída esperada en facturación de concesiones y el tan modesto crecimiento de su Ebitda y la caída del Ebit.
- Creemos que la división de construcción presentará un comportamiento muy similar al reportado en septiembre y estimamos una caída del 1%.
- Mientras la unidad de “otras actividades” que engloba desarrollos y construcción industrial marcará un fuerte crecimiento (+62%) impulsado por esta última.
- Hemos incorporado en nuestras estimaciones de beneficio neto, plusvalías después de impuestos de 1.000M EUR procedentes de la operación de permuta de los activos de OHL Brasil. La certidumbre sobre el volumen de plusvalías es bastante escasa por lo que nuestra cifra de beneficio neto podría ser imprecisa.
Estimamos un valor teórico de 29,04EUR/acc. para el valor.
Ferrovial
Ferrovial publicará los resultados correspondientes al ejercicio 2012 el martes día 19 de febrero de 2013 al cierre de la sesión. La compañía realizará una conferencia telefónica el mismo día a las 18:00 CET.
- Esperamos un crecimiento muy modesto en ventas del 2,4% impulsado por los servicios que compensarán el comportamiento plano de la construcción y la ligera caída esperada en autopistas.
- El EBITDA consolidado debería reportar un saludable crecimiento próximo al 10% apoyándose principalmente en: (i) la construcción (continuación de la regularización de provisiones de obras finalizadas) y al buen comportamiento operativo de determinados mercados internacionales y (ii) control de costes en la división de servicios.
- El EBIT después de deterioros y enajenaciones debería decrecer en un 10% aproximadamente al haberse registrado un saldo positivo de 140M EUR en 2011 por estos dos conceptos. La cifra de 2012 incluye una estimación de la plusvalía por la venta del 5,72% de BAA.
- La comparativa del resultado neto atribuible no procede al contabilizarse en 2011 un resultado positivo de 844M EUR como plusvalía por la venta del 5.88% de BAA. La ausencia de importe en esta línea en 2012 se compensa parcialmente por el efecto contable de consolidar BAA por puesta en equivalencia que, sumando la ETR407, esperamos aporte unos 330M EUR al beneficio de Ferrovial. Esta última cifra incluye plusvalías por venta del aeropuerto Edimburgo y valoración a precios de mercado de la cartera de derivados.
Estimamos un valor teórico de 13,42EUR/acc. para el valor.
Abertis
Abertis publicará los resultados correspondientes al ejercicio 2012 el martes día 19 de febrero de 2013 antes de la apertura. La compañía realizará una presentación en Madrid a las 12:00 CET.
- No esperamos sorpresas en los resultados del cuarto trimestre. Los resultados de los doce meses mantendrán la línea marcada a septiembre de 2012. En ese sentido, esperamos crecimientos modestos en ventas y Ebitda del 2.9% y 2.0% respectivamente.
- El tráfico en la red de Abertis cerrará el ejercicio con una caída ligeramente inferior al 5%. La caída en España se situará en torno al 10% mientras que en Francia esperamos una caída más suave que la del 2.7% reportada a los 9 meses de 2012.
- Esperamos una caída en Ebit del 1.3% que contrasta con la de -9% de septiembre debido a que no hemos asumido deterioros de valor en ninguna división en el 4T 2012.
- Las plusvalías por la venta del 23% de Eutelsat (480M EUR) y del 14,6% en Brisa (97M EUR) impulsarán la cifra de beneficio neto hacia los 1.085M EUR estimados.
Estimamos un valor teórico de 14,39 EUR/acc. para el valor
 Análisis efectuado por el equipo de Interdin Análisis