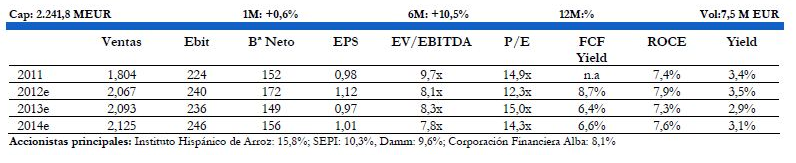
Vemos EBRO como un negocio rentable que va a crecer de manera sostenida a nivel operativo (+1,7% TACC 2012e-16e en Ebitda) gracias a un perfil defensivo y un sólido posicionamiento.
Atractivo modelo de negocio
El atractivo del modelo de negocio de EBRO se resume en:
- Un perfil defensivo (comercializa pasta y arroz).
- Un fuerte posicionamiento (primer fabricante de arroz a nivel mundial y segundo de pasta)
- Una gran diversificación geográfica (España representa sólo un 8% de ventas y un 11% del Ebitda 11).
- Una cómoda posición financiera (ratio deuda neta/Ebitda12e de 0,9x).
- Una sólida capacidad de generación de caja (164M EUR/año de FCF).
Crecimiento moderado a nivel operativo en el periodo 2012-16e
Estimamos que los ingresos crecerán un +1,5% anual asumiendo únicamente un incremento de volumen orgánico (que está en línea con el aumento del consumo de arroz y de pasta en los mercados en los que opera EBRO) que a nivel operativo se ve incrementado ligeramente como consecuencia de mejoras de eficiencia y de cambios en el mix de producto. Así, esperamos que el Ebitda crezca un +1,7% de media al año en el periodo 2012-16e.
Múltiplos que ya reflejan la mayoría de las cualidades de EBRO
A los precios actuales EBRO cotiza a unos múltiplos que ya reflejan la mayoría de las cualidades de la compañía (14,9x P/E13e) y que consideramos exigente teniendo en cuenta que:
- Es ligeramente superior a su media de los últimos 7 años (13,8x).
- Que el crecimiento que esperamos en resultados es moderado.
- Estimamos un FCF yield del 7% (frente a un coste del equity estimado del 8,5%).
EBRO tendría un potencial de revalorización del +4,1% frente a nuestro valor teórico de 15,2EUR/acción.
 Análisis efectuado por el equipo de Interdin Análisis