Una apuesta geográfica a precios atractivos
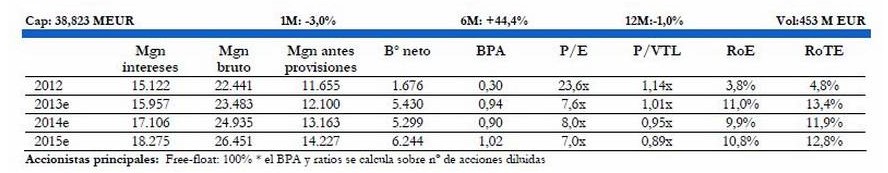
El atractivo de BBVA se resume en una TACC del 6,5% en 2013-15e a nivel operativo gracias a su fuerte exposición a mercados emergentes (LatAm y Asia), que se multiplica hasta una TACC del 55% en beneficio neto gracias a un decreciente riesgo del crédito en España. Unido a que cotiza a unos múltiplos atractivos y una rentabilidad por dividendo del 6,0% que sube hasta el 7,8% en 2015e, nos lleva a calcular un Valor Teórico de 9,4 EUR por acción.
- Atractivo posicionamiento geográfico. A cierre de 2012 BBVA ya consigue un 55% del margen bruto en economías emergentes como México, Latinoamérica, China o Turquía. Regiones con buenas perspectivas macroeconómicas que se resumen en un PIB real creciendo de media a una Tasa Anual de Crecimiento Compuesto (TACC) del 5,0% en 2013-15e, con una tasa de desempleo estable en niveles medios del 7,2% y una inflación controlada excepto en Argentina y Venezuela según el FMI.
- Beneficio neto creciendo a una TACC del 55% en 2013-15e. La creciente exposición de BBVA a mercados emergentes debería permitirle alcanzar TACC’s del 6,5% a nivel operativo en 2013-15e a pesar de que esperamos que el negocio en Europa y España continúe débil. Este crecimiento se expandiría a nivel de beneficio neto hasta una TACC del 55% gracias a una significativa reducción de las provisiones en España y el centro corporativo. En conjunto esperamos que BBVA supere los 6.000M de beneficio neto en 2015e.
- Riesgos a la baja. El core capital ha pasado del 7,1% al 9,1% según criterio EBA y seguirá reforzándose a futuro con más de 9.000M EUR de beneficio en 2013-14e y 1.600M EUR de plusvalías por la venta de los negocios de pensiones en LatAm. La liquidez sigue mejorando por la reducción del gap comercial que podría cubrir los 17.000M EUR de vencimientos mayoristas en 2013, aunque ya se han emitido 2.500M EUR en 2013 y se emitieron 14.000M EUR en 2012.
- Múltiplos atractivos y alta rentabilidad por dividendo. BBVA cotiza a unos múltiplos P/Valor tangible en libros (VTL) de 0,95x14e y 0,9x15e que encontramos atractivos frente a un retorno sobre VTL estimado del 11,9% en 2014 y del 12,8% en 2015, significativamente por encima del coste de capital estimado para el grupo del 10,8%. A esto, se une una buena rentabilidad por dividendo del 6,0% en 2013 y 14 que aumentaría al 7,8% en 2015.
 Análisis efectuado por el equipo de Interdin Análisis