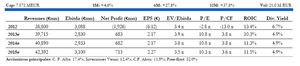
ACS afronta 2013 con menores tensiones de liquidez gracias a los acuerdos de refinanciación de deuda en Iberdrola, y con la confianza de recuperar un nivel de flujo de caja operativo próximo a los 2.800M EUR. Los avances en la convergencia operativa entre Hochtief y ACS (implementación de medidas de mejora de eficiencia en Europa y América) así como en el cierre de las desinversiones pendientes, son frentes no exentos de riesgo, que marcarán la estrategia del grupo este año. La visibilidad de un retorno a la estabilidad en el mercado doméstico es mínima.
Reestructuración de balance a buen ritmo
- El 27 de diciembre ACS comunicó haber modificado por segunda vez (la primera modificación se realizó en julio de 2012) los contratos de equity swap y prepaid forward suscritos con las entidades Natixis y SocGen respectivamente. El primero agrupa una participación en Iberdrola del 4,53% y el segundo del 8,02%. Las modificaciones de julio y diciembre tienen importantes implicaciones tanto contractuales como contables. En primer lugar, el riesgo financiero de la inversión en Iberdrola se reduce significativamente por: (i) se eliminan las claúsulas margin call y (ii) se alarga el vencimiento de ambos contratos a diciembre de 2015. Recordamos que ACS estaba obligado a depositar efectivo para cubrir una determinada relación de value-to-loan asociada a cada una de las participaciones.
- Desde el punto de vista contable, la modificación contractual permite considerar la inversión en Iberdrola como derivado financiero en virtud de lo estipulado en la norma contable IFRS9. Así, y en virtud de la misma, la inversión en Iberdrola pasa a contabilizarse como activo financiero permitiendo la desconsolidación del pasivo asociado a la misma, esto es, un total de 3,034M EUR. Así, esperamos que ACS reporte una deuda neta entre 4.830M EUR a diciembre de 2012 cantidad que no incluiría la deuda vinculada a los activos puestos a la venta que asciende a 3.311M EUR. La deuda neta reportada a diciembre 2011 alcanzó 9.334M EUR.
Las desinversiones continúan siendo prioritarias
- A pesar de la dificultad de realizar la mayor parte de las desinversiones, éstas constituirán de nuevo un elemento estratégico prioritario. En nuestra opinión, la probable orientación de las inversiones hacia el fortalecimiento del control en Hochtief o en alguna de sus filiales a medio plazo, requerirá de un mayor –y rápido- desapalancamiento como premisa.
- Ello podría hacer que ACS redujera su sensibilidad al precio en 2013 en alguna de las transacciones potenciales. Recordamos que la lista es amplia: aeropuertos de Hochtief, Xfera, negocio de cable en Australia (NexGen), 76% de Clece, concesiones de infraestructura y activos de energía renovable son algunos ejemplos. Resulta difícil estimar el efectivo que ACS podría obtener así como su timing. En un escenario idealizado, asumiendo que todas las desinversiones mencionadas se ejecutan en 2013, la relación entre deuda neta/ebitda se situaría <2.0x a final de año. La tabla 1 a continuación es una simple orientación.
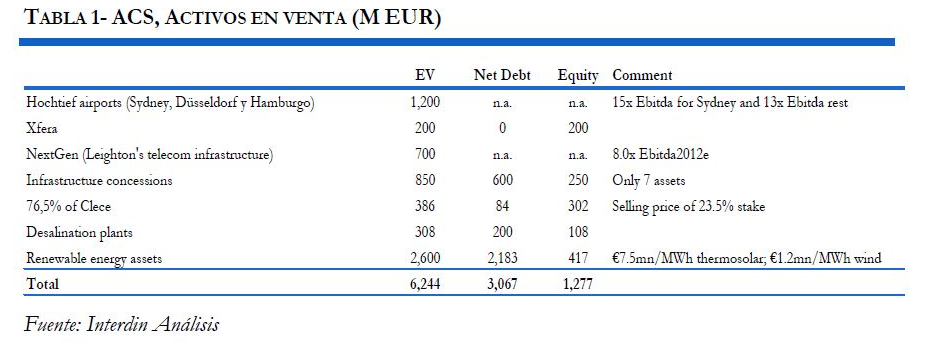
- Hochtief gestiona otros tres aeropuertos más (Tirana, Atenas y Budapest) también en venta, cuyo hipotético precio no hemos considerado en la Tabla 1.
El regreso del flujo de caja libre
- 2013 volverá a ser testigo de una caída importante de la producción doméstica con tasas de decrecimiento de dos dígitos (entre el 15%-20%), según nuestras estimaciones. La construcción civil (-20/-25%) y los servicios industriales (-15%) serán los principales responsables de este nuevo retroceso en España. A pesar de ello, esperamos estabilidad en márgenes (7% en construcción y del 9.0-9.5% en industriales ex – renovables).
- No obstante lo anterior, el flujo de caja operativo consolidado, debería regresar a niveles de €2.8bn este año apoyándose en la actividad de construcción internacional. Por un lado por los mayores volúmenes de producción y sobre todo, a través de la normalización del consumo de capital circulante, que en el 2012 fue extraordinariamente alto en Leighton, filial australiana de Hochtief.
- Gran parte de los esfuerzos se centrarán este año en incrementar de manera significativa el flujo de caja libre de Hochtief que en 2012 podría presentar un saldo negativo próximo a los 800M EUR. En nuestra opinión, ACS trabajará en tres frentes: (i) Implementar medidas de eficiencia operativa y en particular recortar costes en las divisiones de America y Europa toda vez que el recorrido al alza del margen Ebitda en Leighton es escaso. (ii) Control estricto de las inversiones, en particular en Leighton, priorizando el alquiler de maquinaria y las políticas de subcontratación. Al mismo tiempo, ejercer un control más estricto de los inventarios. (iii) Desinvertir negocios de escasa o negativa rentabilidad. En este punto, nos consta que la venta de los aeropuertos de Hochtief es prioritaria.
- De manera prudente nuestras estimaciones en Hochtief contemplan una mejoría de márgenes desde 1.1% al 2.5% en Europa y del 0.9% al 3.0% en America en el plazo de 2 años. Creemos que el potencial es mayor pero llevará tiempo ejecutar el nuevo modelo de gestión que al final, afectará a toda la cadena de valor del negocio constructor desde la licitación hasta la ejecución, con especial énfasis en la análisis y valoración de riesgos y las políticas de subcontratación.
- Asumiendo ventas 2012 de 23.670M EUR, el paso del margen Ebitda en Europa al 4.4% y en America al 4.0%, generaría un Ebitda adicional de unos 225M EUR. Esta cifra implicaría un incremento del 14% sobre nuestra estimación Ebitda12e. Actualmente, Hochtief cotiza a 3,60x Ebitda12.
- Aplicando este múltiplo al Ebitda adicional el valor de empresa de Hochtief aumentaría en igual proporción (un 14% hasta los 6.469M EUR). Asumiendo una deuda constante de 1.880M EUR la valoración a mercado del 50.5% de los fondos propios de Hochtief en nuestra suma de partes de ACS ascendería a 2.317M EUR (+22%) cifra que representa 1.3EUR/acción de ACS. Si utilizáramos un múltiplo EV/Ebitda del 4.5x, que podría justificarse por el incremento gradual de la eficiencia operativa, el impacto en términos de EUR/acción sería de 1,62EUR/acción de ACS.
Deuda
- Un importante paso dado por la compañía para avanzar en el proceso de despalancamiento es la desconsolidación de la deuda asociada a los vehículos inversores en Iberdrola a través del equity swap con Natixis y del prepaid forward con SocGen y que asciende a un total de 3.304M EUR. ACS ha hecho uso de la normativa contable vigente (en concreto la norma IFRS9) para, a través de sendas modificaciones en los contratos, transformar la mayor parte de su inversión en Iberdrola (correspondiente al 12,8% de su capital social), en un instrumento financiero derivado que pasa a contabilizarse como activo financiero, evitando la necesidad de reconocer el pasivo asociado en su balance.
- El segundo impulso ha venido de la mano de las desinversiones durante 2012 que han contribuido a reducir la deuda en 2.975M EUR. Esta cifra no incluye la venta del 6,4% de autocartera efectuada en enero de este año por 360M EUR.
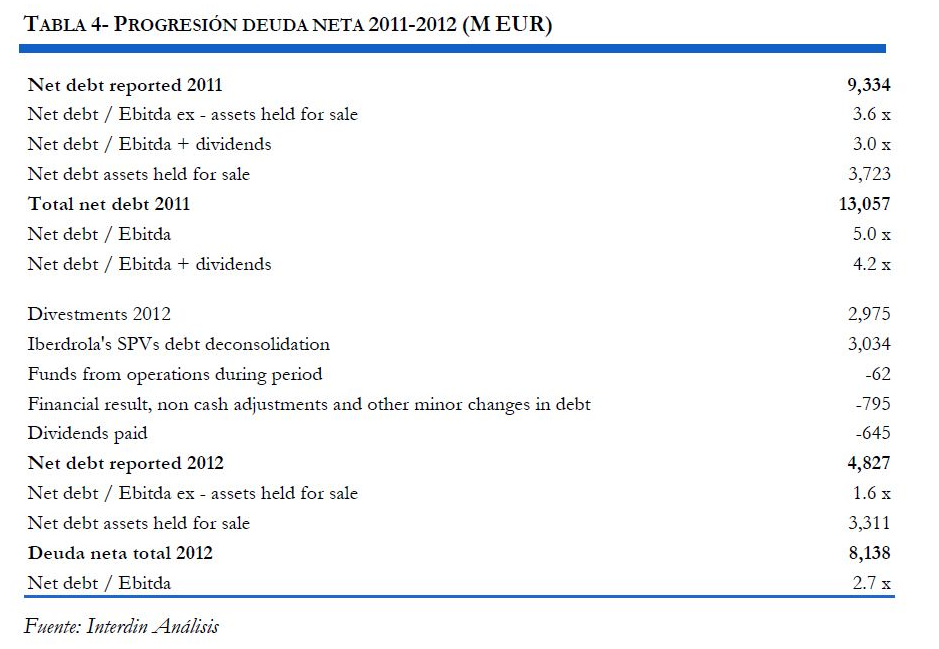
- Con todo, la deuda neta a reportar por el grupo en diciembre de 2012 debería situarse alrededor de los 4.830M EUR que representa 1.6x Ebitda12e. Añadiendo la deuda correspondiente a los activos mantenidos para la venta la deuda neta se situaría en 8,140M EUR (2,7x Ebitda12e).
- En 2013, la deuda neta total debería de nuevo experimentar una caída significativa de al menos el 10% principalmente debido a: (i) menor consumo de capital circulante procedente de Leighton, (ii) un menor nivel de inversiones (1.300M EUR frente a 2.200M EUR de 2012) y (iii) menores gastos financieros como consecuencia de no tener que hacer frente a los correspondientes a la participación del 8.2% en Iberdrola (prepaid forward con SocGen).
- En 2013, no hemos asumido ninguna desinversión aparte de la autocartera, ya realizada. Con ese nivel de desinversiones, la deuda neta caería a 3.994M EUR (1.3x Ebitda13e). Si asumiéramos desinversiones adicionales por unos 1.000M EUR este año, la deuda neta descendería a 2.294M EUR (0.9x Ebitda13e).
Valoración
Nuestra valoración por suma de partes de ACS ofrece un valor teórico de 20.29EUR/acción. Este resultado no incorpora ningún descuento ni por condición de conglomerado ni sobre el valor de mercado de las participadas (Iberdrola y Hochtief). El valor aún está expuesto a determinados riesgos en 2013, en particular a una mayor contracción de la esperada en la producción doméstica y a la dificultad para acelerar el ritmo de las desinversiones (e incertidumbre sobre la sensibilidad al precio). Finalmente, aunque reconocemos que el potencial de creación de valor en Hochtief es fuerte, echamos de menos mayor visibilidad en la mejora operativa del grupo ex – Leighton así como una mayor precisión estratégica en torno a la gestión de ACS dentro del grupo alemán y los objetivos corporativos con el mismo y/o sus filiales.
 Análisis efectuado por el equipo de Interdin Análisis