Estabilidad operativa en 4T 2012
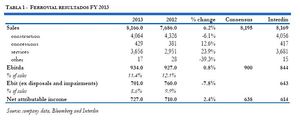
No esperamos sorpresas en el ámbito operativo durante el 4T 2012. El año debería cerrar guardando la tendencia observada en los resultados de los 9 meses a septiembre. Según nuestras estimaciones el Ebitda debería acercarse a los 900M EUR que se repartirá de manera bastante equitativa entre construcción (39%), autopistas (33%) y servicios (32%). La actividad de construcción seguirá beneficiándose de márgenes altos (resultado de regularización de provisiones de obras finalizadas, particularmente en España, y a la ausencia de inicio de nuevos trabajos en este país). En 2013 esperamos un comportamiento plano (una ligera contracción es posible) del Ebitda consolidado causado por la actividad de construcción excluyendo Polonia y USA. La visibilidad es escasa y dependerá de la menor o mayor regularización de provisiones en el mercado doméstico. En autopistas y servicios esperamos crecimientos estables del Ebitda del entorno del 4%.
Buenas perspectivas en participadas 2013
Es incontestable la calidad de los dos principales activos de infraestructuras gestionados por Ferrovial a saber la ETR 407 y el aeropuerto de Heathrow. Ambos consolidan por puesta en equivalencia. En 2012, el total de dividendos repartidos por ambas inversiones ascenderá a 302M EUR. Más importante aún es que el desempeño operativo de ambas participadas presenta buena visibilidad. En Heathrow, ésta está garantizada por el incremento de tarifa (+10.4% hasta el próximo quinquenio regulatorio que ha de dar comienza en abril de 2014) y en la ETR, aunque es menor debido al impacto en gastos financieros del mayor apalancamiento, esperamos que la contribución al beneficio neto de Ferrovial permanezca plana respecto a 2012. Estimamos que el dividendo conjunto de ambas participadas debería aumentar como mínimo, un 5% anual en los próximos ejercicios. Estimamos 264M EUR en dividendos para Ferrovial en 2013 (-16% interanual por menor participación en Heahrow Airport).
Actualización del valor teórico. Activos de infraestructuras infravalorados
Hemos subido nuestro valor teórico de 12,15 a 13,32EUR/acc. debido principalmente a la actualización, al precio de transacción (926M EUR), de las últimas participaciones vendidas en FGP Topco y que suman un 16,34%. Continuamos optando por la prudencia en la valoración de la participación restante (33,65%) usando 0,9x RAB (*) y 1.0x RAB en Stansted y Heathrow respectivamente. Aumentamos la valoración de las autopistas en EEUU consecuencia de las inversiones realizadas a lo largo del año. Mantenemos la valoración de la ETR-407 en 3.009M EUR (valoración implícita de la venta del 10% a CPPIB en octubre de 2010). El impacto positivo de una mayor posición de caja neta ex-proyectos de infraestructura en 2012 se compensa por la menor valoración por múltiplos Ebitda en construcción y servicios al realizar el roll-over a 2013 en estas divisiones. Si valorásemos el 33,65% de FGP Topco en base al último precio transaccionado (1.923M EUR ), el valor teórico de Ferrovial sumaría 1.02/acc . hasta 14,34/acc.
(*) Regulotory Asset Base: Valor en libros de los activos sujetos a regulación.
 Análisis efectuado por el equipo de Interdin Análisis