OHL ha publicado muy buenos resultados a septiembre de 2012 con crecimientos de doble dígito en beneficios. Los resultados estuvieron en línea con las estimaciones de consenso si bien el Ebitda sorprendió ligeramente al alza.
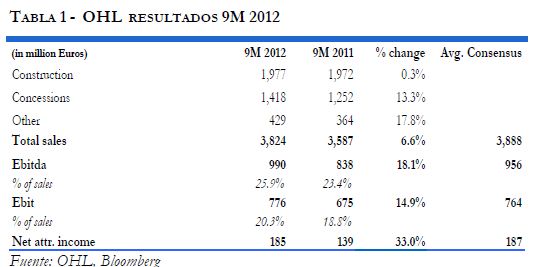
- Las ventas crecieron un 9,3% impulsadas principalmente por las divisiones de construcción, industrial y concesiones. Los mercados internacionales representan un 74% de las ventas y un 90% del Ebitda.
- Las concesiones de autopista (81% del Ebitda total) continúan siendo las principales impulsoras del crecimiento del Ebitda. El beneficio bruto de explotación de esta división aumentó un 26% en el período gracias a: (i) la buena evolución del tráfico en Latinoamérica, (ii) el incremento de tarifas en el período y (iii) la apertura progresiva al tráfico de determinados tramos en México y Chile.
- La actividad de construcción presentó un comportamiento plano en ventas resultado de un fuerte crecimiento fuera de España que consiguió compensar la caída del 29% en el mercado doméstico. El Ebitda cedió un 6,3% debido a dos factores: uno, por efecto comparación, ya que el mismo período de 2011 fue testigo de la finalización de grandes obras que normalmente impulsan el crecimiento del Ebitda y dos, el hecho de que varios grandes proyectos se encuentran aún en fase de diseño y preparación con escasa contribución al beneficio de la división. Dicho esto, es importante destacar la alta visibilidad del negocio constructor tras el fuerte aumento de la cartera de obra durante el período (+38%) hasta los 8.400M EUR. La cifra equivale a 36 meses de actividad al ritmo actual. España ya sólo representa el 22% de la cartera de construcción.
- A diferencia de otros trimestres, la deuda neta con recurso permaneció sin cambios en 1.330M EUR, consecuencia del cobro de 200M EUR por la venta de Inima y de otros 200M EUR en concepto de repago de deuda intra-grupo desde OHL Concesiones a la sociedad matriz. La compañía ha señalado que espera seguir reduciendo la cifra de deuda neta con recurso a finales de año. De esta manera, sólo ha “precisado” que el nivel de deuda neta/Ebitda con recurso oscilará entre 2.0x-3.0x en diciembre. El dato final dependerá de los siguientes factores: (i) el comportamiento positivo –de carácter estacional- del fondo de maniobra en el 4Q, (ii) el probable cobro de 200M EUR por la venta de las concesiones chilenas a Abertis, (iii) el cobro de los down-payments correspondientes al inicio de grandes proyectos de construcción internacional y (iv) el cobro de parte de la factura pendiente del Centro de Convenciones de Orán (180M EUR).
- La compañía, sin aportar ningún detalle sobre los asuntos pendientes de la operación con Abertis, ha declarado sentirse confiada en cerrar las transacciones de OHL Brasil y Chile antes de final de año.
Tras la publicación de estas cifras, mantenemos nuestro valor teórico de 26,45 EUR/acc.
 Análisis efectuado por el equipo de Interdin Análisis