Resultados a 30 de septiembre de 2012
ACS publicó buenos resultados a nivel operativo (ventas, Ebitda y Ebit) si bien el beneficio neto comparable descendió un 14,7% principalmente debido a mayores gastos financieros. Los resultados estuvieron en línea con las estimaciones de consenso y no son comparables, ya que Hochtief consolidó 4 meses de resultados en el mismo período del año 2011 frente a 9 meses en este período.
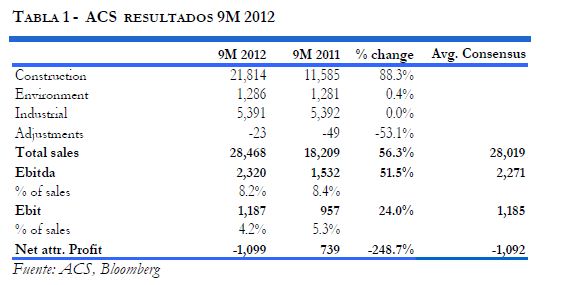
- La consolidación de Hochtief y la expansión internacional del resto del grupo permiten que las ventas fuera de España crezcan a un ritmo del 17% frente a una fuerte caída en España, del 22%. Las ventas consolidadas ascendieron un 7,3% en términos comparables.
- Destacamos la fortísima caída en las ventas de construcción nacional durante el período (-37% interanual) consecuencia de la contracción de la inversión pública en infraestructuras y la caída de la edificación. Esta caída se compensa parcialmente por la buena marcha de la actividad internacional de Dragados.
- Relevante la estabilidad en servicios medioambientales cuyas ventas crecieron un 4% en términos comparables. Ebitda plano gracias a la actividad en el negocio exterior.
- Las pérdidas netas después de impuestos alcanzaron los 1.099M EUR, resultado de factores extraordinarios asociados a la inversión en Iberdrola y reportados en junio de este año: (i) pérdidas después de impuestos de 599M EUR por la venta del 3,69%; (ii) deterioro de la inversión en Iberdrola con impacto negativo después de impuestos por 962M EUR; (iii) costes incurridos en los procesos de refinanciación de los vehículos inversores en Iberdrola por importe de 256M EUR (provisionados en junio por 302M EUR). El beneficio neto comparable cayó un 14,7% como consecuencia principalmente de la menor contribución de la división de construcción –mayores amortizaciones y mayores gastos financieros- y la menor contribución de medioambiente por cambios en el perímetro de consolidación.
- La deuda neta se situó en 9.214M EUR prácticamente sin cambios (-1.3%) frente a diciembre de 2011. La mayor deuda consolidada por Hochtief se compensa por una disminución significativa de la deuda asociada a la inversión en Iberdrola (desde 3.776M EUR a 2.641M EUR) y correspondiente a una menor participación en la eléctrica (13,76%).
Con estos datos mantenemos el último valor teórico calculado de 20,55 EUR/acc.
 Análisis efectuado por el equipo de Interdin Análisis
1