Resultados Mediaset España 2011
![]()
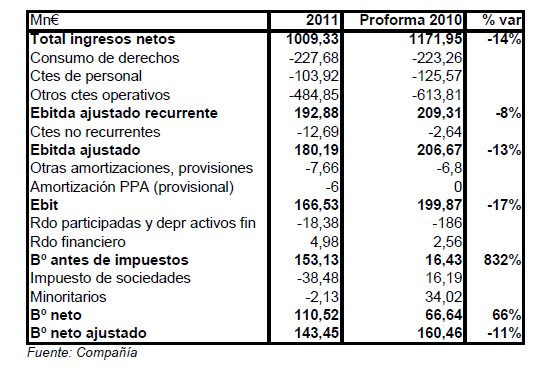
Mediaset España ha registrado una caída del 14% YoY en los ingresos netos totales hasta 1.009 Mn€. Los ingresos brutos de publicidad alcanzaron los 1.006 Mn€. Dentro de éstos, los ingresos de publicidad en los múltiplex (que comprenden los canales Telecinco, Cuatro, Factoría de Ficción, La Siete, Boing y Divinity) diminuyeron un 11,5% hasta 971,46 Mn€ mientras que los ingresos publicitarios de otros medios (Internet, teletexto…) cayeron un 41,4% hasta 34,86 Mn€. La fuerte caída se explica por la exclusión en lo que llevamos de 2011 de canales de terceros como consecuencia de la limitación impuesta por la CNMV tras la compra de Cuatro. Los ingresos netos de publicidad, una vez descontados los descuentos, se situaron en 947.46 Mn€ La partida otros ingresos (venta de derechos de co-producción, sms, merchandising, ..) experimentó una caída del 17,5% YoY hasta 61,87 Mn€ como consecuencia del menor número de películas en explotación y la caída de ingresos de sms y call TV ante la complicada situación macroeconómica de España.
Los costes operativos totales disminuyeron un 13,1% hasta 844,80 Mn€ debido a la ausencia del Mundial de Fútbol de 2010, a unos menores costes de programación, menores costes de ventas ante un número inferior de películas en explotación y la inclusión de las sinergias de costes derivadas de la integración de Cuatro. Los costes operativos recurrentes bajaron un 15% hasta 824,12 Mn€. Estos costes excluyen gastos extraordinarios de reestructuración del personal (12,69 Mn€), amortización de intangibles de Cuatro (8 Mn€) y reversión de una provisión en 2010
de 2,64 Mn€. Desglosando los costes operativos, la mayor caída se ha producido en otros costes operativos (-21%); los costes de personal han experimentado también recortes bastante importantes (-17,2%) mientras que el consumo de derechos aumentó ligeramente (+2%). La compañía ha continuado reduciendo la producción externa de forma que un 90,6% de su producción es propia vs 88% del ejercicio anterior.
El Ebitda ajustado recurrente alcanzó los 192,88 Mn€ (-7,9%) y en términos de margen sobre ingresos netos se situó en el 19,1% superando el 17,9% del ejercicio anterior. El Ebit alcanzó los 164,53 Mn€ que, en relación con los ingresos netos, supuso un margen del 16,3% vs 17,1% de
2010 proforma. En términos ajustados recurrentes, el Ebit alcanzó los 185,22 Mn€ lo que mejora el margen desde el 17,3% hasta el 18,4%.
El beneficio neto se situó en 110,52 Mn€ y ajustando la cifra (excluyendo el impacto de la amortización de intangibles de Cuatro y Digital + y de la reclasificación de la inversión en sociedades integradas por el método de la participación a activos financieros no corrientes disponibles para la venta) el beneficio mejoraría hasta 143,45 Mn€.
El flujo libre de caja operativo disminuyó hasta 377,60 Mn€ desde 390,55 Mn€ del ejercicio anterior como consecuencia del incremento de la inversión neta hasta 241,67 Mn€, de los cuales la mayor parte correspondió a las inversiones en series de ficción nacional (131,41 Mn€).
Mediaset generó caja durante el período por importe de 54,5 Mn€ de forma que la posición neta de tesorería fue de 26,45 Mn€. El importe distribuido por dividendos ascendió a 140,16 Mn€.
Comentario bursátil:
Aunque el deterioro del mercado publicitario en televisión era esperado, la caída de los ingresos ha sido superior a la estimada (-14% vs -11%). Y todo apunta a que este año, la tendencia continuará siendo bastante negativa. De hecho han afirmado que en los meses de enero y febrero el comportamiento de este mercado ha seguido siendo muy negativo y la visibilidad para los próximos meses es muy reducida. La compañía sigue mostrando su capacidad para mantener márgenes gracias a su fuerte ajuste en costes pero la generación de caja cada vez es más débil lo que les ha llevado a anunciar un recorte de dividendo de forma que ha reducido el payout hasta el 50% frente a más del 80% que había repartido desde 2004. La noticia del dividendo (uno de los tradicionales puntos fuertes de la compañía) era algo que barajábamos pero no sentaba bien al mercado de forma que penalizaba el valor con una caída superior al 5% tras darse a conocer.