Resultados Antena 3 2011
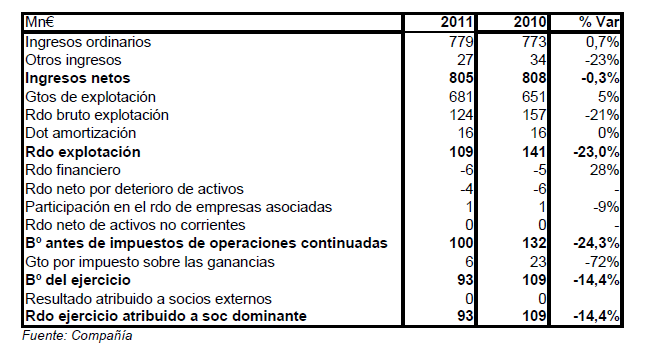
Los ingresos netos del grupo disminuyeron un 0,3% YoY hasta 805 Mn€ como consecuencia de la caída del 23% de la partida de otros ingresos debido al menor consumo de sms y llamadas a números de tarificación adicional. Los ingresos netos de la división de televisión, experimentaron una caída del 2,6% hasta 669,6 Mn€. La audiencia media en televisión en el conjunto del año mejoró en 1,3 puntos con respecto a 2010 situándose en el 17,1%. La división de radio experimentó una caída de los ingresos netos del 1% hasta 89,4 Mn€.
Los gastos de explotación aumentaron un 4,6% debido a las mayores amortizaciones de las producciones cinematográficas de A3Films y a la inversión en programación de televisión.
El resultado bruto de explotación disminuye un 21% YoY hasta 124,4 Mn€ y el margen sobre ingresos netos se sitúa en 15,5% vs 19,4% del ejercicio anterior.
El resultado financiero empeora desde los -4,6 Mn€ hasta -5,9 Mn€.
El beneficio neto se sitúa en 93 Mn€ vs 109 Mn€ de 2010.
Al finales de junio, el flujo de caja neto de actividades de explotación alcanzó los 169 Mn€, por debajo de los 197 Mn€ del ejercicio anterior. Además tuvo que hacer frente a una salida de caja de 93,8 Mn€ como consecuencia del reparto de dividendos, de los que 50,1 Mn€ corresponden al dividendo complementario del ejercicio 2010 y 43,7 Mn€ a los repartidos con cargo a resultados 2011. El grupo obtuvo una entrada neta de efectivo total de 6,5 Mn€ en el ejercicio hasta lograr una tesorería a final de 8,1 Mn€.
Comentario bursátil:
Resultados que se situaban algo por encima de lo esperado tanto a nivel de ingresos (805 Mn€ vs 804 Mn€) como a nivel de beneficio (93,4 Mn€ vs 88,7 Mn€ est) y que siguen mostrando la complicada situación por la que está atravesando el sector en nuestro país. A pesar de ello, han conseguido mostrar una caída de los ingresos publicitarios inferior a la del mercado publicitario (7% en 2011).
Como punto positivo, destacamos la evolución de la audiencia, que ha crecido 1,3 puntos en el año, siendo el mayor crecimiento de todos sus comparables. Esto justifica el aumento de las inversiones en programación.
Con respecto a la política de dividendo, esperan que se apruebe en la Junta de abril el reparto de un dividendo final de 0,23 € por acción de forma que el dividendo total distribuido en 2011 sea de 0,45 € por acción, lo que supone un rentabilidad por dividendo del 9,7%, la mayor entre sus comparables europeos. A pesar de esta elevada remuneración al accionista han reiterado su objetivo de ofrecer un payout, como mínimo, del 80% en el próximo ejercicio. Sin embargo, teniendo en cuenta la reducida visibilidad del mercado para este año, especialmente en el sector de televisión (en reestructuración), esperamos una presión aún mayor a nivel de ingresos como consecuencia de los ajustes fiscales que impactarán en nuestra economía. Lo que hace que veamos probable que la compañía se vea obligada a reducir dividendo.
Por valoración, el valor cotiza con cierto descuento frente a comparables (PER 2012e de 11,6x vs 12,4x) aunque algo más caro que Mediaset España (10,8x). Nos seguimos mostrando neutrales con ambas compañías aunque preferimos Antena 3. La positiva evolución de la audiencia este año como consecuencia del éxito de sus inversiones, las sinergias derivadas de la fusión de la Sexta (que esperan que se apruebe en junio) y una política de dividendos (aunque con riesgos a la baja) más atractiva justifican nuestra opinión.