Acceder
Blog Antonio Iruzubieta

Fine Tunning!. Logrará la FED normalizar las políticas sin crear inestabilidad ni recesión?

  
El Sr Biden celebró el dato de PIB del cuarto trimestre publicado la semana pasada y del conjunto de 2021 halagando sus decisiones en su cuenta de Twitter «This didn’t happen by accident. Because of the actions we took, last year we achieved the fastest economic growth in nearly four decades» y acompañando el mensaje con la siguiente gráfica comparativa:.
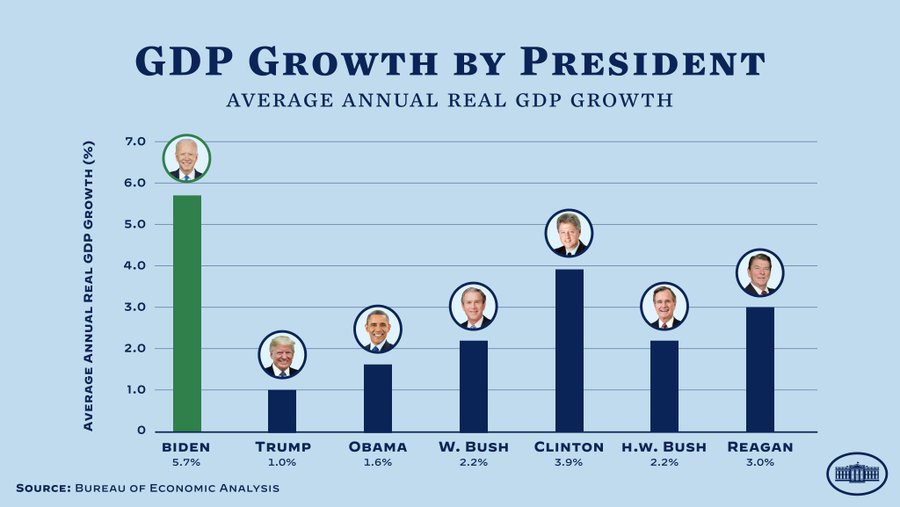
Las acciones puestas en marcha por el gobierno y autoridades monetarias han consistido en estimular, incentivar, crear y regalar dinero y endeudar a todo agente económico a ritmos insostenibles.

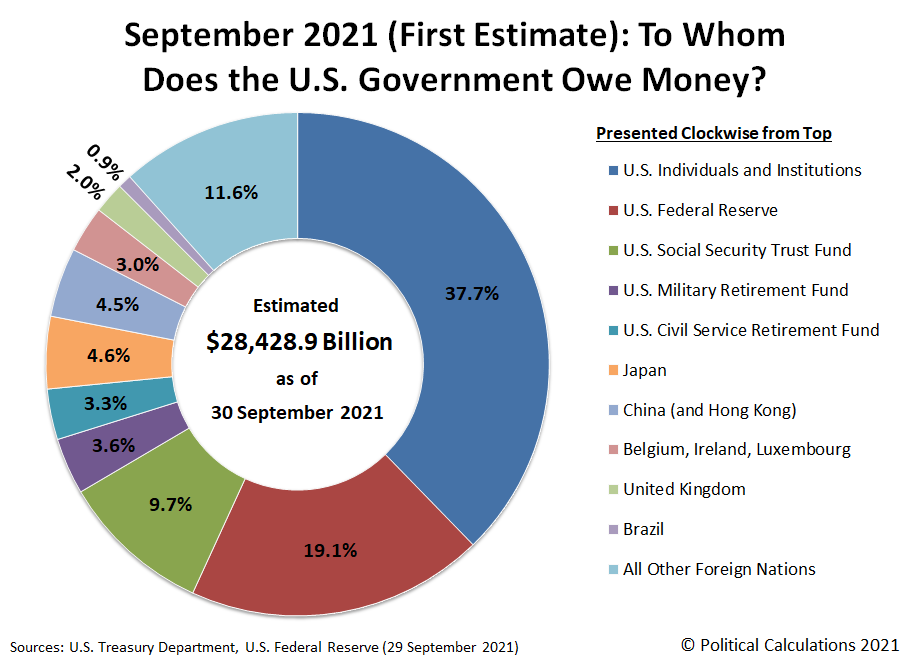
Bajo la batuta del Sr Biden, Estados Unidos ha aumentado su endeudamiento en cerca de $2 billones, durante ese mismo año la Reserva Federal ha inventado dinero-de-la-nada por importe aproximado de $5 billones mientras que el PIB ha crecido poco más de $1.1 billón respecto a 2020 y, además, el PIB per cápita continúa por debajo de los niveles de 2019. 

El economista Daniel Lacalle, con una visión más realista e independiente respondió así en Twitter al mensaje de POTUS: «This didn’t happen by accident. It happened increasing debt by almost $2 trillion and highest inflation in three decades to deliver a bounce driven by rising inventories. Recovery from collapse is not growth. Not exactly an accident. More a Keynesian trainwreck«.

La inestabilidad y fragilidad de la economía, su dependencia de políticas ultra laxas y del endeudamiento es un peligro y anticipando quizá un cambio de ciclo, un futuro de purga y ajustes, la Secretaria del Tesoro, Janet Yellen, reiteró en una entrevista el pasado jueves la idea de ampliar las competencias de la Reserva Federal de forma que pueda actuar directamente sobre los mercados en caso de necesidad.

Es decir, que la FED disponga de competencias para comprar acciones y bonos directamente  en caso de asistir a un ciclo bajista o correctivo de medio y largo plazo en los mercados.

Hace tiempo que la señora Yellen, ex presidente de la FED, desde 2016, viene defendiendo que la FED pueda comprar deuda soberana (QE) y reducir los tipos hasta el 0% (ZIRP) para combatir eventuales recesiones económicas.
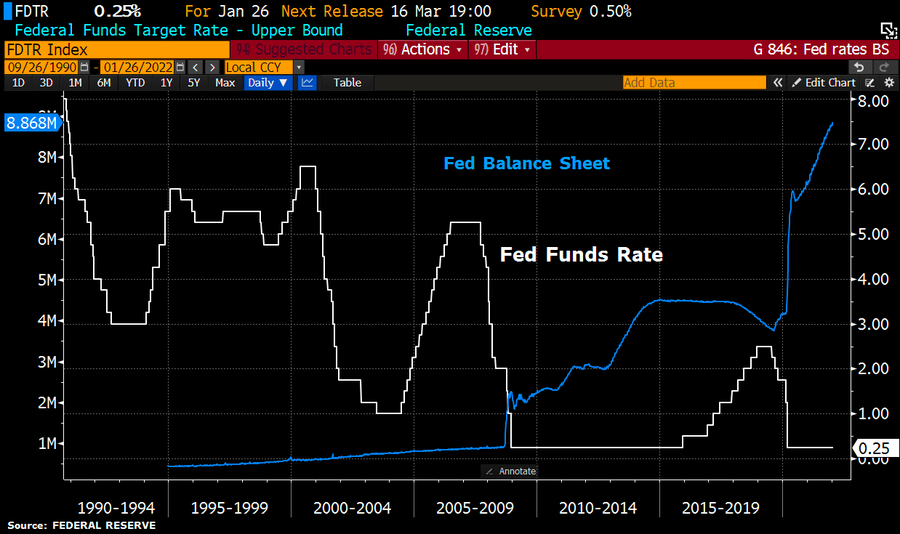
Ahora que la FED ha abusado de ambas políticas de manera inimaginable y mucho más potente de cualquier expectativa, sin haber conseguido una economía robusta y vibrante ni haber erradicado el riesgo de recesión, considera que nunca es suficiente y recomienda nueva receta:

  • «Fed’s current toolkit might be insufficient in a downturn if it were to reach the limits in terms of purchasing safe assets like longer-term government bonds.”
  • “It could be useful to be able to intervene directly in assets where the prices have a more direct link to spending decisions”.
La evolución de creación de dinero y aumento del balance de la FED guarda una correlación con la del SP500 realmente estrecha, reducir el QE y más aún comenzar a reducir el balance supondrá entonces un riesgo para los mercados, peligro que la Sra Yellen desearía manejar a su antojo.

El problema, uno de tantos, de crear dinero (deuda) para comprar activos es que cuando los activos cambien de ciclo y se adentren en un proceso de caída de precios, el balance de la FED no caerá en sintonía y las ganancias bursátiles se evaporarán pero las deudas quedarán en el sistema. 

La Reserva Federal ha comenzado a trabajar para eliminar los excesos de los mercados y mitigar la posibilidad de asistir a un desplome de las cotizaciones, la labor requiere gran habilidad ya que debería normalizar las condiciones monetarias (elevar tipos y reducir balance) sin causar una fuerte corrección en los mercados ni una recesión económica. 

La comunicación es una herramienta muy potente para manejar expectativas y modular la postura y predisposición de los inversores. De momento, la FED ha conseguido una corrección controlada de las cotizaciones, relajar el entusiasmo inversor y las excesivas valoraciones, endurecer las condiciones financieras in mover ficha. El balance continúa creciendo y los tipos en modo ZIRP (Zero Interest Rate Policy), pero las condiciones financieras han cambiado:
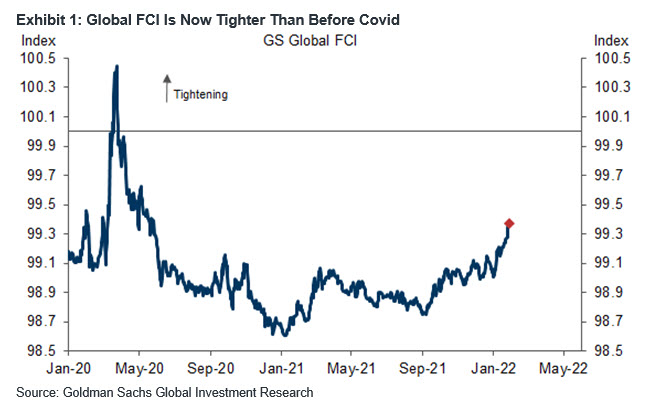
Una demostración del arte del «fine tunning» o control gestual y comunicativo de la situación sin tocar las políticas monetarias, arte que exige gestión en tiempo real. En ese sentido, está sucediendo lo anticipado en estas líneas tantas veces, la FED no puede permitirse elevar tipos sin causar problemas serios y tratará de evitarlo a toda costa, tampoco puede reducir el balance ni tampoco anhela reducir la inflación a niveles bajos (agenda oculta).

«Pause in rate hikes possible after spring»,  dijo el viernes el presidente de la Reserva Federal de Minneapolis, Sr. Kashkari, uno de los miembros más «dovish» o inclinado hacia políticas monetarias expansivas, ultra acomodaticias. Es decir, observando el súbito cambio de sentimiento de los inversores y las caídas de cotizaciones, lanza un mensaje adecuado para modular la situación y animar a los inversores.

Ayer fue el turno del Sr Bostic, presidente de la FED de Atlanta, quien salió para calmar los temores de los inversores afirmado que la posibilidad de que la FED cause una recesión es lejana: «possibility that FED will cause a recession is relatively far off«.

El futuro no está escrito pero la evidencia empírica del pasado sugiere cautela. Los bancos centrales no están logrando sus objetivos de crecimiento pero sí inundando el sistema con deudas, el caso de Japón primero y de USA y Europa después, que la prosperidad y el crecimiento económico no se compran desde los despachos -contra deuda- sino que requieren esfuerzo, trabajo, emprendimiento, productividad, tenacidad, etc…

El crecimiento económico artificial mediante dopaje o la manipulación de los mercados generan fragilidad e inestabilidad, terminarán de manera insospechada muy a pesar, o precisamente, de los esfuerzos de las autoridades.  Cada proceso de endurecimiento monetario y alzas de tipos en las últimas décadas ha desembocado en recesiones económicas, el «fine tunning» de la FED tendrá que ser llevado a cabo de forma realmente habilidosa y precisa para evitar similar suceso. Suerte, la necesitaremos todos!

Un importante testigo a seguir para evaluar las posibilidades de la economía es la marcha de la curva de tipos, sobre la que como se ha explicado en estas líneas la FED también se está aplicando para evitar su peor temor y, sin embargo, continúa su aplanamiento en el diferencial de los tramos a 2 y 10 años:
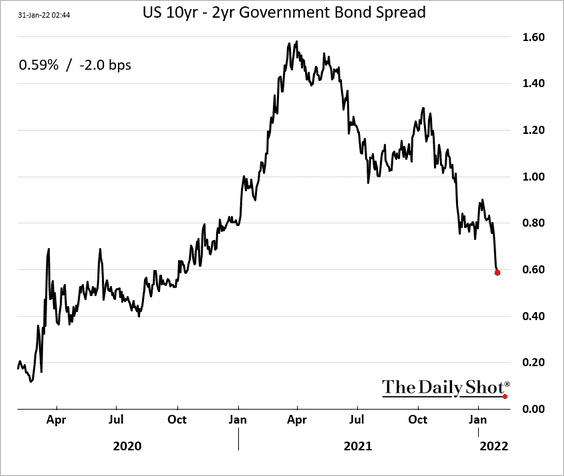
Desde el cambio radical de la FED en noviembre, al reconocer que la patraña de la transitoriedad de la inflación era sólo eso, comenzó el endurecimiento verbal anunciando políticas restrictivas consistentes en Taper y 3 alzas de tipos para este año pero asegurando que no causarán una recesión. A tenor del comportamiento de la curva de tipos, los Bond Vigilantes no se lo creen.

La presidente de la FED de Kansas Sra George, emitió ayer en un acto organizado por el Club Económico de Indiana un mensaje modo «fine tunning» para tranquilizar a los mercados:

  • «Lo que hagamos en el balance probablemente afectará a la senda de la tasa de interés oficial y viceversa»,
  • «Por ejemplo, una acción más agresiva en el balance podría permitir una trayectoria menos profunda para la tasa de política (monetaria)».
La economía se encuentra hoy en riesgo de recesión, ni previsible para los próximos 12 meses, y los programas de estímulo fiscal (plan de infraestructuras) y el QE aún en marcha son verdaderos soportes que procurarán un crecimiento positivo del PIB este 2022, a menos que sobrevenga un evento inesperado o Cisne Negro.

La Sra George también considera que «el coste potencial asociado a mantener el balance excesivamente elevado no debería ser ignorado», ya que «el potencial de interceder en las políticas fiscales y monetarias a los ojos de la gente podría acarrear inintencionadamente riesgos para la independencia de la institución».

Modular el comportamiento de los tipos y sus expectativas a través del control del balance, de  la creación y/o drenaje de dinero, es una opción tampoco exenta de riesgos. Si lo que viene a explicar la Sra George es que la FED puede ajustar (fine tunning) el nivel de tipos y evitar subirlos mediante mayor control del balance, es decir, reduciendo su volumen, entonces disipará el temor a una recesión pero aumentará el temor a una corrección de las bolsas.

Vean la correlación entre la evolución de los balances de los bancos centrales de las principales economías y el índice bursátil global MSCI:
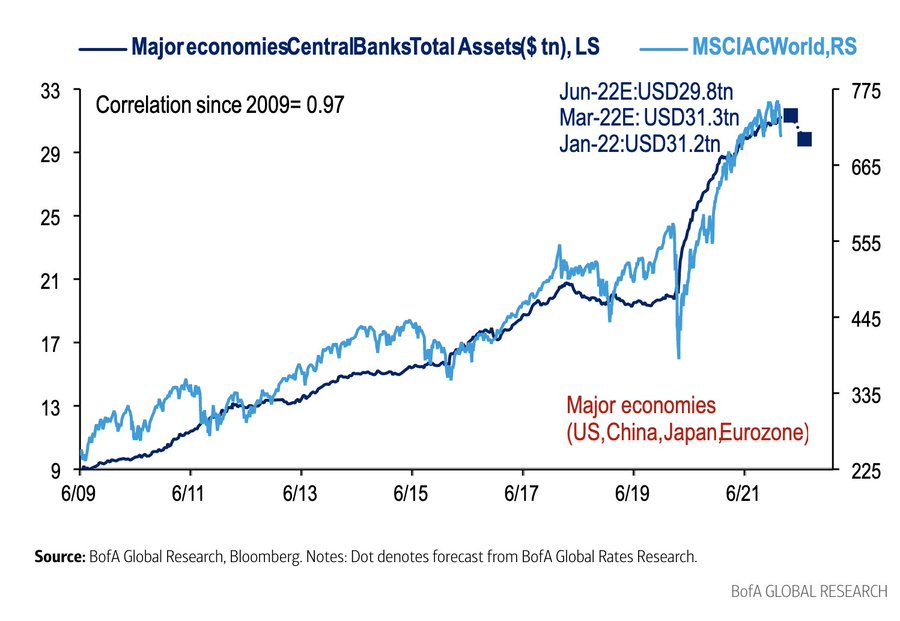
Soplar y sorber es una práctica quimérica, la Reserva Federal tratará de manejarse en tal encrucijada haciendo gala de sus dotes de comunicación y demás herramientas aunque los sistemas económico, monetario y financiero están interconectados. Los hilos que puede manejar para incidir en el comportamiento afectan de manera distinta a cada uno, después el impacto sobre cada uno afecta al resto.

En este contexto, la volatilidad irá aumentando progresivamente en los mercados con el paso del tiempo generando riesgos pero también grandes oportunidades, reservadas para quienes tengan la capacidad y formación adecuados para aprovechar entornos de turbulencias. A rio revuelto ganancia de pescadores.

Interesados en recibir más información de mercados, gráficos, estrategias… suscríbanse al blog! por sólo €0.89 / día (€80 al trimestre). Colaborarán en su mantenimiento y ganarán dinero con sencillas estrategias y claves que ofrecemos para invertir.

Información en cefauno@gmail.com.
Twitter: @airuzubieta 

 
8
Lecturas relacionadas
Un antiguo presidente de la FED recomienda dejar caer al mercado
La Reserva Federal enfría expectativas, ¿curva de tipos?
Retórica "imperfectamente creíble" de las autoridades. Funambulismo monetario y trampas de liquidez
  1. Top 100
    #8
    17/02/22 10:40
    dinero...o no dinero...es es la cuestion antonio...hay hasta donde sabemos 5 tipos...aunque el que suscribe entiende que ya hay una sexta...o esta mas o menos avanzada...que solo con un nuevo cambio en las reglas contables internacionales se podra llevar a cabo...asi que cuando hablamos de dinero y su influencia en la inflacion deberiamos de especificar que tippo de dinero se ha puesto en circulacion...y cuanto se ha imprimido...son cuestiones diferentes...geof...tepodra decir que el guardian de la ortodoxia monetaria ..es decir el guardian del M0 en USA es el banco de filadelfia...que dentro de la fed tiene un poder historico y de autoritas impresionante..un abrazo.
  2. en respuesta a Antonio iruzubieta
    -
    Top 25
    #7
    17/02/22 09:40
    Algo distinto ha sucedido en este último año 
    La fed desde 2008 “creo dínero” pero ese dinero no salía del sistema financiero de forma que no llegaba al bolsillo del americano medio 
    Todo el dinero quedaba dentro del sistema bancario, los bancos ponían las reservas en la cuenta de la fed 
    Solo se taparon pufos 
    Sin embargo con los cheques de trump biden tras la pandemia pasó algo distinto 
    El estado creó un déficit público enorme que se financió con deuda que compraron los bancos comerciales como testaferros de la fed que les compro los bonos y se quedaron en su balance 
    Indirectamente esta vez fed creó dinero pero no para el circuito bancario sino para dárselo al gobierno y ese dinero llegó al consumidor y de ahí el exceso de demanda que ha creado la inflación 
    Claro que hay problemas de suministro pero se produce lo mismo que antes de la crisis covid, lo que tenemos es mayor demanda y es culpa de la política fiscal de EEUU del déficit financiado directamente por la fed 
    Ahí está creo yo la clave de todo, en mi humilde opinión 
  3. en respuesta a Geoff007
    -
    #6
    04/02/22 12:30
    Gracias de nuevo,
    remites datos conocidos, que te agradezco igualmente, 
    sólo falta entender bien el entramado en su conjunto, el efecto de la riqueza distribuida de manera tan desigual, la caída de la inversión productiva, el fuerte aumento de la pobreza, la reflación de activos, etc... 
    Me quedo con que la FED no crea liquidez (?) pero no sé dónde guardarlo, quizá en la carpeta de " si no te interesa verlo déjalo estar"

  4. en respuesta a Antonio iruzubieta
    -
    #5
    04/02/22 10:58
    Ok, no puedo debatir algo con una persona que esta cerrada a la realidad. La data esta ahi, y te la puse en el post anterior. El problema es que parece que no comprendes el poderoso termino de Time Value of Money. 

    Tu problema radica es que crees ciegamente en la falacia de que la FED imprime dinero. Eso es MENTIRA!   Hay algo llamado tapering, que es cuando la FED recorta su apetito de compra de deudas. Eso es una forma de aumentar las tasas largas. 

    La deuda de "Trump" inicio en el 2008 realmente cuando el QE.. Puse a Trump como ejemplo porque es lo mas reciente. De hecho, si hubieses razonado mi post anterior, verias que el grafico que mostre data de 2 decadas atras hasta hoy.

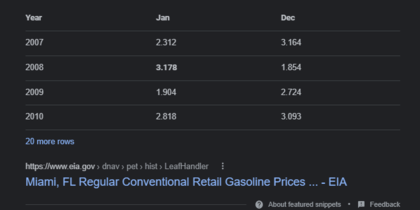
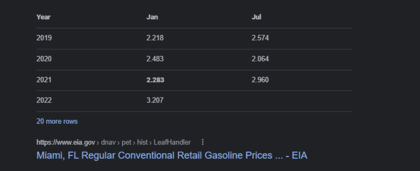
    Unos de los mejores indicadores de inflacion es la energia. En el 2007 la gasolina en Miami estaba en $3,16 y hoy en $3,20.


    En el periodo 2008/2019 se "imprimio" (basado en tu entendimiento) mas dinero que nunca  en la historia..  Si hubieses prestado atencion a la primera respuesta que puse sobre los "refi" entenderias mejor el problema.

    Las riquezas privada de los Estadounidences paso de $106 trillones a $152 Trillones en 4 años.   https://www.broadridge.com/_assets/pdf/broadridge-wealth-and-asset-management-2021.pdf

    Un enorme % de ese dinero esta en el mercado Cash debido a los refis (como expuse en la primera respuesta).  Y la cadena de distribucion esta literalmente rota en estos momentos.

    https://news.uga.edu/the-supply-chain-is-broken-heres-why/


  5. en respuesta a Geoff007
    -
    #4
    04/02/22 10:36
    Insisto, es un fenómeno puramente monetario, comprobado y analizado desde hace siglos 
    sin la creación de dinero, al que te refieres como liquidez, entonces no habría excesos como los que citas en el mensaje anterior, consecuentemente, no habría dinero persiguiendo bienes y no sería posible hacer subir los precios.
    En el mensaje anterior indicaba el motivo que explica la caída de la velocidad del dinero y de ahí se desprende evidencia de que durante el mandato de Trump se estaban creando las condiciones para generar inflación, comenzó con inflación de activos y gradualmente está pasando a inflación de precios industriales y de consumo 
  6. en respuesta a Antonio iruzubieta
    -
    #3
    04/02/22 09:55
    No es un fenomeno monetario. Cuando Trump era presidente, el balance sheet de la FED crecio en $9 Trillones. No hubo inflacion por ningun lado. Tampoco Japon lo tuvo ni Suiza (el primer pais Europeo con tasas en negativo).

     https://www.treasurydirect.gov/govt/reports/pd/mspd/2020/opds092020.pdf

    https://www.thebalance.com/trump-plans-to-reduce-national-debt-4114401

    La FED no crea dinero amigo. Saca eso de la ecuacion, eso es una falacia. Cuando la FED expande su cartera es una forma de imprenta, pero tambien de desimprenta (se puede escribir asi en español?) al sector privado.

    Cuando la FED compra el dinero creado por los bancos o personas como yo, los revende en forma de bonos y estos bonos son comprados por los mismos bancos *(para apalancarse y se llama REPO) fondos de pensiones publicas y privadas, inversores, paises etc.

    Es un simple intercambio de dinero (cash vs deudas).. Es liquidez!


    La diferencia entre los paises en vias de desarrollo y los industriales, es que en los paises industriales, el sector privado es quien crea el dinero basado en oferta y demanda y los paises subdesarrollados, lo hacen los bancos centrales. Y como nadie les compra eso, se endeuda en monedas extranjeras.

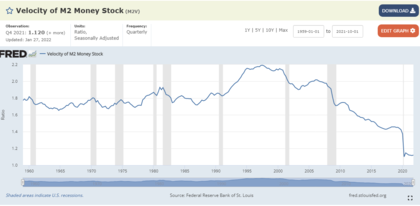
    Como puede ser un fenomeno monetario cuando la velocidad del dinero esta en caida libre?

    https://fred.stlouisfed.org/series/M2V


    https://www.thebalance.com/is-the-federal-reserve-printing-money-3305842#:~:text=The%20Federal%20Reserve%20is%20America%27s,of%20Treasury%20can%20do%20that.
  7. en respuesta a Geoff007
    -
    #2
    04/02/22 09:37
    Gracias por el comentario,

    ciertamente, la situación es extrema y dificilmente sostenible tras una concatenación de excesos monetarios nunca antes experimentad, también políticos.
    A pesar de haber inundado el sistema con liquidez, la inversión productiva apenas ha mejorado y de ahí los excesos en inversión especulativa. El dinero tampoco ha llegado al ciudadano medio como se esperaba y ambos factores inciden en el comportamiento de la velocidad de circulación del dinero.
    La inflación, insisto, es un fenómeno monetario.
    La realidad es que se ha creado gran cantidad de dinero, sólo el pasado año la FED inventó $5 billones , además de condiciones fiscales y en general políticas para estimular la actividad y el consumo a toda costa. Además de los $5 billones de la FED, la deuda del Tesoro USA creció $2 billones en 2020. Sólo el pasado año ha surgido de la nada más del 30% del PIB en forma de pasivos para el sistema.
    El exceso de liquidez combinado con problemas y escasez de oferta (políticamente intencionados o no) es la mejor receta para crear inflación, objetivo último de la agenda oculta de la FED y cuestión que vengo anticipando en el blog desde el año 2020.

    Saludos.
  8. #1
    04/02/22 08:52
    Buen post amigo. Como es usual en ti.

    Pero hablando de todo un poco,  dudo mucho que la subida de tasas logren algo. Esta inflacion no es un fenomeno monetario. Es un fenomeno politico. Y una prueba clara de esto es que la velocidad del dinero ha estado disminuyendo de forma constante. (De hecho, el dinero de "estimulo" fue para pagar deudas, no para la economia real) 

    Yo soy un Prestamista Inmobiliario privado y he notado como las solicitudes de mis clientes para hacer fix n flips ha disminuido en un 40%, debido a los altisimos costos de los materiales de construccion o reparaciones. He tenido que mover mis operaciones hacia otros sectores mas "esotericos" en el sector Inmobiliario.  Y es que simplemente no aparecen materiales de construccion o reparacion.

    Al Biden cerrar los oleoductos mas importantes del pais, ha creado un problema severo en la cadena de distribucion. En los Angeles, en estos momentos hay cerca de 150 buques varados que no tienen permiso de descarga y la prensa se queda callada.

    Otro ejemplo es este del video a continuacion. Es una casa normal en Coral Gables en Miami, Florida, valorada en $1,5 millones de dolares y hubieron 32 ofertas al mismo tiempo.  https://streamable.com/05af4o

    Como pueden observar en el video, la fila de compradores es casi surrealista Y mas a ese precio.  Lo que significa que hay mucho cash en la calle, pero pocos bienes. (En Florida tenemos un deficit de 1 millon de viviendas)

    La FED tendra que buscar otras vias (como quitar al imbecil que esta en la casa blanca) provocando una masiva recesion como en el 2008.

    PD: Permiteme explicar algo que es solo desde mi percepcion como inversor inmobiliario y prestamista inmobiliario. NO es algo oficial, es solo lo que veo.

    Pienso (basado en mi negocio) que lo que esta ocurriendo es que los Estadounidence tienen demasiado cash en la mano en estos momentos debido a los masivos niveles de refinanciamiento en los ultimos 3 años.   Cualquier dueño de propiedad hoy dia tiene $200 mil o $500 mil en mano 100% libre de impuestos debido a los "refis" a tasas del 1,99% que hubieron entre el 2018 e inicios del 2021.. 

    Por ejemplo, mi hermano compro una casa de $325,000 en el 2015 al 6% amortizado a 360 meses Y pagaba $ 1,906 al mes. En el enero del 2021 refinacio por el 85% de $500,000 ($425,000) al 3.974% fijo Y ahora paga $2,023 (unos $117 dolares mas que antes) pero quedo con $100,000 cash libre de impuestos en mano.

    Y como el, millones, pero millones de personas en USA. Y no tienen donde colocar ese dinero porque no hay oferta por ningun lado. 

Definiciones de interés
Te puede interesar...
  1. ¿Nuevo rumbo de la FED? A por todas
  2. Valiosa guía para entender el futuro de la renta fija
  3. Experimento Monetario y "1984" de George Orwell
  4. Atención, el relato soft landing se acomoda en la mente colectiva
  5. Deudas disparadas y galopando, ¿recuperación en V?
  1. Comprar el rumor o vender la noticia: la importancia de anticipar acontecimientos
  2. Valiosa guía para entender el futuro de la renta fija
  3. Sanciones y el hijo de Joe Biden, Dragui, West Texas, Brent, Euro-Dólar
  4. ¿Confirma el PIB los designios de la FED? Dolar Index y mercados.
  5. Previsiones 2011. ¿Conforma Goldman Sachs opinión contraria en oro?