
Perfil de negocio:
Guess diseña, comercializa y distribuye vestimenta de moda informal para un público mayoritariamente joven. La empresa opera por cuenta propia el negocio de ropa (jeans, remeras, camisas, vestidos etc) mientras que otorga licencias para la explotación de accesorios como gafas, relojes y carteras entre otros productos.
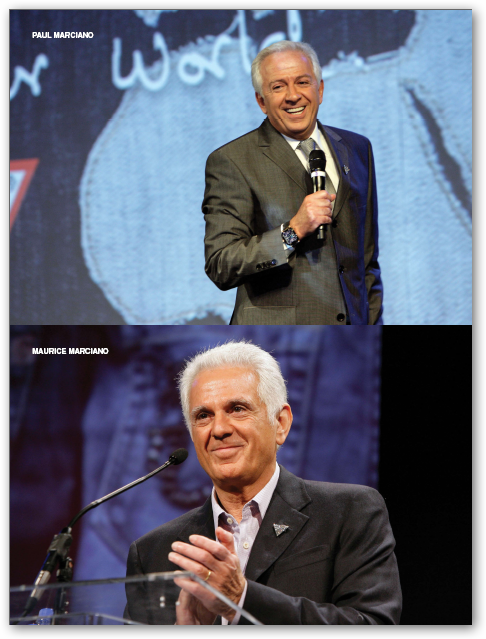
La compañía ha sabido capturar los gustos de sus clientes y las tendencias en el mercado de la moda, generando un negocio altamente exitoso con el correr de los años. Los hermanos Marciano (en la foto) fundaron la compañía como una pequeña boutique en el año 1981 y lograron multiplicar con creces las ventas y ganancias de la misma.
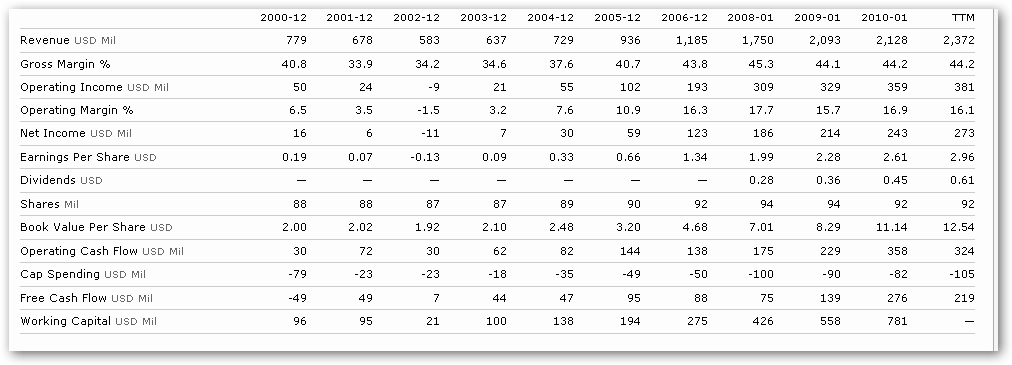
Las ventas en el año 2001 estaban en la zona de los 687 millones de dólares, mientras que para el último año acumulan unos 2.300 millones. El valor de mercado de la empresa en ese entonces era de menos de 330 millones contra más de 4.500 millones de dólares de valor actual.
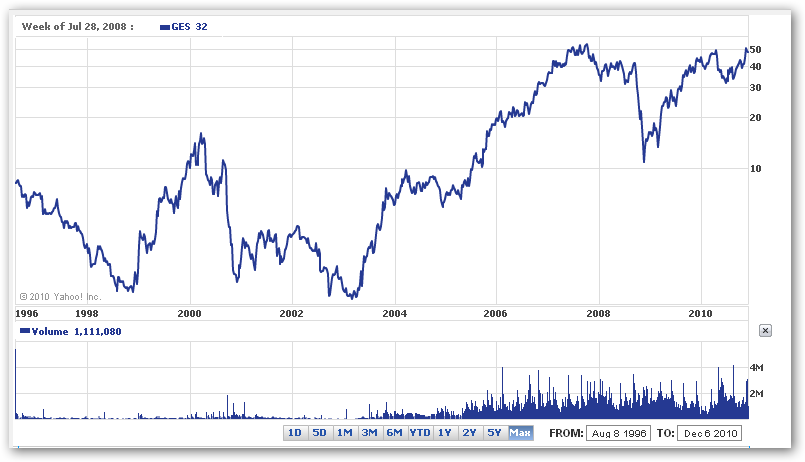
Esta evolución del negocio pone de manifiesto la dualidad del negocio de la moda, se pueden obtener enormes ganancias con un management adecuado y acertando las tendencias de la moda, pero también existen grandes riesgos en la operatoria diaria de este tipo de empresas. El gráfico de precios de largo plazo pone de manifiesto la enorme rentabilidad que hubiera obtenido el inversor de largo plazo, pero la volatilidad también resulta llamativa.
Estados financieros y valuación
En base a los datos de Morningstar, podemos ver con claridad que la compañía ha logrado incrementar sustancialmente sus ventas, márgenes y ganancias en los últimos años.
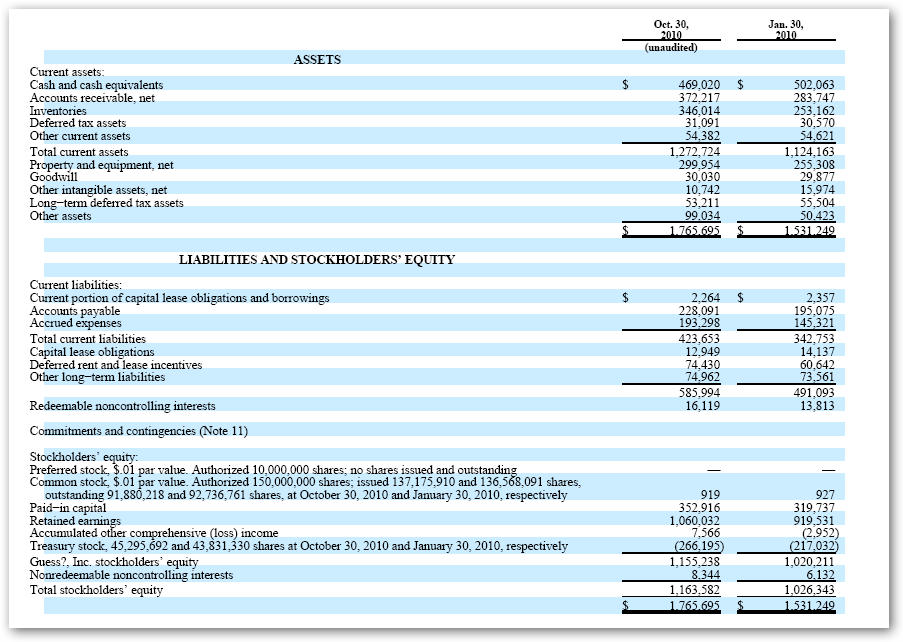
El balance debajo se muestra bastante limpio, con abundante cash y sin deuda de largo plazo, lo cual es una tranquilidad en términos de la posición financiera de la empresa para un negocio tan volátil. Los flujos de caja de la compañía parecen más que suficientes para sostener la operatoria y el crecimiento del negocio.
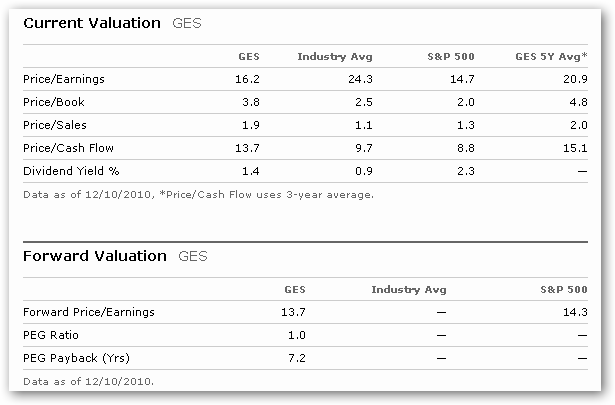
La valuación de las acciones no parece para nada excesiva a un ratio P/E de 16 veces las ganancias del último año y menos de 14 veces las estimadas para el año que viene.
Crecimiento.
Sin embargo, el principal atractivo de Guess como inversión no se encuentra tanto en su valuación, sino en sus perspectivas de crecimiento futuras. Para analizar estos datos podemos repasar el último reporte de ganancias.
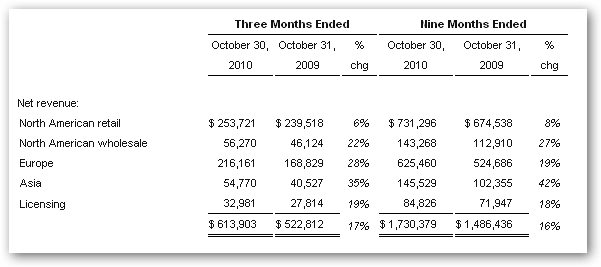
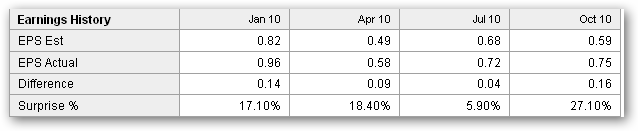
El 23 de noviembre pasado, la firma publicó sus resultados trimestrales, superando las expectativas de los analistas tanto respecto a la performance durante el trimestre como en cuanto a las expectativas hacia el futuro. Guess reportó un crecimiento de ventas interanual del 17% y las ganancias por acción fueron de 75 centavos de dólar frente a los 59 centavos por papel que esperaban los analistas de Wall Street en promedio.
Si bien se produjeron caídas en los márgenes de ganancia en función de mayores descuentos, los efectos del tipo de cambio y los mayores gastos por apertura de nuevos locales, la expansión internacional de la compañía sigue mostrando atractivas tasas de crecimiento. Las ventas en Europa crecieron un 28%, mientras que en Asia lo hicieron a un ritmo del 35% interanual. El segmento de licencias fue otro punto sobresaliente, con un 18,6% de crecimiento en ventas.
Vemos en el siguiente cuadro el crecimiento de ventas en los diferentes segmentos para el último trimestre.
El promedio de los analistas de Wall Street es de un estimado de crecimiento de ganancias 14.36% a comparación de la tasa acumulada de más del 25% anual que reporta la compañía para los últimos 5 años. Podemos ver en el cuadro obtenido de Yahoo Finance que Guess ha sorprendido positivamente a los analistas en los últimos cuatro trimestres, no sería de extrañar que siga brindando sorpresas positivas en el futuro, dado que las expectativas de crecimiento parecen bastante moderadas.
Conclusión.
Considero que las acciones de Guess (GES) cotizan a una valuación moderada que concuerda con estas expectativas moderadas de crecimiento. Sin embargo, el historial de la empresa y sus datos actuales parecen demostrar que la compañía es capaz de obtener tasas de crecimiento bastante más elevadas que las esperadas por el mercado.
Por supuesto que existen riesgos importantes al tratarse de una empresa de tamaño medio en un sector muy dinámico y competitivo, pero para los inversores con tolerancia a la volatilidad que estén a la caza de oportunidades con alto potencial creo que Guess es un buen candidato a ser tenido en cuenta.

