Hace ya casi dos años que escribimos la primera parte de La Era de las Devaluaciones. Pero hoy los movimientos en las dos divisas principales ($/€) vuelven a poner en la palestra argumentos como los escritos veintitantos meses atrás. ¿Qué ha cambiado desde aquel lejano Enero de 2009? Vamos por partes:
No hay que olvidar que nos referimos a un momento en el que aún estaba caliente el cadáver de Lehman brothers, y que el cruce €/$ se convulsionaba en una horquilla de entre 1,26 y 1,43. Hoy, casi dos años después vemos cómo de nuevo el Euro ejerce de contraparte suicida para que la economía norteamericana mantenga la competitividad de su moneda. El pardillo en la timba de póker de las divisas, la muñeca hinchable que las demás monedas usan sin complejos mientras los líderes de la UE tan sólo son meros espectadores de una escena surrealista.
Como ya hemos dicho en alguna ocasión, históricamente las divisas se han devaluado contra las primeras potencias económicas. Es decir, que para que los débiles oxigenasen sus economías debían ganar competitividad. Una competitividad en sus economías y como país que no habían sabido ganar por su mala cabeza, y por lo tanto debían hacer un downgrade para ganar competitividad a base de abaratar su divisa. Pero no perdamos de vista que siempre lo han venido haciendo contra las divisas fuertes, y en cambio ahora lo están haciendo (USD incluído) contra las divisas caras, porque el € de fuerte no tiene nada de nada. En esa categoría de divisa cara también entraría el Yen, aunque su deprimida economía tiene mucha mayor fortaleza que la de una UE con tensiones que quizá sean insalvables.
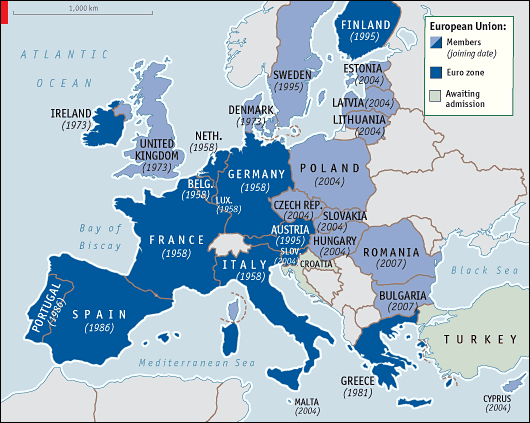
El caso es que hoy vemos un Euro por encima de 1,38 $, cuando hace apenas 15 semanas lo veíamos por debajo de 1,20. Y eso es malo. Muy malo para una Eurozona que parece que tan sólo da bandazos para sobrevivir a costa de cualquier cosa. Y digo yo, puestos a especular buscando confabulaciones y contubernios inconfesables, quizá se esté usando el Euro como un kleenex. O sea, que se esté usando como contraparte para que el $ se mantenga en niveles que permitan la reactivación económica de los EE.UU. Y quizá ya esté pactado que después Alemania (que es la única que puede soportar una divisa cara o en este caso fuerte) mantenga la fortaleza de ese Euro, mientras a la vez se provee a los países de la periferia de otra divisa convenientemente devaluada contra su progenitor, el €, e incluso el $.
La realidad es que no existen razones para que el Euro mantenga una cotización tan alta respecto al resto de divisas potentes (especialmente el USD), si pensamos en una Eurozona tal y como la conocemos. Por el contrario, si pensamos en una Eurozona despojada de los países periféricos (PIGS) y de sus gravísimos problemas, entonces sí tiene sentido un Euro fuerte. Y es que a pesar de que los políticos se esfuercen en encajar el puzzle de la Eurozona a martillazos, las piezas sólo tienen una única forma de encajar de forma estable y permanente.
También te puede interesar releer lo que escribimos cuando apenas el mundo era consciente del abismo al nos precipitábamos, en aquel ya lejano verano de 2007: "Luz al final del tunel?"
Síguenos en Twitter
Agréganos en Facebook o participa en nuestra comunidad profesional en Linkedin