![]()
COMENTARIO BOLSAS:
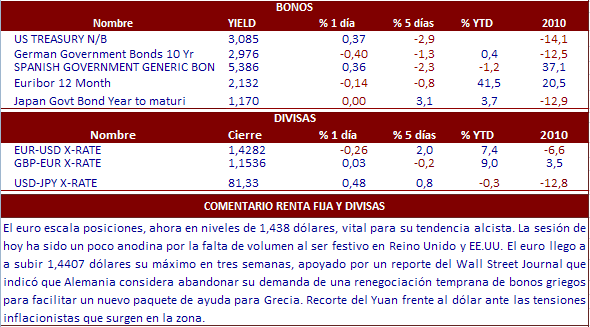
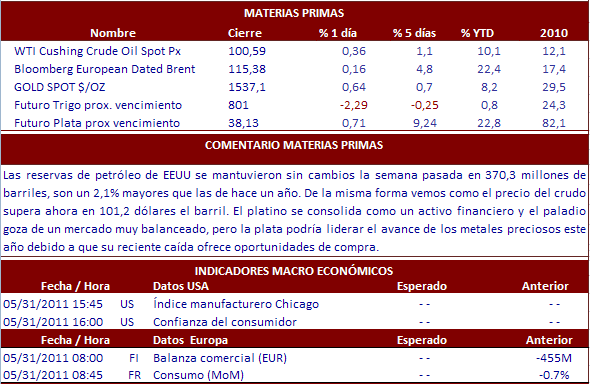
En EEUU continua el leve movimiento lateral, aunque las compras no terminan de entrar con claridad en los índices neoyorquinos. Los datos macroeconómicos por debajo de lo esperado han dejado fríos a los inversores, pero las ganancias en el sector tecnológico han permitido a los selectivos cerrar en positivo por segunda jornada consecutiva. Los datos macroeconómicos publicados se han situado por debajo de lo esperado, la revisión del PIB del primer trimestre se mantiene en el 1,8%, cuando el mercado esperaba un dato de 2,2%. Lo más relevante es la revisión a la baja que se ha efectuado a los datos de gasto en consumo, desde el 2,8% hasta el 2,2%. En el ámbito macroeconómico hoy conoceremos los datos de Confianza de la Universidad de Michigan y las ventas pendientes de viviendas como principales referencias durante la jornada de mañana en Wall Street. Los resultados ayer de Computer Sciences (-12%) hicieron que liderara las pérdidas en el S&P 500, después de publicar anoche cuentas más débiles de lo esperado. Hoy termina la reunión del G8 donde se busca una posición común sobre el movimiento democratizador en los países Árabes y Africanos valorándose las necesidades en 160,000 mill.$. El FMI continua pidiendo garantías a Grecia para prestar el dinero que necesitan. En Europa, la incertidumbre sobre las ayudas continua pesando sobre los índices cerrando la mayoría en negativo. En el ámbito empresarial hoy, Deutsche Bank repartirá un dividendo de 0,750 euros por acción. Resaltar la caída de Vestas de casi un 6% que arrastra al sector. En Asia signo mixto para los índices, en Japón conoceremos el IPC e IPC subyacente de abril que, a cusa del desastre natural, parece que dará fin a su largo periodo deflacionista y suben los precios antes la escasez de productos.
![]()
![]()
NOTICIAS RELEVANTES:
*FRANCE TELECOM: En el marco del investor day que celebra hoy ha anunciado objetivo hasta 2013. Espera estabilizar su Ebitda en 2013 en un nivel superior al del 2011. Espera generar en el periodo 2011-13 un Ebitda de 45 bnE y un cash flow operativo de 27 bnE.
*INTESA SANPAOLO: Según Il Sole 24 Ore, estudia la venta de su actividad de créditos morosos, que tiene una cartera actualmente de 4 bnE. Intesa habría sondeado a potenciales compradores que incluirían a Morgan Stanley, Goldman Sachs, Merrill Lynch y Nomura. Los fondos Cerberus y Fortress podrían también estar interesados.
*SAINT-GOBAIN : Anuncia que ha firmado un acuerdo para la adquisición de Glass India a Sezal Glass por 6,86 bnRupias (alrededor de 106,5 Millones de euros).
*UTILITIES ALEMANAS: A lo largo de la mañana os remitiremos una nota sobre la decisión de Alemania de abandonar la producción de energía nuclear cerrando todas las centrales de aquí al 2022. Como os comentábamos ayer, la decisión está en línea con nuestro escenario. El mantenimiento de la tasa nuclear es, evidentemente, una mala noticia. Las eléctricas alemanas probablemente disputarán la legalidad de este impuesto.
*SECTOR SEGUROS: A lo largo de la mañana recibiréis una nota en la que evaluamos la exposición del sector a la deuda soberana de los países periféricos. La hipótesis de una reestructuración de algún tipo de la deuda griega está ya muy aceptada por el mercado. Repasamos algunos grandes ejemplos pasados de reestructuración de deuda soberana (México, Argentina…) antes de ver que el caso griego es muy fácilmente gestionable para las aseguradoras. Ageas es claramente la compañía más expuesta. En un escenario de contagio a otros países de la Eurozona Generali y CNP estarían también amenazadas. Rebajamos recomendación en Ageas (neutral vs comprar, objetivo 2.3 EUR vs 3 EUR).
*RENAULT: La automovilística gala ha nombrado número 2 de la compañía al portugués Carlos Tavares, director de operaciones, en sustitución de Patrick Pélata. .
*VOESTALPINE: El grupo siderúrgico austríaco ha desvelado unos resultados trimestrales superiores a lo esperado por el consenso y prevé un ejercicio optimista. El EBIT del 4T fiscal ascendió a 326,6 ME > 254 ME e consenso.