

COMENTARIO BOLSAS:
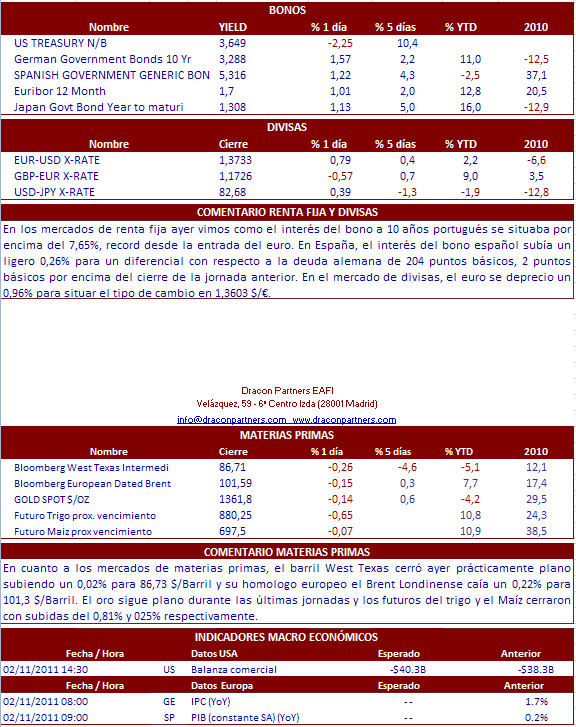
Jornada de recortes en la renta variable europea, con el Ibex-35 como índice más bajista, saliéndonos de la dinámica de las últimas sesiones, donde el día transcurría con escasos movimientos. Las fuertes subidas de las bolsas durante el mes de enero se debieron a que el mercado creyó que se estaba dando solución por parte de la UE al problema de la deuda periférica. Ahora, con los índices tocando resistencias importantes, los 11.000 puntos del Ibex-35 o los 3.000 puntos del Eurostoxx, el mercado se pregunta cuales son las decisiones tomadas en este sentido. Al no encontrar respuesta, la deuda periférica vuelve a empeorar. Lo malo es que no se ha producido ninguna noticia negativa en este sentido, si exceptuamos los problemas del banco danés Danske Bank, una razón de no demasiado peso. Así, el bono portugués a 10 años, ayer se fue por encima del 7,65%, nada menos que a su máximo desde que comenzó en euro, y vuelve a planear el fantasma del rescate del país vecino. Parece que el mercado se ha dado cuenta de que la solución a los problemas de los países de la Europa periférica está aún lejos de llegar a su fin y ve injustificados los niveles alcanzados en los últimos días. Habrá que ver si los ataques sobre la deuda vuelven con fuerza o se trata solo de un hecho puntual. Tampoco ha ayudado a las bolsas los resultados publicados por Cisco y Credit Suisse, dos pesos pesados que siempre mueven el mercado. En EEUU las cosas parecen ir mejor, con la mayoría de empresas presentando buenos resultados. Además, el dato de paro semanal ha quedado mejor de lo esperado, aunque las ventas minoristas y los inventarios han salido algo peor de lo esperado. Desde el punto de vista macro, en EEUU hoy conoceremos la Balanza comercial del país y la Confianza de la Universidad de Michigan. En Europa, esta mañana hemos conocido el IPC YoY de Alemania 2% vs 1,9%.
NOTICIAS RELEVANTES:
*KRAFT FOODS: Anunció ayer tras el cierre resultados 4T10 en línea con el consenso en BPA aunque superiores a las previsiones a nivel de ventas y dio guías para el ejercicio 2011. Los resultados se vieron impulsados por la adquisición de Cadbury. Las ventas aumentaron un +30% hasta 13.770 M$ > 13.470 M$ estimado consenso, beneficio neto 540 M$ y BPA de 0.31 USD/acc. El BPA ex ítems fue de 0.46 USD/acc = estimado consenso. Para el próximo ejercicio, el grupo espera registrar un crecimiento orgánico de cerca del +4% y un incremento en su resultado operativo del +11/+13%. En el after hours el título caía un -1.3%.
*FORD: Anunció ayer la recompra de 2.98 bn$ en bonos convertibles para el mes de marzo.
*TOTAL: Resultados 4T10 en línea con lo esperado. Bº neto ajustado 2.556 ME +23% yoy vs 2.539 ME estimado consenso. La producción queda en 2,387 M b/d vs 2,388 M b/d estimado consenso. El dividendo se mantiene estable en 2,28 euros/acción. Las inversiones en 2011 ascenderán a 20 bn$. A nivel anual, los ingresos alcanzaban los 159,3 bnE +21% yoy y el Bº neto ajustado subió un +32% yoy hasta los 10,29 bnE.
*GALP: Ha presentado resultados 2010 ligeramente superiores al consenso. Los resultados se han visto impulsados por el incremento en la producción de crudo y en los precios. El EBITDA ha aumentado un +18% hasta 177 ME (vs 164 ME estimado consenso) y beneficio neto +16% hasta 40 ME (vs 36 ME estimado consenso).
*NOKIA: Según informaba ayer The Wall Street Journal, el grupo estaría ultimando un acuerdo para incluir en sus terminales el sistema operativo para móviles de Microsoft. Mediante este acuerdo Nokia busca competir contra sus rivales Apple y Google..
*DAIMLER: Se confirmaron los rumores que afirmaban que la compañía sería imputada por uso de información privilegiada en EADS. Un portavoz de Daimler afirmó que confían en ser absueltos.
*MICHELIN: Ha presentados unos buenos resultados 2010 por encima de las previsiones del consenso. El resultado operativo ha sido de 1.695 ME (vs 1.586 ME estimado consenso vs 862 ME yoy) y beneficio neto 1.048 ME (vs 960.92 ME estimado consenso vs 106 ME yoy). Michelin ha informado que espera un impacto de 1.5 bnE en su resultado operativo por el incremento de los precios de las materias primas. Sin embargo, Michelin ha declarado que el 75% de estos costes han sido cubiertos por los incrementos en los precios anunciados o que ya han sido implementados.El pasado miércoles la compañía informó de un incremento en Europa en el precio de todos sus tipos de neumáticos de entre el +4 y el +7.5%.
*REPSOL: La petrolera española podría estar teniendo más dificultades de las previstas en su intención de colocar parte de la filial argentina YPF. La justicia argentina ordenó ayer la suspensión de la venta de títulos de la petrolera YPF ante el pedido de ex trabajadores de la empresa que reclaman ser reconocidos como accionistas. Por otra parte, Repsol ha conseguido tres bloques exploratorios en aguas de Angola, una de las cuencas con más futuro de África. Su participación llega hasta el 30%.
*SECTOR FINANCIERO: El prestigioso semanario “The Economist” comenta en su último número que el sector financiero español es “una fuente de preocupación mayor que cualquier otro país”. La revista también critica que el sistema de provisiones español no ha logrado evitar las necesidades de recapitalización de las entidades y que las cajas de ahorros deben someterse a numerosas auditorías si quieren captar la inversión privada.
*ACS: El grupo constructor comunicó que su filial Residencial Monte Carmelo, mediante la que instrumenta una participación del 6,58% en IBERDROLA, ha renovado un crédito por importe de 2.058 ME hasta el año 2014 desde su vencimiento en diciembre de este año.

