
COMENTARIO BOLSAS:
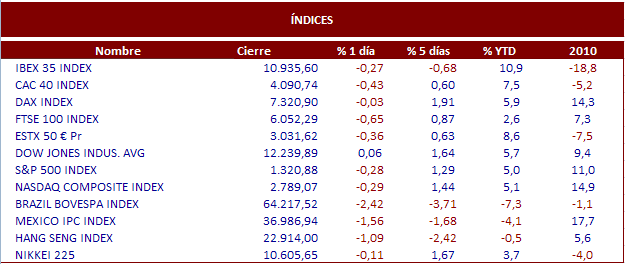
Jornada de recortes en prácticamente todas las plazas europeas, aunque las caídas fueron en todos los casos de escasa cuantía, en una sesión con baja volatilidad, tal y como nos tiene acostumbrados la renta variable en las últimas sesiones. El Ibex-35 continúa luchando con la fuerte resistencia de los 11.000 puntos, pero sin sobrepasarla con decisión. Ayer dio un último cambio en los 10.935,60 puntos, tras retroceder un 0,27%. Ayudó a este clima anodino el que no hubiera referencias macroeconómicas significativas. La única de relevancia procedía de Alemania, donde se publicó la balanza comercial, con algo menos superavitaria de lo esperado. Pero en la balanza por cuenta corriente, su superávit superó las expectativas más optimistas. Sí sorprendieron, porque no se esperaban, las declaraciones de el actual presidente del Bundesbank, Axel Weber, al decir que no se presentaría para suceder a Jean-Claude Trichet al frente del Banco Central Europeo. Una noticia importante ya que el mercado daba casi por hecho que sería el nuevo presidente, siendo un personaje muy preocupado por luchar contra la inflación. Con esta decisión, se aleja algo la posibilidad de subidas de tipos antes de lo esperado, lo que provocó subidas en la rentabilidad de los bonos, ya que el inversor exige una mayor rentabilidad si piensa que la inflación subirá, y de esta forma intentará proteger su inversión de una posible subida de precios. En EEUU, la jornada no difirió mucho de la de Europa, con caídas ligeras, excepto en el caso del tecnológico Dow Jones, que terminó prácticamente plano. El presidente de la Reserva Federal, Bernanke, declaró ante el comité de presupuestos de la cámara de representantes, que se ven señales de reactivación en la economía gracias a un mayor gasto de los consumidores y las empresas. También alertó de que el desempleo y el déficit seguirán siendo lo que lastre la recuperación.
NOTICIAS RELEVANTES:
*CISCO SYSTEMS: El proveedor de redes anunció ayer tras el cierre resultados 2T fiscal por encima de las previsiones aunque con ligera decepción a nivel de márgenes. Los ingresos aumentaron un +6% hasta 10.4 bn$ > 10.3 bn$ estimado consenso, beneficio neto 1.52 bn$ y BPA ex ítems de 0.37 USD/acc > 0.35 USD/acc estimado consenso. El margen bruto se redujo del 64.5% al 60.2%. Para los primeros 6 meses del año, los ingresos aumentaron un +12.3% hasta 21.157 M$ y beneficio neto -5% hasta 3.451 M$. En el after hours el título caía un -5%.
*COCA-COLA: Desveló ayer resultados 4T10 en línea con las previsiones aunque superiores en ingresos. Los ingresos aumentaron un +39.7% hasta 10.5 bn$ > 10 bn$ estimado consenso y BPA de 0.72 USD/acc = estimado consenso. Coca Cola informó que los volúmenes aumentaron en el trimestre un +6%.
*APPLE: Según informaba ayer The Wall Street Journal, el grupo estaría trabajando en una nueva versión de su famoso iPad.
*CREDIT SUISSE: Presenta resultados 4T10 en línea con lo esperado. Ingresos netos core de 6,96 bnCHF. BAI de 1,31 bnCHF. Bº neto de 841 MCHF (vs 928 ME estimado consenso). Bº neto ajustado de 1 bnCHF. Por divisiones (cifras de BAI): 1/ Banca de inversión 558 M CHF (vs 410 MCHF estimado consenso). 2/ Wealth Management 606 MCHF (vs 610 MCHF estimado consenso), con inflows de 8,1 bnCHF (vs 10 bnCHF estimado consenso). 3/ Asset Management 180 MCHF (vs 66 MCHF estimado consenso). El ROE en 2010 queda en 14,1%. Aumenta sus guías de ROE hasta > 15%. El ratio Tier1 queda en el 17,2%.
*AIR FRANCE-KLM: Floja publicación 3T fiscal y profit warning para el 4T. El 3T estuvo más impactado por las perturbaciones de lo que preveíamos 80 ME. El resultado de explotación quedó en 81 ME (vs 164 ME estimado consenso). Por otro lado, la compañía revisó sus perspectivas para el conjunto del año fiscal hasta resultado de explotación “positivo” (vs > 300 ME anteriormente) debido a la debilidad de la demanda en enero y febrero. El discurso es más optimista para el próximo año, destacando la compañía la buena reacción de las reservas a partir de mediados de marzo.
*DEUTSCHE BORSE / NYSE Euronext: Tras el anuncio de las conversaciones entre LSE y TMX, ayer las bolsas Deutsche Borse y NYSE Euronext reconocían su intención de fusionarse y subrayaban que estaban en conversaciones avanzadas para crear el mayor gestor de bolsas a nivel mundial.
*REPSOL: La petrolera dijo ayer que va a iniciar los trámites para la exclusión de la cotización de sus American Depositary Shares (ADS) en la bolsa de Nueva York, aunque mantendrá su programa de ADS que cotizarán en mercados “over the counter” (OTC).
*TELEFÓNICA: Según vemos en la prensa española, la operadora está interesada en la privatización del operador de móvil polaco Polkomtel.
*SECTOR FINANCIERO: El ministerio de Economía exigirá finalmente un ratio core capital del 10% a entidades no cotizadas. Además, el Ministerio aclaró que las ayudas del FROB contabilizarán como capital básico, y que el nivel mínimo exigible podría ser incluso mayor, aun cumpliendo con los principales requisitos, si se detectan “carencias de capital” en escenarios más desfavorables.
*ACS: Los directivos de ACS y de la alemana HOCHTIEF comienzan a negociar la nueva etapa en la compañía.
*BANCAJAMADRID: Según leemos en El Mundo, el Banco Financiero y de Ahorros (del grupo Caja Madrid y Bancaja) saldrá a bolsa en junio y baraja colocar hasta 3.000 ME en la operación.
*LA CAIXA: Expansión comenta que La Caixa intentará colocar hoy cédulas hipotecarias por importe de al menos 1.000 ME.

