
COMENTARIO BOLSAS:
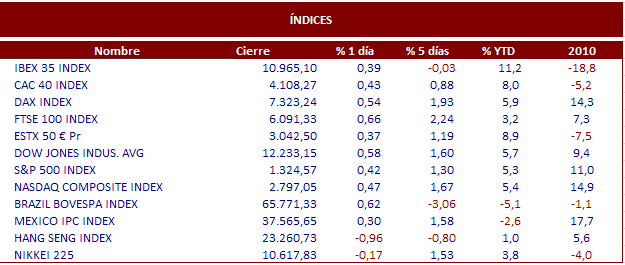
Una vez más, la mayoría de las plazas europeas han terminado en números verdes, aunque en ningún caso los avances han sido muy importantes. Las bolsas siguen, a ambos lados del Atlántico, dentro de una inercia positiva que las lleva a seguir poco a poco avanzando. Parece que la ausencia de sobresaltos provoca que la percepción del riesgo se reduzca, lo que hace que la volatilidad permanezca en niveles realmente bajos. A esta calma ha ayudado que hoy no había datos macro relevantes a publicar. Así el Ibex-35 terminó con una subida del 0.39%, para terminar en los 10.965,10, a escasos puntos de la resistencia clave de los 11.000 puntos. Seguimos no obstante pendientes de la inflación, que parece ser en estos momentos el único factor que pueda perturbar la tranquilidad del mercado. En este sentido, China ha sido hoy la primera en mover ficha, ya que ha decidido subir tipos por sorpresa en 25 puntos básicos, para controlar sus precios, claro que la inflación del gigante asiático es mucho mayor que la de Europa o EEUU (también su crecimiento es mayor). Pero sin duda, es una llamada de atención a tener en cuenta. Esto ha afectado a los precios de las materias primas, que han sido las grandes perjudicadas de la sesión. En la parte positiva tenemos una buena subasta de Grecia y en la parte negativa el evidente enfrentamiento entre los países de la periferia de la Eurozona con Alemania y Francia, ante las ofertas de estos para poder llegar a un acuerdo en marzo para acabar con una solución definitiva a la crisis, lo que está perjudicando estos días a la deuda de la periferia. En Wall Street, la jornada dejó una sensación es bastante similar a Europa, con avances también moderados al cierre. Desde el punto de vista macro, hoy conoceremos las Solicitudes de Hipotecas MBA en EEUU y en Europa, datos como las Balanzas Comerciales de España y Alemania.
NOTICIAS RELEVANTES:
*MCDONALDS: Anunció ayer cifras de ventas del mes de enero. Las ventas aumentaron un +5.3% a nivel comparable (vs +4.5% estimado consenso vs +2.6% yoy). Por regiones, EE.UU. +3.1%, Europa +7% y Asia-Pacífico, Oriente y África +5.2%.
*SARA LEE: Publicó ayer resultados 2T fiscal por debajo de las previsiones aunque ha confirmado guías para el ejercicio 2011. Los ingresos fueron de 2.35 bn$ vs 2.9 bn$ estimado consenso, beneficio neto 882 M$ y BPA de 1.37 USD/acc. El BPA ex ítems fue de 0.24 USD/acc vs 0.25-0.27 USD/acc estimado consenso. Para el conjunto del año, el grupo espera lograr un BPA de 0.85-0.90 USD/acc (vs 0.89 USD/acc estimado consenso).
*WALT DISNEY: Anunció ayer resultados 1T fiscal por encima de las previsiones. Los resultados se vieron impulsados por las buenas ventas en DVD y por el incremento en los ingresos por publicidad en sus canales de TV. Los ingresos fueron de 10.72 bn$ > 10.5 bn$ estimado consenso, beneficio neto 1.33 bn$ y BPA de 0.68 USD/acc > 0.56 USD/acc estimado consenso.
*MICROSOFT: Según informaba ayer Bloomberg, el grupo podría realizar una serie de cambios en su equipo directivo.
*SANOFI-AVENTIS: Ha desvelado unos resultados 2010 en línea. Ventas de 30.384 ME -0,8% comparable (vs 30.400 ME estimado consenso). Resultado operativo “business” de 12.660 ME +1,2% a TCC (vs 12.670 ME estimado consenso). BPA “business” de 7,06 EUR +2,6% (vs 7 EUR estimado consenso).
*SIEMENS: Según FT Deutschland, Siemens estaría cerca de cerrar un pedido de 5 bnE por parte de Deutsche Bahn. Según el diario, el acuerdo será firmado a principios de marzo.
*NOKIA: Los datos de un informe de ComScore en EE.UU. sobre el ranking de sistemas operativos para smartphones en el 4T10 desbancan a la compañía finlandesa del top 5. De hecho, RIM, APPlE, GOOGlE, MICROSOFT y PAM superan a Nokia. Además, Nokia, líder mundial en venta de móviles, queda tan sólo en la quinta posición de venta global de móviles en EE.UU. con una cuota del 7%.
*VOLKSWAGEN PREF.: La automovilística alemana ha decidido subir el salario a los 100.000 empleados que tiene en Alemania Occidental. El incremento salarial será del +3,2% para 16 meses desde mayo y una paga extraordinaria del 1% del sueldo.
*TELEFÓNICA: Tal como ayer avanzábamos, Telefónica colocó con éxito 2.750 M$ en bonos a 5 y diez años en EE.UU. La operadora española remitió a la SEC estadounidense un informe en el que achaca a las “difíciles condiciones económicas en España” como las causantes de sus peores resultados en el 4T10. Dichos resultados serán desvelados el próximo 25 de enero.
*SISTEMA FINANCIERO: El Banco de España ha pedido a las entidades financieras españolas auditorías de solvencia y riesgo inmobiliario para que sean presentadas antes del 4/marzo. Miguel Ángel Fernández Ordóñez pretende así que los datos que han sido filtrados al mercado sobre core capital, exposición al crédito inmobiliario y posiciones de liquidez, sean auditados y presentados al Banco de España.
*AMADEUS: Según informa Les Echos, Axa Private Equity y Permira podrían firmar hoy el acuerdo para comprar a Amadeus Opodo. Según el rotativo, el acuerdo podría cerrarse por menos de 500 ME.
*IBERDROLA RENOVABLES: Según informa Reuters, FirstEnergy ha llegado a un acuerdo para comprar 100 MWh del campo de energía eólica de Iberdrola Renovables en Ohio.
*ANTENA 3: El Presidente del grupo, José Manuel Lara Bosch, se mostró ayer dispuesto a volver a negociar una posible fusión con La Sexta. Lara informó que, en su día, la operación no llegó a buen puerto por el desacuerdo entre los accionistas de La Sexta, Medriapro y Televisa. El Presidente de Antena 3 supeditó la posible fusión entre ambas cadenas al acuerdo entre los accionistas.
*OHL: El consorcio participado por la constructora española se ha adjudicado un contrato de 645,5 ME en Kuwait para la construcción de un viaducto urbano de 11 km de longitud.
