

COMENTARIO BOLSAS:
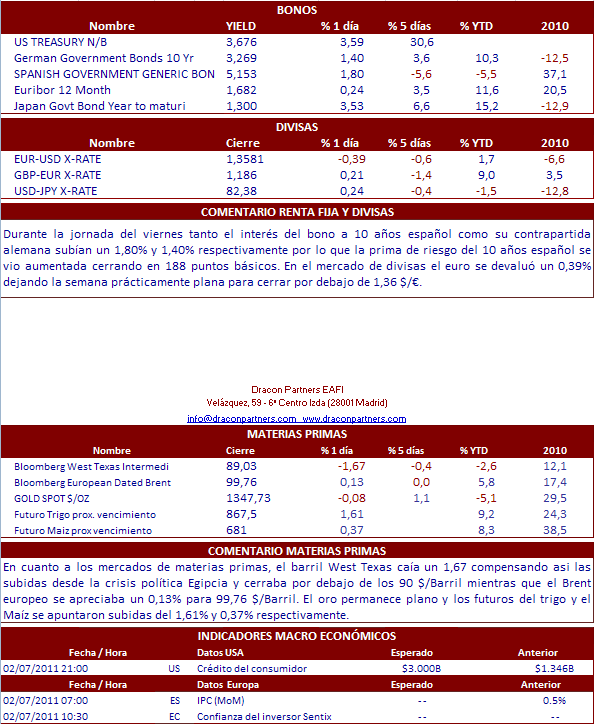
Ligeras subidas en todas las plazas europeas a excepción del Ibex-35 español que terminó en números rojos por muy poco, un 0.06%, incapaz de consolidar los 11.000 puntos. Así, el selectivo español terminó la semana en los 10.854,7 puntos, con una subida semanal del 1%, pero lejos del máximo de la semana, situado en los 11.010 que llegó a alcanzar el miércoles. Seguimos igual que la semana pasada, pegados a zonas muy importantes en la mayoría de los índices bursátiles, que de momento impiden subir a las bolsas, pero también caer. El sector minorista fue el que mejor se comportó el viernes, con un 2.5% de subida, gracias a las buenas ventas de las grandes cadenas, que batieron expectativas. También las declaraciones de Bernanke, donde se mostraba más optimista que de costumbre respecto a la recuperación económica, ayudó a contrarrestar el mal dato del paro en EE.UU., ya que se crearon muchos menos empleos de lo esperado, a pesar de que la tasa de paro se redujo del 9.4% hasta el 9%, por debajo del 9,5% esperado por el mercado, lo que hizo que las bolsas americanas también lograran terminar con avances. En Europa, Trichet reiteró su amenaza de subir tipos en otoño si las tensiones inflacionistas persisten. Recordemos que el objetivo principal de BCE es mantener a raya la inflación, por encima de todo lo demás. La tensión continúa en Egipto, pero el mercado de petróleo parece haber llegado a un tope, dado que no se atreve a alejarse mucho de los 100 $/Barril en Europa. En Estados Unidos, el barril de West Texas tampoco se va mucho más allá de los 90 $/Barril. Desde el punto de vista macro, en EEUU hoy estaremos atentos al importe del Crédito al Consumidor para el mes de diciembre. En Europa conoceremos datos como el IPC Español, los Pedidos a Fábricas en Alemania y la Confianza del Inversor Sentix de la Eurozona para el mes de febrero.
NOTICIAS RELEVANTES:
*AETNA: La aseguradora de salud desveló el viernes resultados 4T10 ligeramente por encima de las previsiones y dar guías para el próximo ejercicio. Los ingresos fueron de 8.54 bn$, beneficio neto 215 M$ y BPA de 0.53 USD/acc > 0.52 USD/acc. Para el próximo ejercicio, la compañía espera lograr un BPA de 3.70-3.80 USD/acc (vs 3.27 USD/acc estimado consenso). Por otro lado, Aetna informó de un incremento de su dividendo trimestral hasta 0.15 USD/acc. En la sesión del viernes subió un +12.47%.
*AON: Publicó el viernes resultados 4T10 ligeramente por encima de las previsiones. Los ingresos aumentaron +40% hasta 2.91 bn$ y el BPA fue de 0.84 USD/acc > 0.82 USD/acc estimado consenso.
*VERIZON: Según informaba el viernes Financial Times, la operadora planea recomprar 3.600 M$ en acciones.
*TYSON FOOD: Publicó el viernes resultados 1T fiscal por encima de las previsiones. Los ingresos fueron de 7.61 bn$ > 7.15 bn$ estimado consenso, beneficio neto 298 M$ y BPA de 0.78 USD/acc. El BPA ex items fue de 0.75 USD/acc > 0.62 USD/acc estimado consenso.
*LAS VEGAS SANDS: El operador de casinos anunció unos resultados 4T10 mixtos. Los ingresos fueron de 2.02 bn$ < 2.07 bn$ estimado consenso y BPA de 0.42 USD/acc > 0.39 USD/acc estimado consenso.
*NOKIA: Según The Wall Street Journal, Nokia anunciará una gran reestructuración de sus equipos directivos. Estos cambios afectarían no solo a los miembros del Consejo de Administración. Los cambios serían anunciados el próximo 11/febrero.
*SANOFI-AVENTIS: Según fuentes de mercado, la farmacéutica podría anunciar esta semana a un acuerdo con la biotecnológica norteamericana Genzyme.
*CHRISTIAN DIOR: Publicó el viernes tras el cierre unos buenos resultados 2010. Ventas de 21 bnE +19% (+13% LFL), Resultado operativo de 4,3 bnE +29%, reflejando las cifras publicadas por LVMH. Dior Couture publicó unas cifras en línea con nuestras estimaciones: ventas de 826 ME +15% (+10% a TCC), impulsadas por el retail (+22%, +16% a TCC). Resultado operativo de 35 ME +170%.
*GDF SUEZ: Moody’s ha rebajado su rating en un tramo, desde Aa3 a A1. El movimiento se debe al impacto de la operación con Internacional Power, que aumenta la deda neta a algo más de 8 bnE.
*ALTRAN: Ha desvelado unas buenas ventas 4T10 y ha dado previsiones de margen operativo que se han situado por encima de las previsiones. Las ventas han sido de 383 ME vs 375 ME estimado consenso.
*JULIUS BAER: Anuncia resultados 2010. El consenso espera beneficio neto de 501 MCHF.
*SECTOR AEROLÍNEAS: Según informa hoy Expansión, el incremento en el precio del petróleo podría obligar a las aerolíneas españolas Iberia, Vueling y Spanair a aumentar sus precios.
*INDITEX: El grupo textil español planea abrir la próxima primavera dos tiendas en las ciudades de Sidney y Melbourne, Australia. Inditex operará en dicho mercado a través de una joint venture con el inversor australiano Peter Lew.
*ENAGÁS: Según informa Cinco Días, la compañía está negociando con BBK y con el Gobierno vasco la creación de un hub gasístico (punto de referencia de los mercados a la hora de realizar operaciones de esta materia prima a corto plazo) en España.
*ACS: La constructora española repartirá a partir de mañana un dividendo bruto a cuenta del ejercicio 2010 de 0.90 EUR/acc. La compañía liquidó con éxito el pasado viernes su oferta sobre Hochtief.
*ACCIONA: Según informa Europa Press, el grupo logró en enero a través de su filial, Mostoval, un conjunto de contratos en Polonia valorados en 130 ME.

