
Comentario de bolsas:
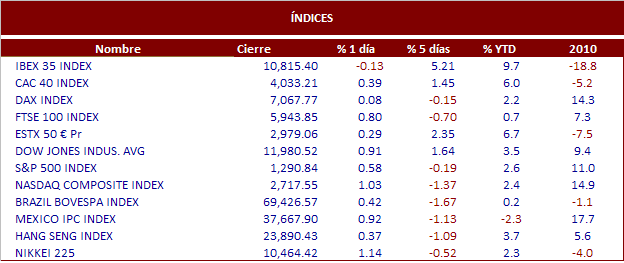
La sesión de ayer termino con ligeros números rojos al caer un 0.13% debido a una recogida de beneficios, después de las fuertes subidas de las últimas sesiones. Y es que el mercado se ha revalorizado 1.300 puntos en pocas sesiones y eso influye en el ánimo comprador de los inversores. Así el selectivo español cerró en los 10.815,4 puntos en una sesión en la que se lograron moderar los recortes a final de día. No ayudaron a la sesión los últimos movimientos políticos en Irlanda, que sigue preocupando a los mercados, los malos resultados presentados por Philips, que provocaron que bajara fuertemente durante toda la sesión, y la bajada de los bancos ingleses ante comentarios de políticos el fin de semana que hacían pensar que habrá nuevas ampliaciones de capital. Pero al final vuelta al alza gracias a la subida de las mineras, ante la fortaleza de los metales y las subidas de defensivas como farmacia y tabaco, junto con una sesión en verde en los EE.UU. Igualmente sigue estando presente en los mercados una mejor consideración hacia la deuda periférica, tras los muchos cortos que se han cerrado, algunos de ellos con fuertes pérdidas. En Wall Street se decantaron por las subidas, por los buenos resultados del gigante General Electric, que terminó el día con una subida del 7,1 %, y cuyos resultados son muy influyentes, ya que la empresa se dedica a múltiples sectores y funciona como termómetro de la economía americana. El lastre de la jornada, especialmente para el Nasdaq fue Google, que bajó el 2,4 %. Y eso que dio resultados tras el cierre del jueves mejores de lo esperado. Pero parece que el mercado tiene sus dudas sobre la política actual de Google. No obstante, el índice tecnológico fue el que más repunto al cerrar con una subida del 1.04%. En cuanto a los datos macro en EEUU, hoy conoceremos la Confianza del Consumidor para el mes de enero, el Índice de Precios de Vivienda MoM del mes de noviembre y el Índice Manufacturero de Richmond correspondiente al mes de enero.
Noticias relevantes:
*TEXAS INSTRUMENTS: El fabricante de componentes electrónicos anunció ayer tras el cierre resultados 4 trimestre 2010 por encima de las previsiones y dio guías para el 1 trimestre 2011. Los resultados no convencieron a los inversores a nivel de margen de beneficios. Las ventas aumentaron un +17% hasta 3.525 M$ > 3.510 M$, beneficio neto +44% hasta 942 M$ y BPA de 0.78 USD/acc > 0.63 USD/acc estimado consenso. Para el conjunto del 2010, los ingresos aumentaron un +34% hasta 13.966 M$, beneficio neto +120% hasta 3.228 M$ y BPA de 2.62 USD/acc (vs 1.15 USD/acc yoy). Para el 1 trimestre 2011, el grupo espera lograr unos ingresos de 3.27-3.55 bn$ y un BPA de 0.54-0.62 USD/acc (vs 0.57 USD/acc estimado consenso). En el after hours el título caía un -2.89%.
*MCDONALDS: Publicó ayer resultados 4 trimestre 2010 en línea con las previsiones. Las ventas fueron de 6.21 bn$ vs 6.2 bn$ estimado consenso y BPA de 1.16 USD/acc = estimaciones del consenso de analistas. El CEO del grupo, Jim Skinner, declaró que espera un crecimiento en las ventas comparables para el mes de enero del +4/+5%.
*AMERICAN EXPRESS: Anunció ayer tras el cierre resultados 4 trimestre 2010 por debajo de las previsiones a nivel de BPA aunque en línea en ingresos. Los ingresos aumentaron un +13% hasta 7.322 M$ vs 7.3 M$ estimado consenso, beneficio neto +48% hasta 1.062 M$ y BPA 0.88 USD/acc. El BPA ex ítems fue de 0.94 USD/acc < 0.97 USD/acc estimado consenso. Para el conjunto del ejercicio, los ingresos fueron de 27.819 M$, beneficio neto 4.057 M$ y BPA de 3.35 USD/acc. American Express informó que tuvo una carga de 74 M$ en el trimestre. La semana pasada American Expressx informó que planea recortar 550 puestos de trabajo en todo el mundo. En el after hours el título caía un -1.24%.
*SIEMENS: Sólidos resultados 1 trimestre fiscal gracias a los pedidos de India y China. Las ventas alcanzaron los 19,49 bnE > 18,87 bnE estimado consenso. El Bº operativo recurrente neto (net profit from continuing operations) alcanza los 1,79 bnE +17% yoy > 1,47 bnE -3,7% estimado consenso. El Bº operativo total asciende a 2.229 ME vs 2.260 ME estimado consenso, con un margen del 12% vs 12,4% e. El Bº neto queda en 1,72 bnE. Siemens mantiene las expectativas de crecimiento del Bº operativo recurrente para el ejercicio en curso del +25/+35%. Los nuevos pedidos del conglomerado industrial alemán suben un +13% hasta los 22,6 bnE, destacando el +160% en India y un +49% en China. Aunque la cifra de pedidos es buena, remarcamos el positivo efecto base y la menor aportación a nivel operativo.
*VODAFONE: Siguen los rumores sobre el nuevo futuro presidente de Vodafone. Según el Financial Times, el candidato con más posibilidades es Gerard Kleisterlee, actual CEO de Philips.
*TELEFÓNICA: Coloca con éxito 1.200 ME en deuda a seis años. Telefónica pagará un cupón del 4,75%.
*INDITEX: La prensa española se hace eco del lanzamiento de Tempe, filial especializada en zapatos y bolsos, ubicada en la provincia de Alicante. El objetivo es crear una firma de complementos de bajo coste. Os recordamos que Inditex sigue siendo nuestro top pick sectorial.
*IBERDROLA: La eléctrica concluyó con éxito una emisión de bonos a tres años por importe de 750 ME.
*INDRA: La compañía de tecnologías de la información anunció su resultado atribuible provisional para el ejercicio 2010 que asciende a 189 ME - 3,4% yoy. Indra prevé finalizar 2011 con un aumento superior al +2% en sus ventas.
*REPSOL: Un congresista norteamericano ha introducido una propuesta de ley en el Congreso para bloquear las explotaciones petrolíferas de Cuba en las que participa Repsol.
*FERROVIAL: La familia Del Pino ha reducido del 44,607% al 44,268% su participación en Ferrovial.
*ABERTIS: Unicaja ha vendido el 0,7% de Abertis por unos 75 ME, según leemos en El Confidencial.
*GRIFOLS: Elimina el dividendo tras comprar Talecris.
