
COMENTARIO BOLSAS:
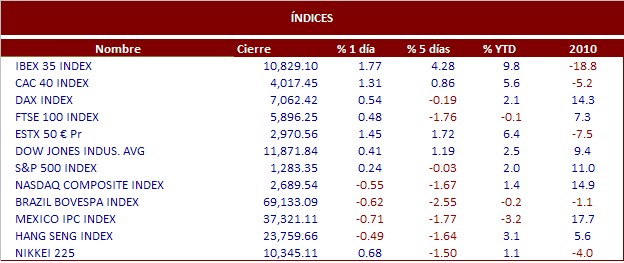
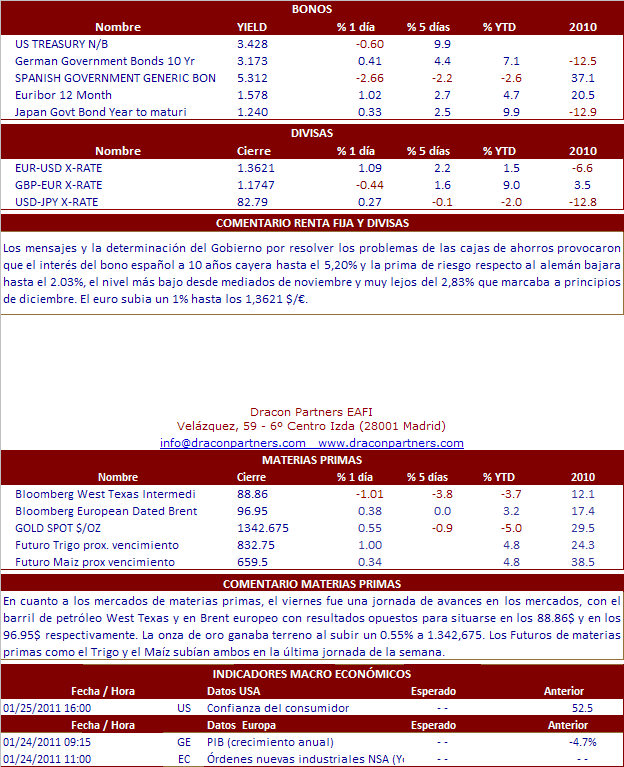
Nueva sesión de subidas en la renta variable, con el Ibex a la cabeza de los avances, al subir un 1.77%, por el excelente comportamiento de los bancos, y con el punto de mira puesto en los 11.000 puntos. Parece que el mercado se ha tomado en serio el intento de Europa por poner una solución definitiva a los problemas de la deuda periferica, utilizando con algo más de flexibilidad el fondo de rescate. Esto hace que estos problemas, que han sido los causantes de las últimas tensiones de los mercados, se relajen Con todo, el Ibex ha gozado de un enorme soporte y ha ganado a todos, en especial al DAX en donde pesan mucho los fabricantes de coches. Este súper sector era el que recibía toda la liquidez que sobraba en el mercado por las ventas en los mercados periféricos, buscando seguridad. Ahora la periferia está mejor, los spreads han bajado mucho, las rentabilidades también y el que China siga buscando enfriar la economía ha perjudicado al índice alemán. Como punto de apoyo, hemos tenido hoy el anuncio de que hay un plan de aceleración del FROB en nuestro país que busca acabar con el problema que tenemos de las cajas de ahorro, ya veremos, pero por lo menos va encaminado a reconocer la realidad de lo que tenemos entre manos. Todo lo anterior ha generado una oportunidad de mejora que se está viendo reflejada en la fortaleza del Euro, pero todavía no hay nada resuelto. En EEUU los índices terminaron con ligeros avances en torno a 0.30%. No hubo referencias macroeconómicas, pero sí algunos resultados. Los de Bank of América decepcionaron, como consecuencia de las mayores dotaciones por insolvencias que tuvo que realizar. Sus descensos se compensaban con creces con el fuerte avance de General Electric que batía expectativas con sus cuentas. Los analistas señalan que los buenos resultados que en general se están viendo hacen pensar que la recuperación es sostenible, sobre todo porque comienzan a mejorar los ingresos, ya que las empresas no tienen mucho margen para mejorar los beneficios vía recorte de costes.
NOTICIAS RELEVANTES:
*BANK OF AMERICA: Publicó el viernes resultados 4T10 por debajo de las previsiones. Los ingresos cayeron un -11% hasta 22.398 M$ < 24.87 bn$ estimado consenso, pérdida neta de -1.57 bn$ (vs -5.916 M$ yoy) y el BPA de -0.16 USD/acc (vs -0.60 USD/acc yoy). El beneficio ex ítems fue de 756 ME y el BPA ex items se situó en 0.04 USD/acc < 0.14 USD/acc estimado por el consenso. Para el conjunto del ejercicio los ingresos cayeron un -8% hasta 110.220 M$ (vs 119.643 M$ yoy), pérdida neta de -3.595 M$. Bank of America informó de unas cargas extraordinarias en el trimestre de 2 bn$ relacionadas con su división de préstamos inmobiliarios y seguros. Al mismo tiempo, el banco provisionó en el cuarto trimeste de 2010 4.1 bn$ para hacer frente a los préstamos incobrables a Freddie Mac y Fannie Mae emitidos por su filial Countrywide Financial. Para el conjunto del ejercicio, las provisiones por pérdidas de crédito se situaron en 5.13 bn$. En la sesión del viernes el título cayó un -1.99%.
*GENERAL ELECTRIC: Anunció el viernes resultados 4T10 que batieron las previsiones del consenso gracias a la mejora en ventas y pedidos. Los ingresos aumentaron un +1% hasta 41.04 bn$ > 39.7 bn$ estimado consenso, beneficio neto +50.5% hasta 4.535 M$ y BPA de 0.36 USD/acc > 0.32 USD/acc estimado consenso. Para el conjunto del ejercicio, los ingresos cayeron un -3.2% hasta 150.211 M$ y beneficio neto +5.6% hasta 11.644 M$. El CEO del grupo, Jeff Immelt, declaró que General Electric espera seguir registrando un crecimiento en 2011 y 2012. Por otro lado, la compañia ha informado que retrasará el cierre de la venta de su participación en NBC Universal hasta el primer trimestre de 2011 (prevista para el cuarto de 2010). En la sesión del viernes el título subió un +7.11%.
*PHILIPS: Ha publicado unos resultados 4T10 claramente inferiores a lo esperado. Ventas de 7,4 bnE (vs 7,45 bnE estimado consenso). La caída de las ventas en LFL es del -4% (vs +1,6% en el 3T) afectada por la actividad TV, aunque también por la debilidad del consumo (las ventas en consumer lifestyle ex TV caen un -6% LFL en el 4T), especialmente en países desarrollados. El Ebita queda en 873 ME vs 936 ME estimado consenso. Incluye una pérdida de -67 ME en TV en el 4T. En cuanto a los objetivos 2011 (no cuantificados) la compañía espera un crecimiento “más rápido”.
*DANONE: Según Les Echos, Danone está estudiando la posible adquisición de Dumex India. Según el artículo, Danone no es la única compañía interesada en Dumex. No obstante, Nestlé no puede competir en la oferta ya que tiene una cuota de mercado del 75% en la India. En cuanto a precio, este será probablemente muy elevado.
*VODAFONE: Según Sunday Times, el actual presidente de Unilever, Michael Treschow, podría ser contratado por la operadora británica para tomar el mismo puesto sustituyendo a John Bond, su actual presidente. El anuncio sobre la sustitución de John Bond se realizará en dos semanas, según el periódico.
*LVMH/ REMY COINTREAU: Según La Tribune, LVMH y Lanson podrían estar interesadas en comprar los champanes de Remy Cointreau.
*TELEFÓNICA/ UNICOM: Las compañías de telecomunicaciones española y china, han dado un impulso a su alianza firmada en 2009 y cruzan participaciones. Telefónica tiene previsto incrementar la participación en Unicom hasta el 9,7% invirtiendo 500 M$, mientras que la compañía china comprará el mismo importe para alcanzar el 1,37% del capital de Telefónica. El acuerdo supondrá la incorporación al consejo de administración de la operadora española de un representante de Unicom. Se prevé crear una plataforma conjunta para servicios de móviles.
*IBERIA: El nuevo grupo, tras la fusión con BRITISH AIRWAYS, International Airlines Group (IAG), debutará en las bolsas de Londres y Madrid hoy. Se estima que el valor inicial de IAG será de unos 6.340 ME.
*FERROVIAL: Tras el conflicto por las nevadas de esta Navidad, la filial británica de Ferrovial, BAA, no tendrá que indemnizar a las aerolíneas que operan en Heathrow.
