
Comentario Bolsas:
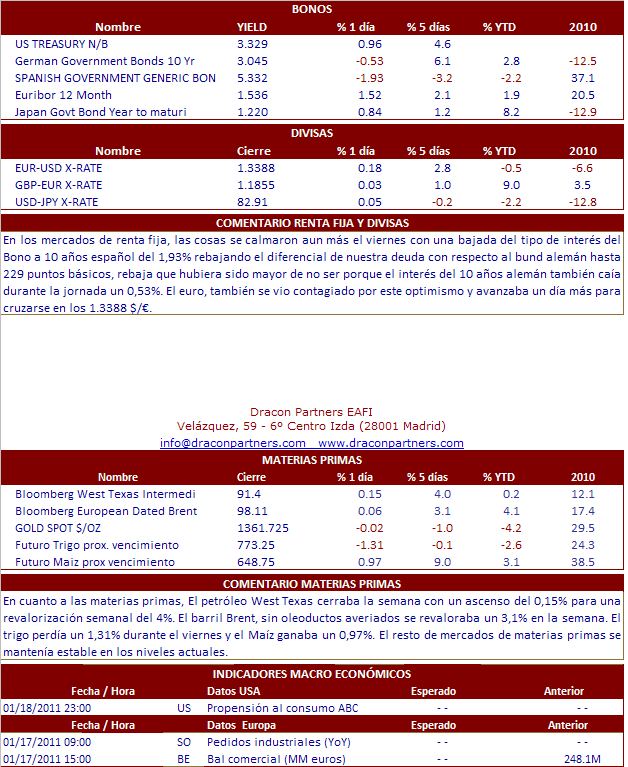
España se enfrenta nuevamente a los mercados con emisiones el próximo martes de letras a 12 y 18 meses y el jueves con emisiones de bonos a 10 y 14 años. Las colocaciones de la pasada semana se saldaron de forma positiva, aunque el coste de la deuda puede ser un problema para este año. El Euro/dólar cerró a 1.3388$ $/€ a la espera de la visita del presidente chino Hu Jintao a EE.UU. La semana pasada cerró como una de las mejores para la bolsa española, a pesar de que una comisión de la UE estuvo el jueves y el viernes evaluando la solvencia de nuestro país. En una visita “de rutina”, el Fondo Monetario Internacional aterriza hoy en nuestro país para revisar la solvencia de nuestros bancos y cajas de ahorro. Mucha prudencia, por lo tanto, con la euforia, ya que hoy se reúne el Ecofin (Ministros de finanzas de los países miembros de la UE) para ampliar las cantidades del plan de rescate que en la actualidad asciende a 750.000 millones de euros, insuficientes en el caso de necesitarlos Portugal y España. El presidente del gobierno Zapatero, en unas declaraciones a Financial Times, indica la necesidad de continuar con el proceso de reformas y como novedad advierte que el endeudamiento por parte de las CC.AA. está siendo controlado, ya que ninguna comunidad puede emitir deuda sin la autorización del Estado. Hoy es fiesta en EE.UU., donde se celebra el día de Martin Luther King. La sesión se ha cerrado con recortes en Sanghai, ante la subida de los coeficientes de reservas para los bancos desde el 0,5% actual hasta el 18%, en un nuevo intento de controlar el recalentamiento por parte del gobierno.
Noticias relevantes:
*JP MORGAN: Publicó el viernes resultados 4T10 que batieron las previsiones del consenso. Nuestros analistas destacan la caída en las provisiones para insolvencias de créditos. Los ingresos aumentaron un +6% hasta 26.7 bn$ vs 22.44 bn$ e cons, el beneficio neto mejoró un +48% hasta 4.8 bn$ y BPA de 1.12 USD/acc > 1 USD/acc e cons. Nuestros analistas destacan la caída en las provisiones para insolvencias de créditos (-58% yoy). Por divisiones, destacamos buena evolución en CIB (ingresos planos qoq) con una buena evolución qoq en banca de inversión, evolución mixta en sales and trading (-8% qoq en renta fija y -1% en renta variable). Por su parte, FICC cayó un -10% qoq. JP Morgan informó que el Core Tier 1 pro forma Basilea III se situó en 7% (vs 9.8% en la actualidad). Los títulos se desinflaron al cierre y cerraron con una subida del +1,04%.
*AIG: Según informaba el viernes Reuters, la recapitalización del grupo fue completada con éxito. Tras esta operación, el Gobierno controla un 92% del grupo, aunque planea vender dicha participación rápidamente.
*HASBRO: La juguetera anticipó el viernes unas ventas 4T10 por debajo de las previsiones. Hasbro informó que durante la campaña de navidad los consumidores compraron menos de lo esperado. La compañía espera una caída en sus ingresos del -7% hasta 1.3 bn$. Para el conjunto del ejercicio espera unos ingresos de 4 bn$ vs 4.12 bn$ e cons.
*JOHNSON & JOHNSON: La compañía informó el viernes haber solicitado la devolución de casi 47 M de envases de una serie de medicamentos (Tylenol, Sudafeld entre otras) por falta de higiene en la planta en la que fueron producidos, en Pensilvania. Por otro lado, Smith & Nephew desmintió el pasado viernes estar negociando ser adquirida por la compañía norteamericana.
*RICHEMONT: Ha anunciado sus ventas 3T fiscal por encima de las previsiones gracias a la buena evolución en China y por las ventas por Internet. Las ventas han mejorado un +33% TCC, +19% LFL hasta 2.107 ME > 1.970 ME e cons. El mix es favorable, con una muy buena evolución en Retail (+23% LFL), en Asia (+42% TCC), Specialist Watchmakers y Jewellry Maison (+21% TCC y +20% TCC respectivamente). Richemont ha declarado que la base comparable será más exigente en los próximos trimestres y que sus márgenes podrían verse impactados por el alza del CHF.
*BP / ROSNEFT: Las compañías han llegado a un acuerdo de exploración conjunta en hidrocarburos offshore que va acompañada de un intercambio de participaciones. BP tomará el 9,5% de Rosneft y la compañía rusa el 5% de BP. Estas participaciones están valoradas en 7,8 bn$.
*EADS: Según Les Echos, Airbus debería desvelar hoy un nuevo pedido para su avión A320 NEO. Se rumorea que podría ser de Agir Asia o de Gecas. Al mismo tiempo, Airbus debería informar de los pedidos netos registrados en el ejercicio 2010. Se estima que deberían ser de 540-550 aviones. Por otro lado, según La Lettre de L’expansion, Skymark Airlines podría estar estudiando incrementar su flota de A380 en 15 o 16 aviones hasta el ejercicio 2016.
*SANTANDER: Según leemos en El Mundo, el consejero delegado de Santander, Alfredo Sáenz, habría sido inhabilitado por el Tribunal Supremo por delitos de estafa procesal y denuncia falsa en su etapa al frente de Banesto. Además Sáenz habría sido condenado a 8 meses de prisión y una multa económica. Por otro lado, hoy comienzan a cotizar los derechos de la ampliación de capital de Santander de cara al pago del dividendo. Los derechos cotizarán hasta el 31/enero. En otro orden de cosas, y según Sunday Times, Santander podría comprar una participación en la división de UK de Allied Irish Bank.
*SISTEMA FINANCIERO: Tras las nuevas críticas a nivel internacional, el Gobierno está tomando medidas para que las cajas demuestren su solvencia. En concreto se prevén nuevos stress tests entre febrero y marzo, para lo cual el Ejecutivo planea el reforzamiento de las estructuras de capital de las cajas de ahorros en situación más delicada.
*TELEFÓNICA: El grupo de telecomunicaciones tiene previsto cerrar 40 tiendas (el 8% del total de sus tiendas en Reino Unido a través de O2) y reducirá entre 250 y 400 empleos. Todo ello se enmarca en un plan de reestructuración de la red comercial de O2.
*ACS: Se asocia a Austro Control para pujar por las torres de Aena. Por otro lado, el Juzgado de lo Mercantil nº 1 de Madrid obliga a Natixis que presente el 31/enero el contenido de los equity swap que ACS ostenta sobre IBERDROLA.
