
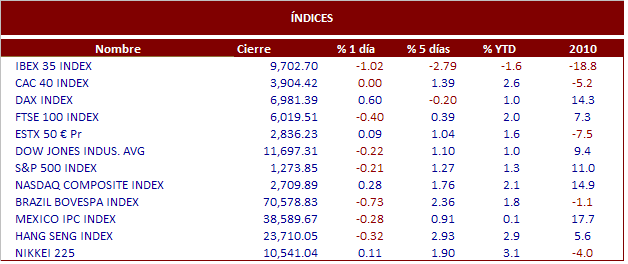
COMENTARIO BOLSAS:
Los reyes ayer no fueron generosos con el Ibex 35 en una jornada en la que el indicador español se ha debatido entre los números verdes y los rojos durante la sesión para, finalmente, cerrar en rojo con un descenso del 1.01% a punto de perder los 9.700 puntos. En general, los indicadores europeos estuvieron bastante expuestos a los datos macro que se iban conociendo durante la jornada de ayer. De hecho, una de las incursiones en los números verdes estuvo marcada por el Indicador de Confianza de la zona euro 106.2 vs 105.8 esperado. Por otro lado, los Pedidos Industriales de Alemania también contribuyeron a un momento de mejoría del Ibex, ya que en noviembre aumentaron un 20.6% vs 15.9% esperado por el consenso de analistas. En EE.UU., la Bolsa de Nueva York volvió a cerrar mixta y dentro de un rango muy pequeño. No gustó al mercado el repunte del paro semanal ni los malos datos de ventas minoristas del mes de diciembre. Tampoco ayudó el repunte del dólar que volvió a castigar a las materias primas. Desde el punto de vista macro, en la jornada de ayer conocimos el dato negativo de las Peticiones Iniciales de Desempleo , que se situaron en 409.000 vs 408,000 esperado, empeorando el dato anterior que se situaba en las 388,000 peticiones. Hoy estaremos atentos la Tasa de Desempleo del mes de diciembre, donde se espera baje al 9.7% frente al 9.8% del mes anterior, aunque los malos datos previos de reclamos por desempleo añaden un cierto grado de incertidumbre al dato. En cuanto a los datos macro europeos destacar los Pedidos de Fábrica en Alemania de noviembre que repuntaron un 5,2% vs 1% esperado y frente al 1,6% del mes anterior y la Confianza al consumo de la Eurozona que de -11,0 vs -10,2 y frente al -9,4 del mes anterior.
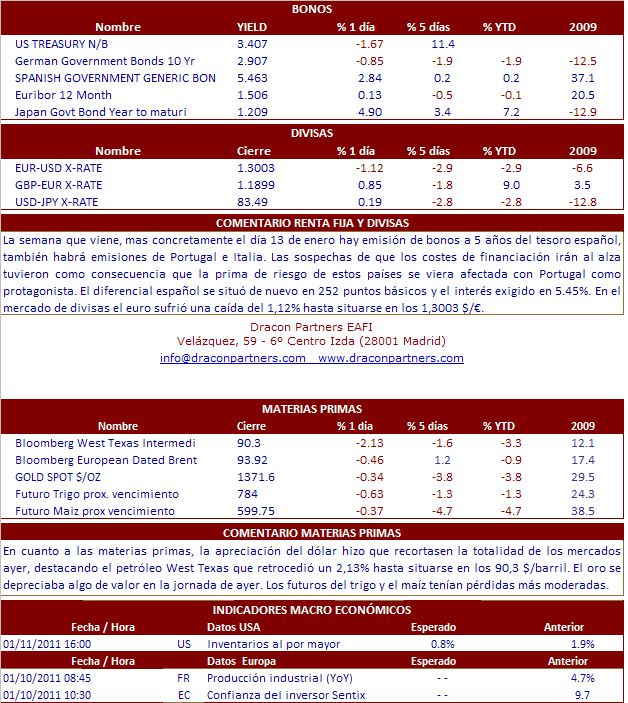
NOTICIAS RELEVANTES:
*SECTOR RETAIL: Reuters destacaba ayer como muchas distribuidoras norteamericanas no habían alcanzado sus previsiones de ventas en diciembre debido a la mala meteorología. Mencionaba que Macy’s (+3,9% LFL en diciembre vs +4,6% e), Target (+0,9% LFL vs +4% e) y Gap (-3% LFL vs +2,4% e) habían dado cifras inferiores a las esperadas por el consenso y que American Eagle (-11% LFL en diciembre vs -1,8% e) había rebajado sus guías de BPA 4T10 (0,41-0,43 $ vs 0,43-0,46$ anteriormente).
*CONSTELLATION BRANDS: Publicó ayer sus resultados 3T fiscal. Ventas netas de 966,4 M$ -2,2 (vs 992,8 M$ e cons). El Bº neto quedó en 139,3 M$, equivalente a un BPA de 0,65 $. Ex ítems el BPA fue de 0,66 $ (vs 0,62 $ e cons). Se benefició de una menor tasa impositiva en el trimestre (29% vs 35% yoy). La compañía aumentó sus guías anuales. Espera BPA ex ítems de 1,80-1,85 $ (vs 1,63-1,78 %$ anteriormente).
*MOODY’S: Aumentó sus guías 2010 citando un 4T potente en emisiones de bonos. La agencia de ratings espera un crecimiento de sus ingresos del +13% y un BPA de entre 2,08-2,14 $ (vs 1,90-1,96 $ anteriormente). El consenso estaba esperando un BPA de 1,91 $.
*SAMSUNG ELECTRONICS: Ha publicado unos resultados 4T inferiores a lo esperado. Ingresos operativos de 3 trWon -13% (vs 3,3 trWon e cons). Estos flojos resultados lanzan una señal negativa para el mercado de TV y aumentan la preocupación de que la guerra de precios aumente este año afectando a los resultados.
*SONY: Howard Stringer (CEO) comenta que Sony pretende ser el nº 2 en tablet devices para 2012 por detrás de Apple. Stringer no descartaba que un móvil Play Station es un “posible producto a desarrollar”.
Por otro lado, el CEO de Sony comentaba que él no era candidato para ser el presidente de BBC, según se había rumoreado.
*RENAULT: Ayer se confirmó que la compañía había despedido a tres altos cargos acusados de haber revelado información sobre el proyecto del coche eléctrico. La compañía destaca la gravedad del espionaje industrial que ha sufrido afirmando que las inversiones en dicho proyecto del coche eléctrico han sido de 4.000 ME. El gobierno francés mostró su inquietud por el caso. El estado francés es propietario de un 15% de Renault.
*EADS: Airbus ha recibido un pedido para 6 A380 por parte de Asiana Airlines. El precio de catálogo de este pedido es de algo más de 1,6 bnE). Por otro lado, la prensa deastaca que se trata del primer pedido de este superjumbo desde el incidente sufrido por uno de los A380 de Qantas.
*FRANCE TELECOM: Contabilizará una provisión de 1,2 bnE (vs 700 ME previsto inicialmente) tras su acuerdo sobre el plan seniors.
*ARCELOR MITTAL: Ha afirmado que su oferta 100% en efectivo por Baffinland Iron Mines aporta certeza y transparencia a los accionistas y que es superior a lo que considera una oferta coercitiva y parcial por parte de Nunavut Iron Ore.
*EADS / LAGARDERE: Según Les Echos, Arnaud Lagardere, CEO de Lagarderee, ha reafirmado su voluntad de tomar la presidencia del Consejo de Administración de EADS en 2012, tal como estipula el acuerdo del 16/julio 2007.
*BP: La petrolera británica va a franquiciar 75 de las 650 gasolineras que tiene en España. BP transferirá los 700 empleados de dichas gasolineras.
SOS: Ayer los títulos recortaron con fuerza un -23,53%. Caja Granada anunció que había reducido su participación del 7,38% hasta el 5,118%. Hoy comienzan a cotizar las nuevas acciones provenientes de la ampliación de capital (casi 830 M acciones = 81,04%).
*IBERIA: Subió ayer un +5,23% tras una recomendación de una importante casa de análisis. Las acciones de Iberia llevan una subida YTD del +12,64%.
*TELEFÓNICA La operadora española prevé invertir en Chile 700 M$ durante 2011.
*REPSOL El presidente de Repsol, Antono Brufau, remarcó que prevén ampliar la colaboración con la china SINOPEC tras los acuerdos firmados en Brasil.

