
COMENTARIO BOLSAS:
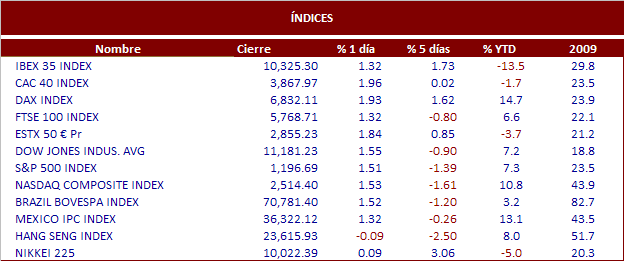
Ayer subidas generalizadas en todos los mercados del viejo continente. Seguimos atentos a lo que sucede en Irlanda, se va avanzando en las negociaciones para un eventual rescate a su sistema financiero. El ministro irlandés de afirmó que la creación de un fondo de contingencia para los bancos irlandeses sería bien recibida. Al mismo tiempo el presidente del BCE, Jean-Claude Trichet, aseguraba que los países endeudados no pueden apoyarse de manera indefinida en las facilidades de financiación de la autoridad monetaria para mantener a sus entidades financieras a flote. Añadió además que podría subir los tipos de interés antes de terminar con su programa inyección de liquidez, dependiendo de la evolución de los precios. Los mercados ya cuentan con que el rescate a Irlanda llegara antes o después. En EE.UU la jornada de ayer estuvo marcada por el regreso de General Motors a la bolsa de Nueva York, con la mayor OPV del año en ese mercado. La bienvenida a la compañía se saldo con ascensos superiores al 1.5% en todos sus índices. Los títulos de General Motors, cuyo precio de salida fue de $33 se apreciaron un 3.61% para cerrar la jornada en $34.19. Recordamos que en 2009 GM se vio obligado a salir del parqué neoyorquino tras declararse en quiebra. En cuanto a los datos macro, ayer conocimos el dato del BCE acerca de la Cuenta Corriente de la eurozona -13.100 millones de euros vs -7.500 millones de euros y en EE.UU el índice manufacturero de la Fed de Philadelphia para el mes de noviembre que marcaba una mejora de 22.5 vs 5 esperados y el dato de las peticiones iniciales de desempleo semanales 439.000 vs 441.000 esperados. Hoy no hay datos en EE.UU, en Europa conoceremos el dato de la Cuenta Corriente de Grecia.
NOTICIAS RELEVANTES:
*SECTOR BANCARIO: La Reserva Federal norteamericana publicó ayer los criterios que deben seguir las entidades norteamericanas que estén planeando incrementar su retribución al accionista vía dividendos en 2011 o lanzar nuevos programas de recompra de acciones. Los bancos que estén estudiando mejorar su dividendo tendrán que 1/ Mantener un ratio core capital del 5%. 2/ Haber devuelto las ayudas del Gobierno estadounidense 3/ Comunicar a la Fed cómo van a cumplir con la nueva regulación bancaria que marca la UE, Basilea III. 4/ Pasar unos nuevos tests de estrés el próximo 7 de enero. Por ahora, el único banco del país que ha informado su intención de mejorar el dividendo ha sido JP Morgan.
*DELL: El fabricante de ordenadores publicó ayer tras el cierre resultados por encima de las previsiones en BPA aunque inferiores en ingresos. Los ingresos crecieron un +19% hasta 15.4 bn$ < 15.75 bn$ e cons, beneficio neto +95% 875 M$ y BPA de 0.45 USD/acc > 0.32 USD/acc e cons. El margen bruto se situó en 6.7%.
*GENERAL MOTORS: GM logró recaudar más de 20 bn$ en su regreso a bolsa. Como os informábamos ayer, el precio de salida fue de 33 USD/acc, en la parte alta de la horquilla. En su primera sesión después del proceso de bancarrota, el título subió un +3.61% aunque durante la sesión llegó a subir cerca de un +6%.
*AHOLD: El valor cayó ayer un -3.54%. Los comentarios realizados por el CEO en la conference call no pudieron tranquilizar suficiente tras la floja publicación. La situación en EE.UU. (62% de las ventas consolidadas y 58% del Ebit) sigue siendo complicada. Los competidores siguen realizando numerosas promociones y los consumidores siguen enfocando en el valor. La novedad es el retorno de la inflación, con que será un factor novedoso para el 4T y el 2011.
*BAYER: Está planeando un plan de ahorro de costes de 800 ME anuales a partir del 2013. La compañía quiere reorganizar sus recursos hacia I+D y mercados emergentes. Alrededor de la mitad de los ahorros de cotes serán reinvertidos en investigación en las divisiones de farmacia y de crop-chemical y en el desarrollo en mercados emergentes. El plan supondrá el recorte de 4.500 empleos a nivel mundial (con 1.700 en Alemania). El impacto del mismo será de alrededor de 1 bnE a finales del 2012, comenzando los costes de reestructuración en el 4T10.
*EADS / ROLLS ROYCE: El constructor aeronáutico Airbus anunció ayer que pedirá al fabricante de motores británico “compensaciones totales” por los problemas en las turbinas de sus aviones A380. Dicha reclamación está en "fase inicial" ya que la investigación sobre los incidentes aún está en marcha. Por otro lado, según informa Reuters, los A380 de Qantas podrían seguir en tierra varias semanas para poder verificar los problemas en los motores. Os recordamos que Qantas informó ayer que planea cambiar cerca de 40 motores de dicho modelo de avión.
*ARCELOR-MITTAL: Según declaraciones del director de la división norteamericana del grupo, Lou Schorsch, la compañía se encuentra en una situación de estrechamiento de márgenes, por la imposibilidad de incrementar sus precios para hacer frente a los mayores costes de materias primas. Schorsch también declaró que la recuperación del sector durante la segunda mitad del año ha sido “decepcionante”. Por otro lado, la compañía ha anunciado una emisión de deuda de 1 bnE con cupón del 4,625% y vencimiento en noviembre del 2017. Esta emisión será utilizada para refinanciar deuda existente.
*TELECINCO: Anunció ayer una nueva ampliación de capital de 499,2 ME para poder afrontar la fusión con Cuatro y la toma de participación de Digital + (22% por 488 ME en efectivos a Prisa). La cadena, propiedad de Mediaset, pondrá en circulación 86,81 M de acciones a un precio de 5,75 EUR/acc y un canje de 5 nuevos títulos por cada 14 antiguos. Mediaset ha comunicado que acudirá a la ampliación para mantener su 50,5%. Según datos de Infoadex, el nuevo grupo podría alcanzar una cuota del 44% en el mercado publicitario.

