

COMENTARIO BOLSAS:
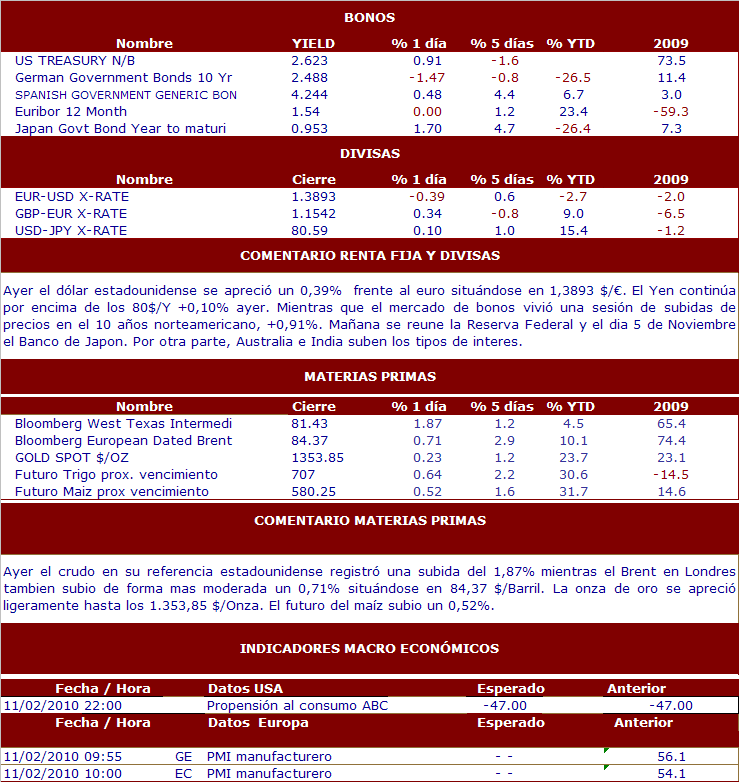
Ayer los principales selectivos europeos cerraron con ganancias, con excepcion del IBEX que cayó un 1,51% motivado por las dudas sobre la deuda soberana de los paises periféricos, afectando al sector bancario, que recordemos es el mayor tenedor de deuda del Estado. Italia sufrio al igual que España, la desconfianza de los inversores recortando el MIB un 1,24%. La sesión neoyorquina se movio con ligeros altibajos, el Dow Jones cerró con un +0.6%, del mismo modo el S&P 500 cerro también en positivo +0.9%, en el lado opuesto se situó el índice Nasdaq que cerró la sesión en -0.10%. Entre los datos macro que se publicaran hoy estaremos atentos al PMI de la Eurozona y al paro registrado en España. En EEUU estaremos atentos a la Propensión al Consumo ABC del 31 de Octubre que las encuestas sitúan en -47, si bien cabe destacar las elecciones a la totalidad de la Cámara de Representantes, así como a 37 de los 100 escaños del Senado. Mañana se reune la FED con la intencion de definir las nuevas medidas a tomar para estimular la economia norteamericana, aunque se estima en cerca de 500.000 millones de dólares la politica de "Quantitative Easing" que el señor Bernanke quiere poner en práctica en el mercado.
NOTICIAS RELEVANTES:
*AIG: La aseguradora informó ayer que planea devolver 37 bn$ al Gobierno norteamericano como parte de su plan de devolución de las ayudas públicas recibidas.
*GENERAL MOTORS: Según fuentes de mercado, la compañía podría estar planeando vender cerca de 13 bn$ en acciones en su OPV.
*MICROSOFT: Anunció ayer un acuerdo para abrir un centro de investigación y de desarrollo de software en Skólkovo, al oeste de Moscú, también conocido como el “Silicon Valley ruso”.
*BP: Ha publicado hoy unos resultados 3T10 superiores a lo esperado. Underlying replacement cost profit de 5,5 bn$ +18%. Replacement cost profit publicado de 1,8 bn$. La petrolera ha contabilizado una nueva carga de 7,7 bn$ por el derrame en el Golfo de México (vs 32,2 bn$ en el 2T). BP ha confirmado que revisará los futuros dividendos cuando publique los resultados anuales a principios del 2011.
*METRO: Ha anunciado unos resultados 3T10 superiores a lo esperado. Ventas de 16,3 bnE +4.5% (vs +3.7% e cons). Ebit ex excepcionales de 445 ME +26,9% (vs 416 ME e cons). Por zonas geográficas, Metro se ha beneficiado de la recuperación en los países del Este y en Alemania. Por divisiones, buenas ventas de Media Saturn y de Galerie Kaufhof y clara mejora de la rentabilidad en Cash & Carry. La compañía ha aumentado sus guías anuales de Ebit ajustado hasta 2,3 bnE (vs 2,2 bnE anteriormente).
*LLOYDS BANKING: En su tading update para el 3T10 la compañía ha comentado el merecimiento del negocio core ha sido bueno en el trimestre y que continúa esperando una ligera mejora del margen de intermediación en el 2S. El banco afirma estar bien posicionado de cara a Basilea III.
*BBVA: Ha anunciado esta mañana que ha llegado a un acuerdo con General Electric y con Dogus para adquirir una participación del 24,89% en el banco turco Garanti por 5,8 bn$ (4.195 ME). El banco español ha anunciado al mismo tiempo que realizará una ampliación de capital de 5,1 bnE para financiar la operación (a 6,75 EUR/acc). Tras la compra de la participación, BBVA y Dogus gestionarán de manera conjunta Garanti.
*FERROVIAL: Ha llegado a un acuerdo para vender Swissport a PAI Partners por 900 MCHF.

