

COMENTARIO DE BOLSAS:
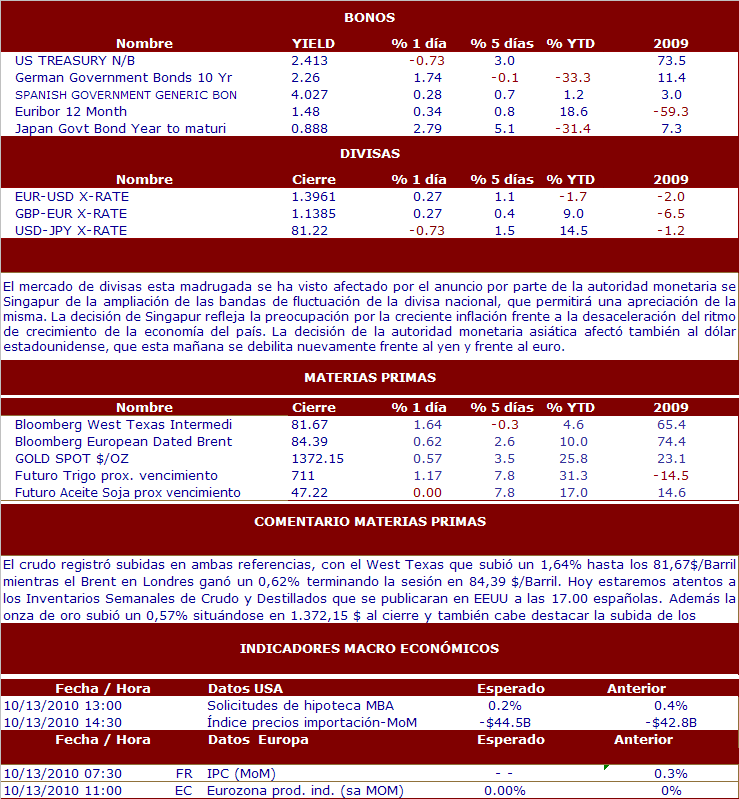
En la pasada sesión los mercados bursátiles internacionales registraron fuertes ganancias gracias a resultados empresariales y datos macroeconómico positivos que han impulsado el optimismo de los inversores. Al cierre las bolsas europeas terminaron con una subida media del 2,10%, con el Ibex en los 10.866,10 (+2,05%) mientras en EEUU el sector tecnológico fue el principal catalizador del día y el índice Nasdaq ganó un 0,96% cerrando en 2.441,23. Entre los datos que se publicaron ayer cabe destacar en EEUU la desaceleración de los precios de importación hasta una tasa interanual del 3,5% desde el 4% anterior, debido principalmente al abaratamiento del precio del petróleo, mientras en la Eurozona la Producción Industrial, que aceleró en agosto su ritmo de expansión hasta una tasa interanual del 7,9% desde el 7,2% anterior, y frente al 7,4% esperado. En el plano empresarial protagonistas de la jornada fueron JP Morgan Chase, que publicó resultados trimestrales mejores de lo esperado y Apple que marcó un nuevo record al superar sus acciones los $300 por primera vez en la historia de la compañía. Las citas más relevantes de la sesión de hoy serán en EEUU la Balanza Comercial, las Peticiones Semanales de Desempleo, los Precios a la Producción y la publicación de los resultados trimestrales de Google, en Europa destacan el Boletín Mensual del BCE y el IPC en España.
NOTICIAS RELEVANTES:
*JP MORGAN CHASE: Publicó ayer resultados 3T10 por encima de las previsiones del consenso a nivel de BPA, gracias a las menores pérdidas por créditos en su división de banca comercial (hipotecas y préstamos personales) y la buena evolución del negocio de tarjetas de crédito. Sin embargo, los ingresos totales se redujeron un -15.4% hasta 24.335 M$ < 24.640 M$ e cons (vs 28.78 bn$ yoy). El beneficio neto aumentó un +23.1% hasta 4.4 bn$ (vs 3.6 bn$ yoy) y el BPA fue de 1.01 USD/acc > 0.90 USD/acc e cons (vs 0.82 USD/acc yoy). El banco norteamericano también informó que las provisiones por riesgo de crédito se redujeron un -67.1% hasta 3.223 M$ vs 9.802 M$ yoy. Por divisiones, destacn la buena evolución de las divisiones de banca comercial con un beneficio neto de 907 M$ (vs 7 M$ yoy) y la de servicios financieros (tarjetas de crédito) cuyo beneficio neto fue de 735 M$ (vs pérdida de -700 M$ yoy). JP informó que el beneficio de su división de banca de inversión cayó un -33% hasta 1.2 bn$. En cuanto al resto de divisiones, el beneficio cayó un -73% para corporate/private equity un -17% para servicios de valores y del Tesoro y un -2% para gestión de activos. Los títulos ayer repuntaban a la apertura, pero descendían al cierre un -1,39%.
*IBM: Anunció ayer la compra de PSS Systems. No se anunciaron cifras del acuerdo.
*WAL-MART: El CEO de la compañía, Mike Duke, declaró ayer que espera unas ventas comparables positivas en el 4T10.
*LVMH: Ha anunciado esta mañana unas ventas 3T10 que han batido las previsiones del consenso. Las ventas han aumentado un +24%, +14% LFL (vs +18%, +11% LFL e cons) hasta 5.1 bnE > 4.9 bnE e cons. Por divisiones, crecimiento LFL a doble dígito en todas las divisiones, con una muy buena evolución en Moda y Marroquinería (+14% LFL). El grupo se mantiene optimista de cara a los resultados anuales, algo que no sorprende. Creemos que el consenso debería ajustar al alza sus previsiones ya que por ahora esperan un crecimiento del +8%, +4% LFL en el 4T10.
*ROCHE: Ha desvelado unas ventas 3T10 ionferiores a lo esperado. La cifra es de 11.491 M CHF -3% a TCC (+5% ex Tamiflu) vs 11.840 M CHF e cons. Las ventas de la división Farmacia caen un -5% (+4% ex Tamiflu) hasta 9.009 M CHF (vs 9.634 M CHF e cons). Las de Diagnosticos progresan un +7% hasta 2.482 M CJF.
*UBS: Según Reuters su filial de gestión en EE.UU. está realizando contrataciones. En concreto menciona que el 1/octubre contrato a 24 asesores de asset management de la competencia.
*ENEL: El regulador italiano aprobó ayer los planes de salida a bolsa de la filial verde de Enel. La salida de Enel Green Power será previsiblemente la mayor salida a bolsa en Europa en lo que va de año.

