

COMENTARIO BOLSAS:
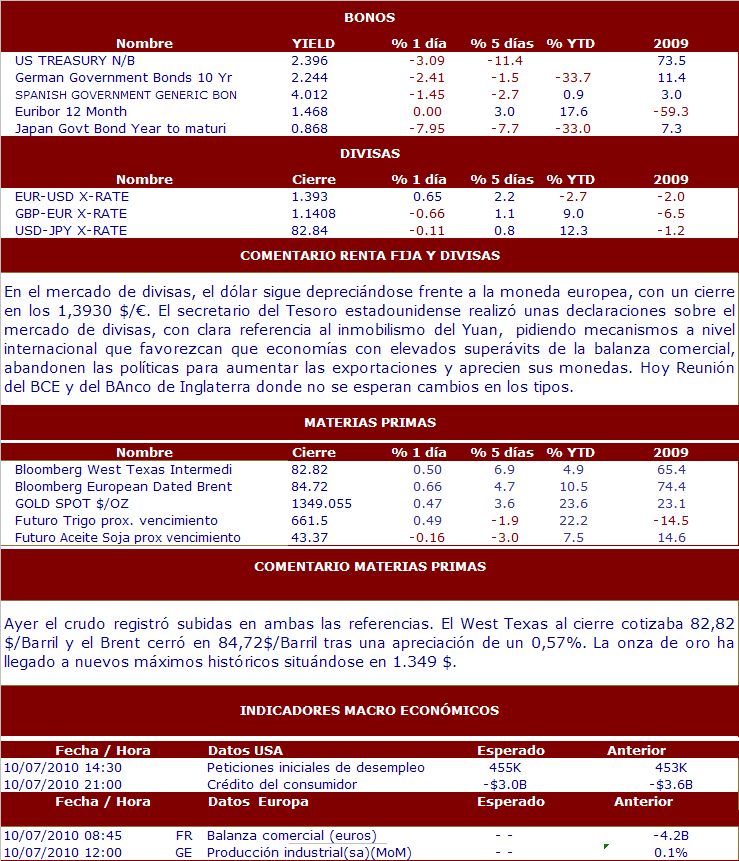
Jornada con subidas bursátiles en torno al 0,9% en los principales mercados europeos, a pesar de la confirmación de la rebaja del rating de Irlanda hasta A+ por parte de Fitch, dejando la perspectiva en negativo. En EEUU la sesión fue de más a menos, tras la publicación de unos malos datos de la encuesta de empleo APD, que refleja la incapacidad de la economía norteamericana para generar empleo. El dato de tasa de paro que se publicará el viernes, se prevé malo situándose en el 9,7% según las estimaciones. El FMI rebajo las estimaciones de crecimiento economía de USA por parte del FMI fijando la tasa en el 2,6% (anterior previsión en el 3,3%). El FMI, también indicó como Canadá, Rusia e India adelantarán al PIB español en el 2.010, situándose en el duodécimo lugar por volumen de riqueza, siendo decimotercer país en cuanto a paridad de poder adquisitivo, lo que aleja aún más a España del G-8. Para hoy esperamos las reuniones del Banco de Inglaterra y del BCE (en ambos casos se espera estabilidad en la política monetaria) y en EE.UU. a las peticiones semanales de desempleo (455k e) y al crédito al consumo de agosto (-3.5 bn$ e). El mercado asiático apenas registró variaciones, mientras que Pekín sigue cerrado por festivo.
NOTICIAS RELEVANTES:
*JOHSON & JOHNSON: Alcanzó ayer a un acuerdo definitivo para la compra de Crucell por 2.42 bn$.
*FORD: Según informaba ayer Financial Times, el fabricante de automóviles podría eliminar la tercera parte de las concesionarias de su filial de automóviles de gama alta/lujo Lincoln.
*GENERAL ELECTRIC: Acordó ayer la compra de Dresser Inc, fabricante de equipamiento para la exploración de petróleo y gas, por unos 3 bn$. Por otro lado, GE informó ayer que otro de sus objetivos, la británica Wellstream Holdings, especializada en pozos de petróleo en Brasil, ha rechazado su oferta de compra por 755 ML por considerarla como “decepcionante”.
*RENAULT / VOLVO: La automovilística francesa ha reducido su participación en la sueca Volvo del 21,7% hasta el 6,8%. La participación ha sido colocada entre inversores institucionales y ha sido valorada en 3,1 bnE. El objetivo de Renault es reducir la deuda.
*DEUTSCHE BANK : Según Financial Times Deutschland, Bankhaus Lampe y KKR podrían hacer una oferta conjunta por BHF Bank, filial de Deutsche Bank. Por otro lado, Deutsche Bank informó ayer haber completado su ampliación de capital (anunciada el pasado 12 de septiembre) con una aceptación del 99.31% de los derechos de suscripción.
*SOCIÉTÉ GÉNÉRALE: La directora de comunicación del banco francés, Carolina Guillaumin, declaró ayer que descarta reclamar los 4.900 ME al antiguo trader del banco, Jérôme Kerviel y espera lograr un acuerdo que satisfaga a las dos partes.
*BANESTO: Resultados 3T10 y 9M10. A nivel de los primeros nueve meses, Banesto ha visto reducir su margen de intermediación (NII) en un -1,5% hasta los 1,29 bnE y el margen bruto cae un -1& hasta los 1.912 ME. Banesto ha obtenido un Bº neto de 450,6 ME -18,6% yoy > 443 ME e consenso. El ratio de morosidad cierra el trimestre a 3,8%. La entidad destaca en su presentación que hasta septiembre el banco se acerca de manera notable a sus objetivos anuales: eficiencia 39% vs < 38,9 de objetivo, morosidad 3,8% (139 pb mejor que el sector) vs objetivo de mantener la ventaja diferencial y resultados +17 pb vs comparables, siendo el objetivo superar a sus competidores.
*GAMESA: Presenta hoy en Londres su nuevo plan estratégico 2011-2013. Por otro lado, Gamesa ha confirmado un acuerdo con la compañía norteamericana de defensa NORTHROP GRUMMAN por el cual Gamesa desarrollará prototipos de tecnología eólica marina y construirá plataformas. Creemos que tras el mal performace de la acción debido al descenso de ventas por la floja evolución en Europa y EE.UU. y las dudas regulatorias en España, el flujo de noticias está cambiando y podríamos ver un punto de inflexión en la cotización (contratos de turbinas en Brasil, construcción de parques eólicos en Alemania y Honduras, contratos de mantenimiento en Alemania y Francia…).

