Acceder
Blog Buscando precios de compra

2010 ha resultado ser un buen año para las eléctricas

Pese a que a primeros de año había dudas de como iba a evolucionar la demanda de energía eléctrica en España y todo parecía presagiar que en 2010 volveríamos a tener crecimiento negativo como así ocurrió en 2009 en el que la demanda bajó un 4,53 %, al final ha resultado ser un buen año y la demanda ha crecido un 3,23 % rompiendo la tendencia a la baja. Desde 1995, que es desde la fecha que se tienen datos registrados en la página de Red Eléctrica, hasta 2007 tanto la generación como la demanda de energía eléctrica ha ido creciendo de una forma bastante lineal, hasta 2003 la generación no era suficiente para atender toda la demanda y teníamos que importar energía, pero a partir de 2004 se invirtió la tendencia a la generación pasó a ser superior a la demanda con lo que desde entonces somos exportadores de energía eléctrica. Así, hasta 2008 que es cuando se marcaron los máximos la generación de energía ha crecido a un rítmo de 4,90 % anual y la demanda lo ha hecho al 4,33 % por eso tal y como se ve en la siguiente gráfica hemos pasado a ser exportadores de energía.
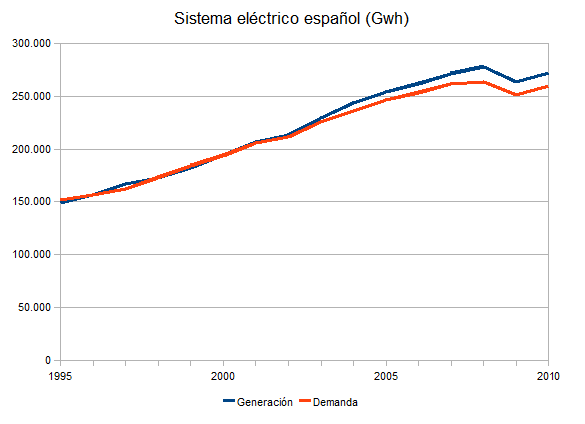
 

Como este año la generación ha crecido un 3,43 % y la demanda un 3,23 % resulta evidente que no se ha conseguido alcanzar la velocidad de régimen que se ha tenido en estos últimos 13 años, pero es que hasta mediado de Febrero no se consiguió invertir la tendencia hacia el crecimiento.

Comenzamos un nuevo año que va a resultar crucial para las compañías eléctricas que hasta ahora han estado penalizadas en los mercados por las dudas sobre como evolucionaría la demanda en España, pero solo con que 2011 sea igual de bueno que ha resultado ser 2010 y se continúe exportando energía y por lo tanto ampliando el negocio para estas compañías las consecuencias se tienen que notar de forma muy positiva en su cotización.

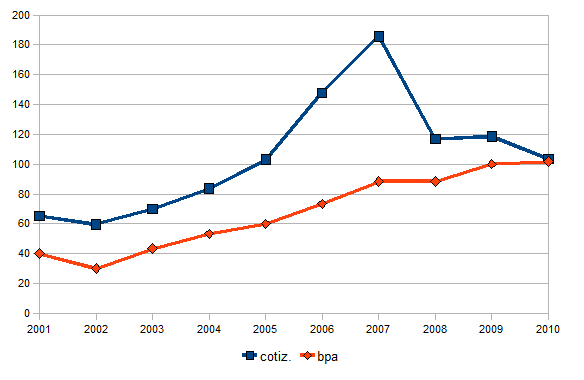
Las empresas eléctricas están cotizando a unos múltiplos con respecto a sus beneficios que no son los normales de los últimos 10 años. Así, tomando como ejemplo a Iberdrola, y descontando los años de la burbuja donde la cotización creció mucho más rápido que el beneficio, resulta que la relación cotización dividido por el beneficio antes de impuestos sin extraordinarios rondaba las 14,50 veces y ahora lo hace a menos de 10. Una muestra la tienen en la siguiente gráfica donde se compara en base 100 la evolución de la cotización y del bai. Pueden ver como durante los primeros años la cotización y el bai tenían una evolución paralela, que rompió la cotización durante los años de la burbuja creciendo de una forma desproporcionada que ahora, como reacción al exceso, se ha corregido hasta casi ponerse por debajo. Lo normal es que con el tiempo, una vez que los mercados se normalicen, se vuelva a recomponer la situación anterior a la burbuja.
Está claro que las compañías eléctricas no son empresas de crecimiento de las que se puedan esperar crecimientos espectaculares, pero actualmente estamos ante una aparente ineficiencia de los mercados que las están penalizando en exceso y que con el tiempo tenderá a corregirse, y los inversores a largo plazo no deben desaprovecharla, tal y como ya lo está haciendo Bestinver que en el tercer trimestre ha incrementado su participación en Gas Natural hasta el 5,25 % de su fondo de bolsa española y además ha comenzado compras importantes en Iberdrola, que ya representan el 1,63 % del fondo.

Saludos.

Nota: Para ver el indice de las empresas publicadas pinche aqui

7
¿Te ha gustado mi artículo?
Si quieres saber más y estar al día de mis reflexiones, suscríbete a mi blog y sé el primero en recibir las nuevas publicaciones en tu correo electrónico
Lecturas relacionadas
¿Hacia donde vamos?
¿Hacia donde vamos?
Indicadores interesantes y una curiosa conclusión
Enagás aún continua siendo una buena inversión.
  1. en respuesta a Bdl333
    -
    #7
    H3po4
    09/01/11 00:28

    ok, entonces lo había entendido bien. Gracias por responder & Saludos.

  2. en respuesta a H3po4
    -
    #6
    08/01/11 17:58

    Hola H3po4:

    Efectivamente la dependencia energética de Francia ya pasó a la historia, incluso es posible que este año pasado sea al revés.

    En cuanto a la gráfica de la evolución de la cotización y del bpa de IBE lo importante es que en teoría deberían tener la misma evolución. Si el bpa crece, la cotización debería crecer también y al revés. Así fue hasta 2004, pero los años siguientes la cotización subió mucho más que el bpa, lo que nos indicaba que no era buen momento para comprar. Ahora pasa justo lo contrario, y por lo tanto es buen momento para comprar porque el bpa continúa creciendo y la cotización baja.

    Saludos.

  3. #5
    H3po4
    08/01/11 16:08

    Hola Bdl333, enhorabuena por tu post.

    Destacas dos aspectos muy importantes del sector. Gracias al primero, a ver si al fin se dan por enterados los que repiten una y otra vez en los foros que España depende energéticamente de la nuclear francesa. ¡Lo que hay que oir!

    En cuanto al segundo aspecto también es muy interesante. Has dejado plasmado en una gráfica lo que muchos intuíamos. Solo tengo una duda: el hecho de que una curva esté encima de la otra no significa nada, ¿no? Me refiero a si el 40 y 60 a los que en 2001 estaban las curvas significa algo. Entiendo que lo importante es la diferente evolución.

    También es gratificante saber que no solamente nosotros estamos comprando GAS.MC, sino que otros inversores tan reputados como Bestinver también lo hacen.

    Saludos.

  4. Top 100
    #4
    05/01/11 15:21

    Iberdrola está en crecimiento constamente y los beneficion de dicha empresa es posible que debieran de ser mas abultadas. El perjuicio que tienen todas las eléctricas es de que forma y manera poner más asequible la luz, como Repsol "el gas o gasolina". (por ejemplo)
    Saludos

  5. en respuesta a Franz
    -
    #3
    05/01/11 11:22

    Hola Franz:

    No entiendo tu pregunta, pero lo que estoy intentando poner de manifiesto es la diferente evolución que está siguiendo la cotización con respecto al bpa comparado con lo que parece ser lo normal.

    Saludos.

  6. Top 100
    #2
    05/01/11 02:01

    Disculpa pero el ejemplo que das sobre Ibedrola, es una compañia innovadora la cual está demostrando su fortaleza en muchos paises y como bien puedes saber en España. No voy a quitarte la razón pero ¿sabes todos los planteamientos de Iberdrola?.
    Saludos

  7. #1
    04/01/11 11:21

    Estos datos ponen en negro sobre blanco uno de mis mayores traumas como inversor. No solo son las acciones las que cotizan con aparente descuento, sino también las preferentes de algunas eléctricas en el SEND, donde puedes encontrar "chollos" del orden del 17% anual hasta el 2012 si se cumplen las expectativas de amortización. Esto me hace pensar si no habrá algo que no sepamos aunque no se me ocurra que pueda ser, porque parece inconcebible que cuanto mas se acerca la fecha de la posble amortización mas baje el valor.
    A veces, cuando encuentramos situaciones como éstas no las sabemos aprovechar, bien por estar ya muy cargado de estos valores, como es mi caso, o porque piensas que los mercados son eficientes por naturaleza y si no entiendes porque actúan así no importa, tú síguelos. Pero, actuando de esta manera, dejamos pasar las pocas oportunidades que nos dan.
    Un saludo y gracias por el post.
    David


Sitios que sigo
Te puede interesar...
  1. Cartera de inversión bdl333.
  2. ¿Con qué pagan el dividendo las empresas?
  3. El “pase” de las energías renovables
  4. ¡1.000.000 de visitas!
  5. ¿Se acuerdan de Minsky?
  1. Liquidez, Solvencia y Endeudamiento
  2. Liquidez, Solvencia y Endeudamiento
  3. Indice de análisis de empresas publicados
  4. La trampa de la liquidez.
  5. Red Eléctrica aunque lo parece, no defrauda